


9月21日のArm Holdings PLC (ARM) 値動きは12.48%上昇:投資家が知っておくべき情報



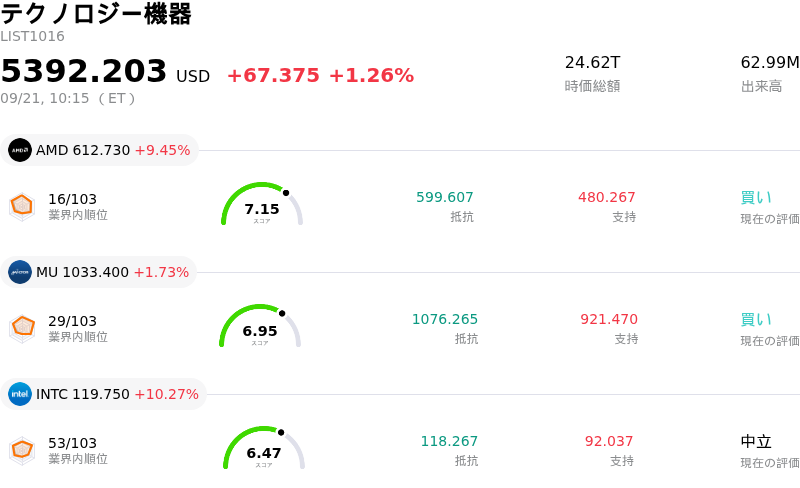
Arm Holdings PLC (ARM) 値動きは12.48%上昇しました。テクノロジー機器セクターは1.26%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Advanced Micro Devices Inc (AMD) 上昇 9.24%、Micron Technology Inc (MU) 上昇 1.59%、Intel Corp (INTC) 上昇 9.92%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングスにおける急激な上昇モメンタムと日中ボラティリティの高まりは、主にAIデータセンター専用半導体へのシフトに対する市場の楽観論が加速していることに起因している。同社独自のAGI向けCPUの製造供給ボトルネックが緩和しつつあることを示す経営陣の発言は、数十億ドル規模に上る多大な顧客需要をアームが満たせるという投資家の確信を大幅に強めた。従来の知的財産(IP)ライセンスの枠組みを超えて、完全に統合された量産対応のサーバー向けプロセッサを販売することで、アームは製品単価当たりの収益を高め、高性能クラウドインフラにおける存在感を強めている。
さらに強気心理を後押ししているのは、エージェント型人工知能(エージェンティックAI)のワークロードに特化した専用コンピュート・サブシステムの投入である。共同開発計画や戦略的導入に象徴される主要ハイパースケーラーや技術パートナーとの連携拡大は、メモリ集約型のデータセンター環境におけるアームの省電力アーキテクチャに対する強固な商業的需要を裏付けている。多コアサーバー向けプロセッサの商用出荷が拡大段階に入る中、市場参加者は対応可能市場(TAM)の拡大を反映して株価を再評価しており、クラウドインフラが長期的な成長の主軸になると期待されている。
セクター全体の動向やマクロ経済環境も、同株の追い風となった。主要中央銀行の政策決定を控えたポジティブな投資家心理と、人工知能インフラ構築への持続的な資金投入が相まって、高成長な半導体株への資金流入が再び加速した。アームの割高なバリュエーションは、市場全体のボラティリティや半導体製造に関わる実行リスクの影響を受けやすいものの、供給制約の緩和と製品マネタイズの拡大が相まって、この日の取引を通じて強い買い意欲を触発した。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が12.832で、中立のシグナルを示しています。RSIは67.332で中立の状態、Williams%Rは0.347で買われ過ぎの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$284.03、最高は$480.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- 製造およびファウンドリ能力のボトルネック:フラグシップAGI CPUの生産制約に関する経営陣の最近の発表にもかかわらず、Armは先端プロセスのファウンドリ、基板、およびパッケージングのボトルネックに対して依然として脆弱であり、報告されている20億ドルのカスタムシリコン需要を実際の計上収益へと変換する上で、重大な実行リスクを生み出しています。
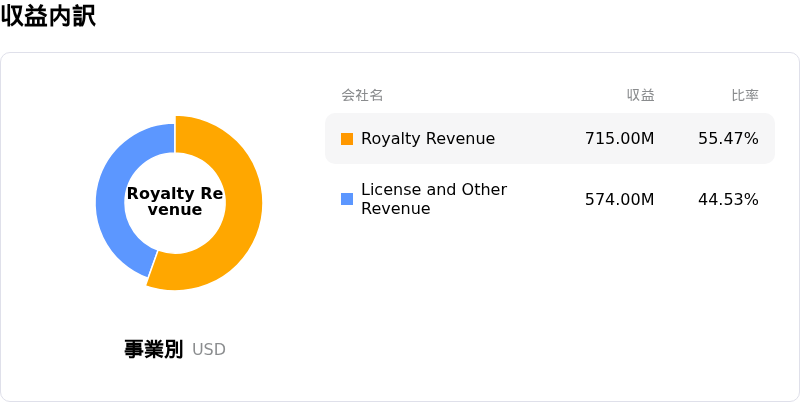
- スマートフォン市場における脆弱性とロイヤリティ成長の減速:中核となるロイヤリティ収益は依然としてスマートフォン市場への依存度が高く(ロイヤリティ収益の約43%)、メモリ価格の高騰や消費者の買い替えサイクルの低迷を受けて、経営陣は通期のロイヤリティ成長予想を10%台後半へと引き下げざるを得なくなっています。
- GAAPマージンの縮小と営業費用の圧迫:研究開発投資の急増や高水準の株式報酬費用によって収益パフォーマンスへの圧迫が強まっており、GAAP営業利益率を7%に押し下げ、アナリスト予想を下回るGAAP 1株当たり利益(EPS)の連続的な未達を引き起こしています。
- 極端なバリュエーションマルチプルとセクターローテーションへの感応度:80倍を超える高い予想PERで取引され、ベータ値も高い同社株は、人工知能(AI)インフラ支出に関するマクロ市場心理が冷え込むたびに、日中に激しい下落ボラティリティに見舞われます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。