


9月18日のSeagate Technology Holdings PLC (STX) 値動きは3.85%上昇:完全な分析



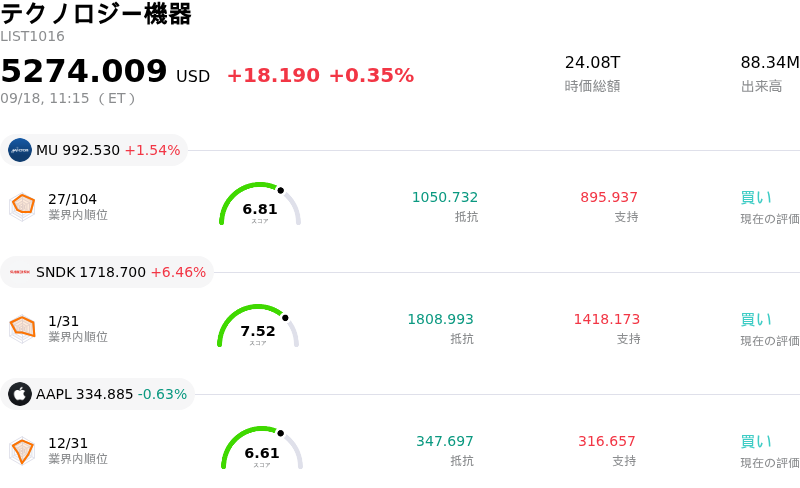
Seagate Technology Holdings PLC (STX) 値動きは3.85%上昇しました。テクノロジー機器セクターは0.35%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.54%、SanDisk Corporation (SNDK) 上昇 6.46%、Apple Inc (AAPL) 下落 0.63%。
本日のSeagate Technology Holdings PLC(STX)の株価上昇の要因は何ですか?
シーゲイト・テクノロジーの株価は本日、数日間の揉み合い局面を経て買い手が参入したことで着実に反発しました。上昇モメンタムの主な原動力となったのは、最近の押し目水準に着目した割安株志向の機関投資家による買いに加え、人工知能(AI)ストレージインフラにおいて同社が果たす重要な役割に対する根強い期待感です。また、投資家が2028年満期交換可能シニア社債の完全な決済および消却を好感したことも市場心理の改善につながりました。このバランスシートの健全化により、潜在的な債務の重荷が解消され、資本構成が最適化されます。
ファンダメンタルズの観点からは、シーゲイトの熱アシスト磁気記録(HAMR)技術およびMozaicプラットフォームの継続的な導入を背景に、長期的な投資シナリオの根拠は引き続き堅固です。AI計算基盤や企業のデータレイク環境を拡張するクラウド・ハイパースケーラーから、高密度大容量ハードディスクドライブ(HDD)に対する構造的な需要拡大が続いています。企業のAI受け入れ態勢に関する同社の最近の業界調査では、実質的にすべてのIT意思決定者がデータストレージ要件の大幅な増加を予想していることが浮き彫りとなり、大容量ドライブメーカーが長期的な出荷量の拡大を取り込み、売上総利益率の規律を維持するうえで優位な位置にあることが示されました。
ポートフォリオ戦略の観点から見ると、本日の値動きは、データインフラ銘柄に注力するファンドマネージャーの間で、最近の利益確定売りから再び買い集めへと健全に移行していることを反映しています。ハイテクセクター全般のポジション調整に伴い短期的な日中ボラティリティは依然として高水準にあるものの、シーゲイトに対する投資ストーリーは大容量ストレージの需給バランスと次世代技術の統合による利益率の拡大によって一段と強められています。機関投資家は、需要の持続性を改めて確認するため、ハイパースケーラーの設備投資動向や四半期ごとの受注の見通しを引き続き注視していくでしょう。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が-5.661で、売りのシグナルを示しています。RSIは49.809で中立の状態、Williams%Rは54.788で中立の状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
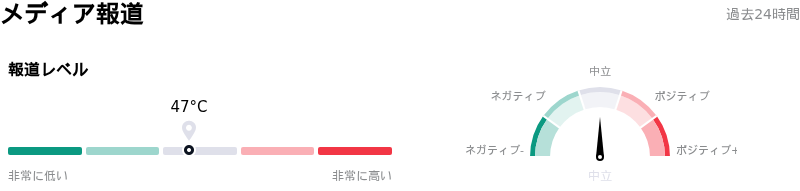
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$12.20Bで、業界内で10位です。純利益は$3.18Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1090.19、最高は$1400.00、最低は$714.00です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- 経営陣およびインサイダーによる大量の株式売却:直近のSEC Form 4(役員等の所有状況報告書)の開示によると、経営幹部による大幅なインサイダー売りが明らかになりました。CEOのウィリアム・モズレー氏による7,500万ドル相当以上の株式売却をはじめ、CFOのジャンルーカ・ロマーノ氏による数百万ドル規模の株式売却が浮き彫りとなっています。公開市場でのインサイダー買いがない中での継続的な売りは、市場心理を悪化させ、日中の売り圧力を強めています。
- 交換社債の決済に伴う株式の希薄化:同社が2028年満期・利率3.50%の交換シニア社債1億5,070万ドル分を現金および株式決済により償還したことで、約165万株の新規普通株式が発行されました。この株式数の増加は既存株主の持ち分を希薄化させ、同社株の上値を抑える需給悪化(サプライオーバーハング)要因となっています。
- AIの効率化進展に伴うストレージ需要強度の悪化リスク:モデル運用あたりのベースラインメモリおよびストレージ容量の必要性を大幅に削減するAIアルゴリズム効率の飛躍的進歩により、ハイパースケールデータセンター顧客がエンタープライズハードウェアの投入強度を減らすのではないかとの懸念がセクター全体に広がり、ストレージ関連株の重荷となっています。
- 割高なバリュエーションと高ベータに伴う脆弱性:大幅な上昇局面を経て、シーゲイトはPER(株価収益率)55倍超を含む拡大したバリュエーション倍率で取引されており、高い負債資本比率とともにベータ値は2.0を超えています。こうした財務プロファイルにより、同社株は日中の急激な利益確定売り、バリュエーションの収縮、およびハイテク株全般の下落増幅の影響を非常に受けやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。