


9月18日のApplied Materials Inc (AMAT) 始値は3.03%上昇:値動きの背後にある要因



Applied Materials Inc (AMAT) 始値は3.03%上昇しました。テクノロジー機器セクターは0.79%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.44%、Broadcom Inc (AVGO) 上昇 4.16%、SanDisk Corporation (SNDK) 上昇 3.56%。
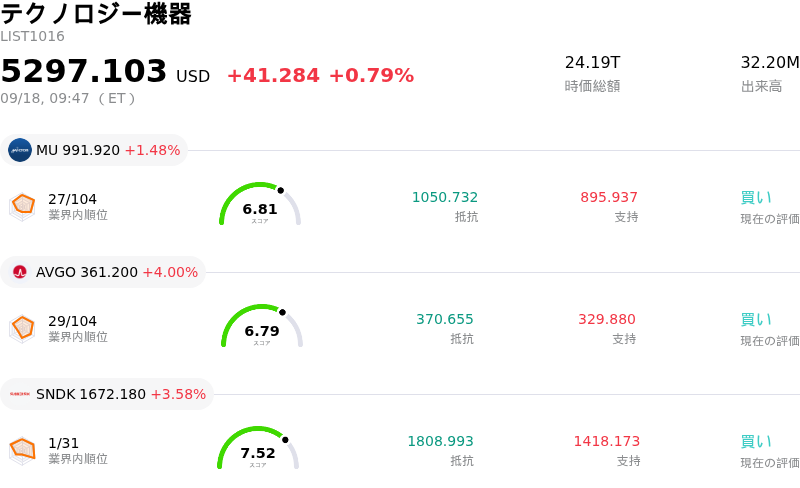
本日のApplied Materials Inc(AMAT)の株価上昇の要因は何ですか?
アプライド・マテリアルズは、長期的な戦略的取り組みと半導体製造装置セクター全体の追い風が相まって買い手を呼び込み、堅調な株価上昇を見せました。株価上昇の主な要因となったのは、今後10年間でインドに世界有数の半導体研究パークを建設し、サプライチェーンインフラを拡大するという数十億ドル規模の大型投資戦略を同社が発表したことでした。この戦略的拡大は、世界のファウンドリやメモリ顧客が地域的な生産能力を拡大するなか、製造および研究能力の地理的分散を進め、製品開発サイクルを加速させ、長期的な成長を取り込もうとする経営陣の強い姿勢を示しています。
この上昇傾向は、業界全体の良好な動向やハイテク株全般に対する好意的なマクロ経済センチメントによってさらに強固なものとなりました。直近の米連邦準備理事会(FRB)の政策発表や米国債利回りの低下を受けて、投資家の関心は人工知能(AI)インフラや半導体製造装置メーカーへと明確に再び回帰しました。大手ファウンドリやメモリ半導体メーカーによる設備投資意欲の高まりは、先端プロセスの移行や高密度パッケージングに必要なエッチング、成膜、ウエハ製造ツールを提供するアプライド・マテリアルズのような主要装置サプライヤーに直接的な恩恵をもたらします。
機関投資家からの持続的な関心と堅調なファンダメンタルズも、株価の上昇をさらに後押ししました。直近の機関投資家による開示資料は、テクノロジーハードウェアの構造的トレンドへの投資機会を求める大手資産運用会社が継続的に同社株の保有を増やしていることを示しています。市場参加者が広範なセクターローテーションを消化する中で日中の取引には顕著なボラティリティが見られたものの、基本的な基調は引き続き堅調です。長期的なサプライチェーンの分散化、次世代半導体製造装置に対する旺盛な需要、そして良好なマクロセンチメントの融合が、アプライド・マテリアルズの競争優位性に対する投資家の確信を支え続けています。
Applied Materials Inc(AMAT)のテクニカル分析
技術的に見ると、Applied Materials Inc (AMAT)はMACD(12,26,9)の数値が-2.588で、売りのシグナルを示しています。RSIは38.958で中立の状態、Williams%Rは70.126で売りの状態を示しています。ご注意ください。
Applied Materials Inc(AMAT)のメディア報道
メディア報道に関して、Applied Materials Inc (AMAT)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
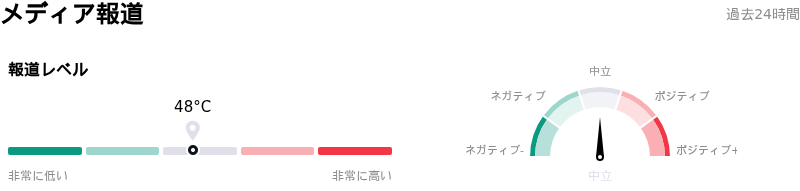
Applied Materials Inc(AMAT)のファンダメンタル分析
Applied Materials Inc (AMAT)はテクノロジー機器業界に属しています。最新の年間売上高は$28.37Bで、業界内で11位です。純利益は$7.00Bで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$636.48、最高は$900.00、最低は$308.00です。
Applied Materials Inc(AMAT)に関する詳細
企業固有のリスク:
- アナリストによる投資判断引き下げと収益の質に対する懸念: ウォール街のリサーチ企業は、同社株が同業他社と比較して高水準のマルチプルで取引されているバリュエーションリスクに加え、最近の利益成長の一部が本業の装置売上ではなく節税効果や営業外投資益によるものであることを理由に、AMATの投資判断を「保有(Hold)」に引き下げました。
- インサイダーによる大幅な株式売却: 米証券取引委員会(SEC)への最近の提出書類によると、ゲイリー・ディッカーソンCEOによる4,200万ドル以上の売却を筆頭に、インサイダーによる株式売却総額は1億4,600万ドル以上に達しており、経営陣の短期的な株価上昇に対する確信について機関投資家の間で懸念が高まっています。
- 地政学的リスクと輸出管理上のリスク: 同社は、中国の半導体メーカー向け販売に対する米国の輸出規制強化による規制上の強い逆風に直面しているほか、過去の輸出管理違反に関連した米商務省との2億5,200万ドルの和解に伴う影響も尾を引いています。
- 顧客集中度と急速な事業拡大に伴う逆風: 上位2顧客で純売上高の3分の1以上を占めるなど、売上高は構造的に顧客集中度のリスクを抱えています。また、急速かつ積極的な採用(第3四半期に1,500人以上を増員)を行っており、設備投資サイクルが減速した場合には営業利益率が圧迫されるリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。