


9月17日のHewlett Packard Enterprise Co (HPE) 値動きは8.55%上昇:どのようなシグナルを示しているのか?



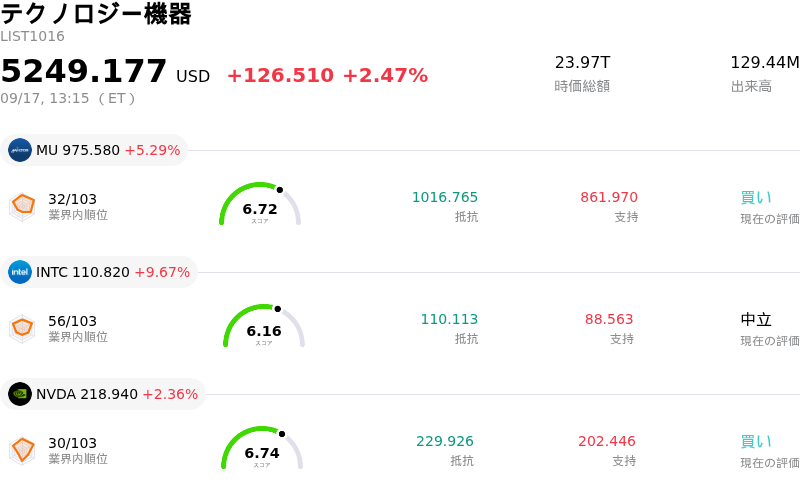
Hewlett Packard Enterprise Co (HPE) 値動きは8.55%上昇しました。テクノロジー機器セクターは2.47%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.29%、Intel Corp (INTC) 上昇 9.62%、NVIDIA Corp (NVDA) 上昇 2.35%。
本日のHewlett Packard Enterprise Co(HPE)の株価上昇の要因は何ですか?
ヒューレット・パッカード・エンタープライズ(HPE)の株価は、人工知能(AI)サーバーやハードウェア分野全般の上昇に牽引され、大幅に急伸しました。クラウドおよびデータセンターのキャパシティ拡大への資本投下が加速する中、投資家は企業向けハードウェア市場を支える同社への投資を拡大しました。この強気な展開は、大規模なAIインフラ構築の中核を担うサーバーメーカーやネットワーク機器プロバイダーへの市場の循環物色(ローテーション)を反映しています。
この上昇勢いは、直近の四半期決算で好業績とともに通期見通しを引き上げた(beat-and-raise)同社の強固なファンダメンタルズに力強く支えられています。AI最適化サーバーやサーバー用ルーティング、データセンター向けネットワークへの需要持続が過去最高の四半期売上高をもたらし、営業利益率を拡大させました。過去最高の受注残高を受け、経営陣は通期の売上高および利益見通しを引き上げるとともに、業界全体のメモリ供給制約に対処して確実な出荷履行を確保するため、複数年の部品供給契約をはじめとする主体的なサプライチェーン構築の取り組みを強調しました。
高利益率のネットワークやハイブリッドクラウド・エコシステムにおける戦略的拡大も、投資家の買い意欲を一段と刺激しています。企業のAI導入を支援するためのオラクルとのネットワーク統合強化や、プラットフォーム「GreenLake」の導入拡大など、最近の企業提携は、HPEの事業構造が継続的でより利益率の高い収益源へとシフトしていることを示しています。こうした動きを受けてアナリストの業績予想の上方修正や目標株価の引き上げが相次いだことが機関投資家の買いを呼び込み、日中の取引が活発化する中で株価の力強い下支えとなっています。
Hewlett Packard Enterprise Co(HPE)のテクニカル分析
技術的に見ると、Hewlett Packard Enterprise Co (HPE)はMACD(12,26,9)の数値が0.733で、買いのシグナルを示しています。RSIは60.359で中立の状態、Williams%Rは4.864で買われ過ぎの状態を示しています。ご注意ください。
Hewlett Packard Enterprise Co(HPE)のメディア報道
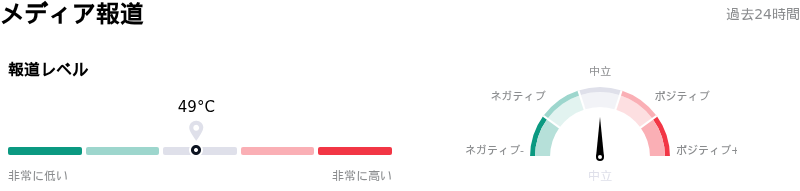
メディア報道に関して、Hewlett Packard Enterprise Co (HPE)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Hewlett Packard Enterprise Co(HPE)のファンダメンタル分析
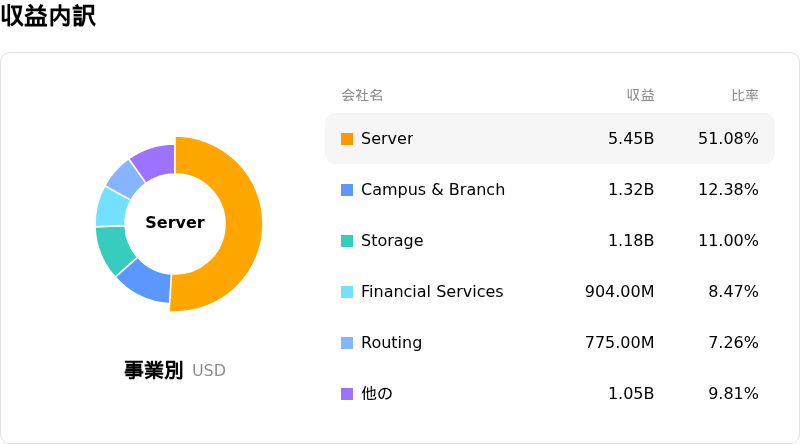
Hewlett Packard Enterprise Co (HPE)はテクノロジー機器業界に属しています。最新の年間売上高は$34.30Bで、業界内で7位です。純利益は$-59.00Mで、業界内では38位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$67.21、最高は$88.00、最低は$52.00です。
Hewlett Packard Enterprise Co(HPE)に関する詳細
企業固有のリスク:
- ウォール街による格下げとバリュエーション倍率の過熱感: エバコアISIが、同社株のバリュエーションが過去5年平均の8倍に対して2027年度予想利益の13倍に拡大し、安全余裕度が限られ、さらなるマルチプル拡大を後押しする短期的なカタリストも乏しいと指摘した上で、HPEの投資判断を「アウトパフォーム」から「インライン」へ引き下げたことが、1日での急激な売りを誘発しました。
- 受注残の売上変換を阻害する根強い供給ボトルネック: メモリモジュール、NANDチップ、半導体ウェハー生産能力など、不可欠なハードウェア投入財の不足が続いており、過去最高となる76億ドルのAIおよびネットワーキングの受注残をタイムリーに売上高やキャッシュフローへ変換するHPEの能力に対し、引き続きボトルネックとなっています。
- AIシステムへのプロダクトミックスのシフトによる売上総利益率の圧迫: 経営陣は、利益率のより低いAIインフラシステムへプロダクトミックスが大きくシフトするにつれ、短期的には利益率が下方圧力に直面すると警告しており、売上高の成長が会社全体の営業利益率を希薄化させるのではないかとの懸念が機関投資家のアナリストの間で高まっています。
- 多額の純負債と統合・運用上のリスク: ジュニパーネットワークスの大型買収の吸収・統合は運用上の摩擦をもたらし、約140億ドルの純負債を抱えるなか、実行の遅れや予想されるコストシナジーの未達成が生じた場合、キャッシュフローを圧迫する可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。