


9月17日のMarvell Technology Inc (MRVL) 値動きは4.75%上昇:完全な分析



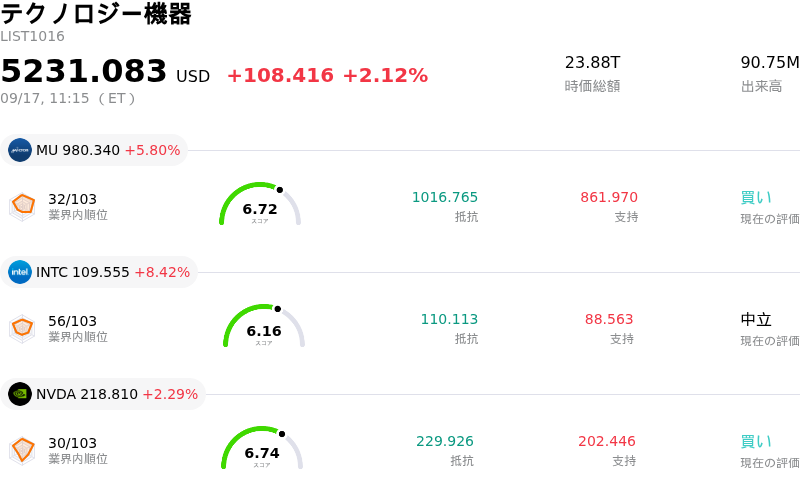
Marvell Technology Inc (MRVL) 値動きは4.75%上昇しました。テクノロジー機器セクターは2.12%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.77%、Intel Corp (INTC) 上昇 8.62%、NVIDIA Corp (NVDA) 上昇 2.29%。
本日のMarvell Technology Inc(MRVL)の株価上昇の要因は何ですか?
マーベル・テクノロジーは本日、戦略的な事業展開や好意的なセルサイドの論評を受けて投資家心理が改善し、力強く反発して堅調な上昇モメンタムを見せた。上昇の主な材料となったのは、シリコンゲルマニウムの生産能力増強に向け、同社がグローバルファンドリーズとの複数年にわたる製造契約を拡大したことである。この増産は、プラガブルトランシーバーやコ・パッケージド・オプティクス(CPO)など、需要が高い光インターコネクト技術を直接の対象としており、これらは次世代人工知能(AI)データセンター・アーキテクチャを拡張する上で不可欠なコンポーネントとなっている。さらにマーベルは、クラウドネイティブな決済セキュリティにおいてマイクロソフトおよびウティマコとの協業を発表し、自社のハードウェア・セキュリティ・モジュールの採用拡大を一段と推進した。
株価上昇のファンダメンタルズ面での弾みとなったのは、セルサイドのアナリストがカスタムAIチップや専用インフラハードウェアにおける獲得可能な最大市場(TAM)の急速な拡大を強調したことだ。特にバンク・オブ・アメリカをはじめとする強気のアナリスト論評では、AIの機会に関する経営陣の従来の予測は保守的すぎる可能性があり、カスタムチップおよびインターコネクト市場は今後10年間で従来予想よりも大幅に速いペースで拡大し得ると強調された。マーベルのカスタムシリコンや光接続性に対する旺盛な需要に加え、業界イベントで高速イーサネットスイッチングや光テレメトリープラットフォームなどの技術が披露されたことも、クラウド・ハイパースケーラーの設備投資サイクルにおける同社の構造的な位置づけに対する機関投資家の信頼を強める結果となった。
今回のラリーは、追い風となるマクロ経済環境と半導体セクター全体の広範な回復からも好影響を受けた。過去のセッションでは、高水準なバリュエーション・マルチプルやインサイダー取引に対する懸念から日中のボラティリティが生じていたものの、AI接続容量や戦略的クラウドパートナーシップに関する好材料の流入により、市場心理は再び根底にある成長要因へと回帰した。クラウドプロバイダーがデータセンターインフラ投資を加速させる中、機関投資家はマーベルがカスタムコンピュート事業および光エレクトロニクス事業の規模拡大をいかに実行していくかに引き続き注目している。
Marvell Technology Inc(MRVL)のテクニカル分析
技術的に見ると、Marvell Technology Inc (MRVL)はMACD(12,26,9)の数値が1.941で、買いのシグナルを示しています。RSIは56.798で中立の状態、Williams%Rは14.909で買われ過ぎの状態を示しています。ご注意ください。
Marvell Technology Inc(MRVL)のメディア報道
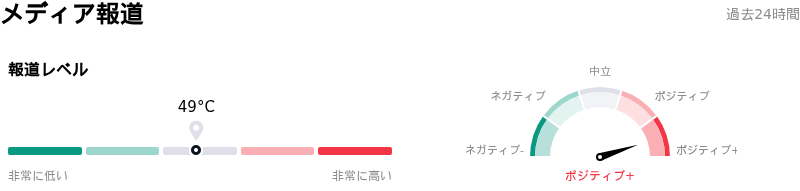
メディア報道に関して、Marvell Technology Inc (MRVL)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Marvell Technology Inc(MRVL)のファンダメンタル分析
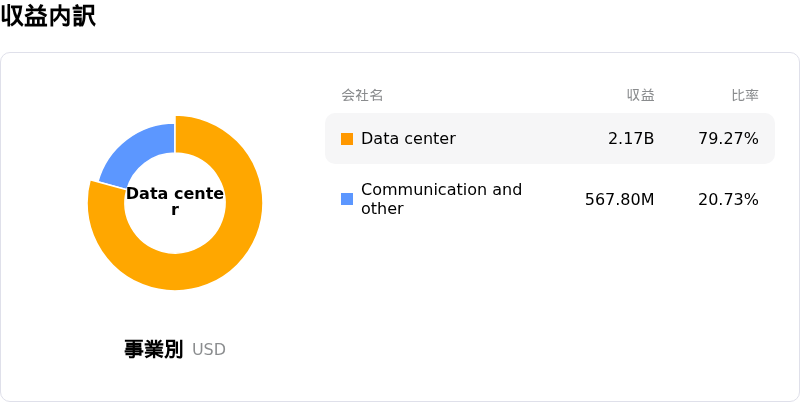
Marvell Technology Inc (MRVL)はテクノロジー機器業界に属しています。最新の年間売上高は$8.19Bで、業界内で19位です。純利益は$2.67Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$281.00、最高は$400.00、最低は$90.00です。
Marvell Technology Inc(MRVL)に関する詳細
企業固有のリスク:
- AI展開の減速懸念に対するリスク:大手AI開発企業から最先端AIモデル開発のペースを意図的に調整すべきとの提言が出されたことで、ハードウェアサプライヤー全般でボラティリティが高まっており、ハイパースケーラーの設備投資やカスタムデータセンター向け半導体需要への依存度が高いマーベルの中核的な成長シナリオを直接脅かしています。
- ハイパースケーラーの内製化と利益率への圧迫:大手クラウドハイパースケーラーによるカスタムAIチップ自社開発の活発化は、ブロードコムやクアルコムとの市場競争激化と相まって、マーベルのカスタムデザイン獲得を脅かしています。さらに、利益率の低いXPU向け周辺部品への事業シフトにより、売上高の成長に伴う売上総利益率の拡大が抑制されています。
- 極端な高バリュエーションによるディレーティングリスクの高まり:実績PERが74倍超、PSRが21倍超という高いプレミアムで取引されているため、業績実行上のミスが一切許されない状態にあり、半導体市場全般の調整局面では日中の急激な売りに極めて脆弱となっています。
- 経営幹部による継続的なインサイダー売り:マット・マーフィーCEOやクリス・クープマンスCOOを含むトップ経営陣による継続的な株式売却が直近のSECフォーム4提出書類で示されており、インサイダーの売却が買いを大幅に上回る傾向が数四半期にわたって続いています。これは、バリュエーションがピーク水準にある中での経営陣のセンチメントに対する投資家の懸念を強めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。