


9月17日のIntel Corp (INTC) 始値は5.08%上昇:完全な分析



Intel Corp (INTC) 始値は5.08%上昇しました。テクノロジー機器セクターは2.06%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.74%、Intel Corp (INTC) 上昇 5.08%、SanDisk Corporation (SNDK) 上昇 6.17%。
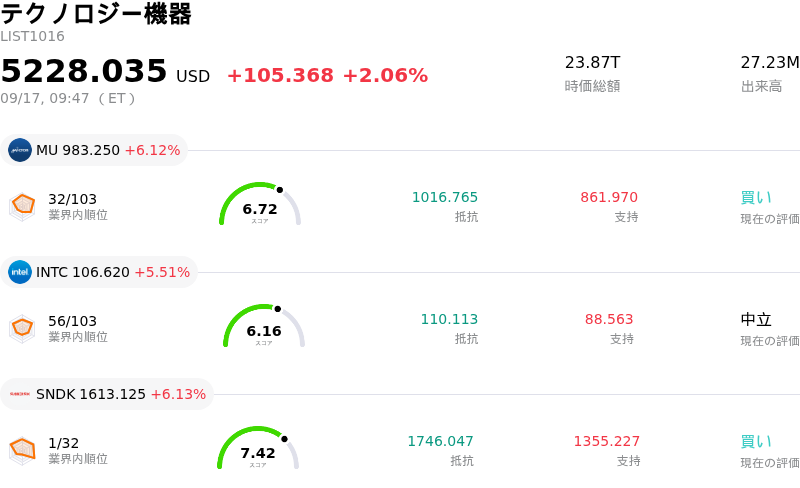
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
インテルは、ウォール街の主要機関による一連の投資判断引き上げや目標株価の上方修正を追い風に、強い上昇モメンタムを示しました。大手投資調査会社のアナリストらは、同社の業績回復軌道の加速を強調し、顕著な強気姿勢へと転じました。格付け引き上げの主な要因には、先端プロセスノードにおける実行力の向上、生産能力の拡大、そして人工知能(AI)インフラ需要に対する期待の高まりが挙げられます。ウォール街からのこうした前向きな調査レポートは即座に株価の触媒となり、出来高の急増や日中の顕著な価格変動をもたらしました。
インテルの製造拠点を活用した米国内でのメモリチップ生産に関し、SKハイニックスと予備的協議を行っているとされる報道など、戦略的製造パートナーシップの可能性も市場心理をさらに支援しました。これらの協議は依然として打診段階にあるものの、投資家は国内ファウンドリ協業の見通しを、インテルの長期製造戦略の有効性を示す重要な裏付けとみなしています。外部の半導体メーカーやクラウドプロバイダーがインテルの国内工場を活用できるようにすることは、稼働率の最適化や巨額のインフラ投資から新たな収益源を確保するための明確な道筋となります。
また、インテルの各製品部門における事業進展も下値を支えました。主力プロセッサ製品群で予想される価格調整は、価格決定力の回復と売上総利益率の改善可能性を反映しており、一方で人工知能(AI)ワークロード向けサーバープロセッサの堅調な需要は、データセンター建設における同社のポジションを一段と固めています。過去の株式希薄化や激しい市場シェア競争といったリスクは引き続き残るものの、アナリストによる評価引き上げ、ファウンドリ事業のモメンタム、そして戦略的ポジショニングの組み合わせが、株価の上昇を牽引しました。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が2.718で、買いのシグナルを示しています。RSIは59.776で中立の状態、Williams%Rは4.360で買われ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
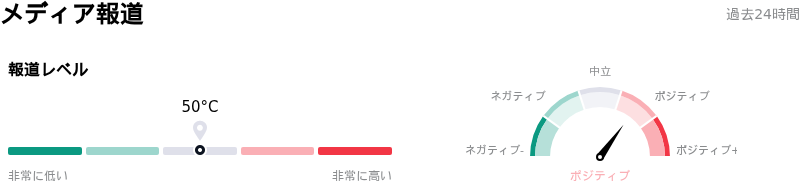
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で5位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$114.77、最高は$200.00、最低は$75.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- バリュエーションの過熱感と利益確定売り:最近「中立」の投資判断でカバレッジを開始したパイパー・サンドラーをはじめとする機関投資家アナリストは、インテルの業績回復の進捗や自律型AI(エージェンティックAI)サーバーによる追い風は、すでに株価に十分に織り込まれていると強調しています。予想株価収益率(PER)が57倍超、株価売上高倍率(PSR)が17.5倍付近という高水準のバリュエーションで取引されているため、同社株は事業計画の実行スピードが鈍化するたびに、日中ボラティリティの高まりや利益確定売りの圧力にさらされやすくなっています。
- 設備投資の拡大とキャッシュフローの圧迫:経営陣は18Aや14Aなどの最先端プロセスの製造能力拡充に向け、2026年の設備投資見通しを200億ドル以上に引き上げ、2027年についてもさらなる資金投入を示唆しました。これらの巨額な設備投資は、フリーキャッシュフローの創出を大きく下押しし、純利益率を圧迫し続けています。
- 競合他社によるデータセンター市場シェアの侵食:業界のシェア予測によると、インテルは2027年にかけてデータセンターおよびサーバー向けCPU市場において、AMDやARMベースのカスタムシリコンなどの競合他社にシェアを奪われ続ける見込みです。アナリストは、ファウンドリ顧客の獲得ペースが、主力であるエンタープライズハードウェア市場でのシェア低下を相殺できるほど急速には拡大しない可能性があると警告しています。
- PC向けCPU値上げによる需要弾力性リスク:10月初旬からクライアントPC向けCPUを10%値上げする計画があるとする業界レポートは、需要面でのリスクをもたらしています。個人向けまたは法人向けのハードウェア買い替えサイクルが減速した場合、度重なる値上げの実施はPC OEMパートナーの離反を招き、出荷量を押し下げるリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。