


9月16日のGeneral Electric Co (GE) 値動きは3.07%上昇:投資家が知っておくべき情報



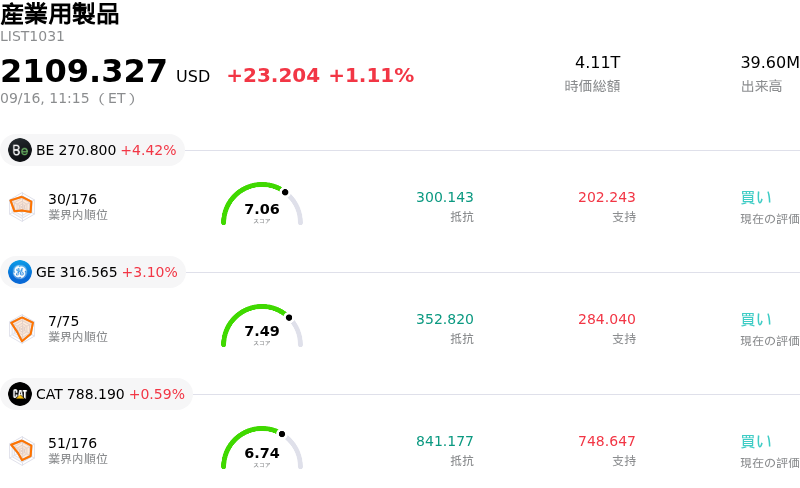
General Electric Co (GE) 値動きは3.07%上昇しました。産業用製品セクターは1.11%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 4.42%、General Electric Co (GE) 上昇 3.10%、Caterpillar Inc (CAT) 上昇 0.59%。
本日のGeneral Electric Co(GE)の株価上昇の要因は何ですか?
GEエアロスペースの株価は、直近の市場の下落を受けて機関投資家が押し目買いを入れたことで、日中のボラティリティが高まる中、取引中に顕著な反発を見せました。広範なマクロ経済の引き締めやセクターローテーション、民間航空会社に影響を与えるエネルギー価格の変動に伴う売り圧力に直面していたものの、同社株には再び強い買い需要が押し寄せました。市場参加者は、米連邦準備理事会(FRB)の金利決定を控える中、直近の株価下落を優良な産業指標銘柄を買い増す魅力的な機会とみなし、割安となったバリュエーションに着目して買いを入れました。
株価の上昇モーメンタムを支える主な材料となっているのは、同社の戦略的取り組み、特に数十億ドル規模に及ぶコンソリデーテッド・プレシジョン・プロダクツの買収に対する投資家マインドの改善です。大規模な買収劇に対する当初の市場反応では、短期的なバランスシートの精査やバリュエーション懸念が伴うことが多いものの、機関投資家の視点は同取引がもたらす構造的メリットへと次第にシフトしています。ミッションクリティカルな鋳造生産能力を自社で直接保有することにより、GEエアロスペースは、これまで商用エンジンの納品や予備部品の確保を制限していた深刻なサプライチェーンのボトルネックを解消します。この垂直統合により、膨大な長期受注残高の着実な履行が担保されることになります。
民間航空、高利益率のアフターサービス、および防衛プログラム全体での持続的な需要に裏打ちされ、同社株のファンダメンタルズは引き続き堅調です。LEAPエンジンの整備入庫(ショップビジット)や航空機の運用率の好調な推移がリカーリング(継続的)収益の原動力となり続けており、上方修正された通期業績予想に対する市場の確信を強めています。アナリストの間で短期的なバリュエーション倍率をめぐる議論が行われているものの、強力な営業キャッシュフロー創出力と長期需要に対する高い視認性が、揺るぎない基盤となっています。
機関投資家の視点から見れば、日中のボラティリティは短期的な実行リスクと長期的な構造的追い風との間での継続的な綱引きを反映しています。同社がオペレーション上の優先課題を実行に移し、サプライチェーンの効率化を進めるにつれて、前向きな市場センチメントは、分散ポートフォリオにおいて航空宇宙セクターの中核的リーダー企業を組み入れ続けるという機関投資家の強い姿勢を浮き彫りにしています。
General Electric Co(GE)のテクニカル分析
技術的に見ると、General Electric Co (GE)はMACD(12,26,9)の数値が-4.593で、売りのシグナルを示しています。RSIは35.892で中立の状態、Williams%Rは79.259で売りの状態を示しています。ご注意ください。
General Electric Co(GE)のメディア報道
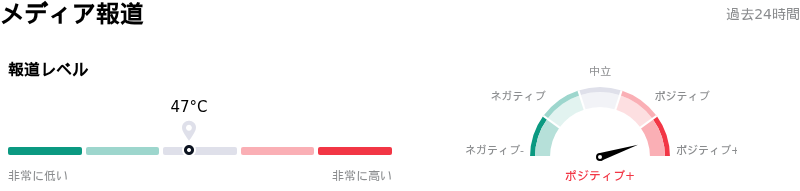
メディア報道に関して、General Electric Co (GE)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
General Electric Co(GE)のファンダメンタル分析
General Electric Co (GE)は産業用製品業界に属しています。最新の年間売上高は$45.85Bで、業界内で5位です。純利益は$8.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$401.26、最高は$455.00、最低は$350.00です。
General Electric Co(GE)に関する詳細
企業固有のリスク:
- アナリストの投資判断引き下げとアフターマーケットの減速: メリウス・リサーチはGEエアロスペースの投資判断を「買い」から「ホールド」に引き下げ、目標株価を432ドルから350ドルへと大幅に引き下げました。同社は機関投資家に対し、高利益率の民間航空機向け予備部品およびアフターマーケット保守サービスにおける数年間の2桁成長が1桁台後半へと減速しつつあると警告しています。
- 買収に伴うバランスシートおよびレバレッジのリスク: GEエアロスペースが計画している117億5000万ドル規模のコンソリデーテッド・プレシジョン・プロダクツの買収は、70億ドルの現金と割高なバリュエーション倍率での大幅な負債拡大を必要とし、実行および統合リスクを高めていることから、投資家心理の重しとなり続けています。
- バリュエーションの縮小と受注成長の鈍化: 業界平均の約24倍と比較して38倍を超える高い予想PERで取引されている同社株は、民間向けエンジン受注の伸びが前四半期の87%から前年同期比17%へと減速したことで、バリュエーション調整に対する脆弱性が高まっています。
- 航空会社の稼働率と燃料価格の圧力: 世界的な原油価格の急騰と航空会社の収益圧迫は、民間航空機の運航率を脅かしており、GEは整備工場への入庫(ショップビジット)件数の減少、予備エンジンの出荷減、および長期サービス契約の採算性悪化というリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。