


9月16日のDell Technologies Inc (DELL) 始値は4.72%上昇:主な推進要因が明らかにされました



Dell Technologies Inc (DELL) 始値は4.72%上昇しました。テクノロジー機器セクターは1.29%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Dell Technologies Inc (DELL) 上昇 4.72%、Intel Corp (INTC) 上昇 5.53%、Apple Inc (AAPL) 上昇 0.78%。
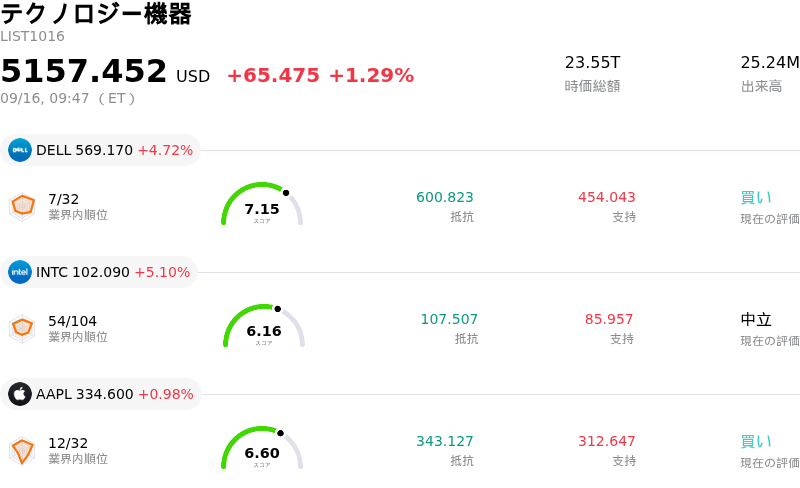
本日のDell Technologies Inc(DELL)の株価上昇の要因は何ですか?
デル・テクノロジーズは、機関投資家が企業向け人工知能(AI)インフラ分野でのリーダーシップ確立に向けた同社の構造的転換を評価し続ける中、堅調な株価上昇モメンタムを見せた。経営陣が通期の売上高見通しおよびAI最適化サーバーの売上予測を大幅に上方修正した四半期決算発表を受け、同社の受注の見通しに対する市場の信頼感は著しく強まった。拡大するAIサーバーの受注残高は、今後数四半期にわたる明確な収益拡大の軌道を示しており、足元のハードウェア支出減速に関する懸念を払拭している。
重要なのは、需要の勢いがもはや特化型の画像処理半導体(GPU)サーバーのみにとどまらなくなっている点だ。直近の経営陣によるプレゼンテーションやチャネル調査では、従来のCPUサーバーや高利益率の企業向けストレージソリューション全体に大幅な波及効果が及んでいることが強調されている。この幅広いインフラ刷新サイクルに加え、部品供給のひっ迫環境下での良好な価格決定力が相まって、営業利益率はコンセンサス予想を上回るペースで拡大した。ウォール街の主要リサーチ機関による一連の目標株価引き上げや強気の投資判断開始が買い圧力をさらに強め、プライベート・エクイティ・スポンサーによる定期的な株式登録に伴う軽微な売り圧力を覆い隠した。
マクロ的な視点では、クラウドサービスプロバイダー、政府系機関、および企業顧客による継続的な設備投資が、高性能計算ハードウェアサプライヤーにとって引き続き強力な追い風となっている。市場参加者がマクロ経済指標や金融政策の見通しの変化を評価する中で日中の取引はボラティリティが高まったものの、デルの事業モメンタムと企業向けAI導入におけるリーダーシップは、同社の堅調な株価推移の支えであり続けている。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が13.105で、買いのシグナルを示しています。RSIは63.931で中立の状態、Williams%Rは4.701で買われ過ぎの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
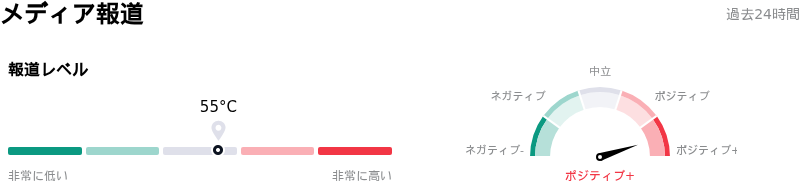
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア55を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
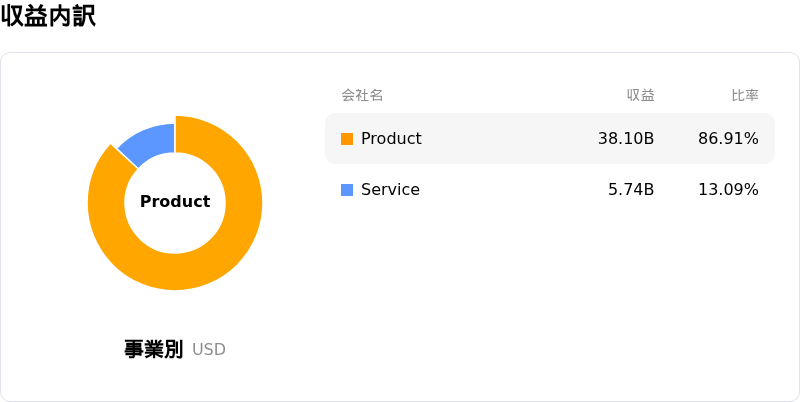
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$570.91、最高は$700.00、最低は$465.00です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- 主要インサイダーによる大規模売却の継続:当局への開示情報によると、主要スポンサーであるシルバーレイクが4,250万ドル規模の追加株式売却を登録しました。同社は2026年6月以降、約186万株におよぶ継続的な売却を進めており、機関投資家スポンサーが高値圏で保有株を手放す中で、構造的な株式の供給過剰圧力を生み出しています。
- 債務義務および資金調達コストの増大:2026年9月15日付のSEC Form 8-Kにより、デルが2037年までに満期を迎える4つのトランチで計50億ドルのシニア無担保社債の発行を完了したことが確認されました。40億ドルの借り換え需要が存在するなか、長期債務負債および年2回の利払い負担が急増しています。
- 深刻なバリュエーション・プレミアムとマルチプル縮小リスク:バリュエーション指標によると、デル株は過去12カ月実績PERで31倍と、過去5年間の平均中央値である18.2倍に対して70%のプレミアムで取引されています。利益率の低いAIハードウェア販売が会社全体の営業利益率を押し下げた場合、日中の取引において株価が急激に下方修正されるリスクに対して極めて脆弱な状態となっています。
- ハイパースケーラーのAI設備投資に対する集中リスク:AIインフラ向け設備投資の減速に対する市場全体の懸念は、デルの急成長シナリオを直接的に脅かしており、950億ドル規模の同社AIサーバー受注残高は、顧客の注文遅延、履行上のボトルネック、あるいは利益率の悪化リスクにさらされています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。