


9月15日のAscendis Pharma A/S (ASND) 値動きは12.08%下落:どのようなシグナルを示しているのか?



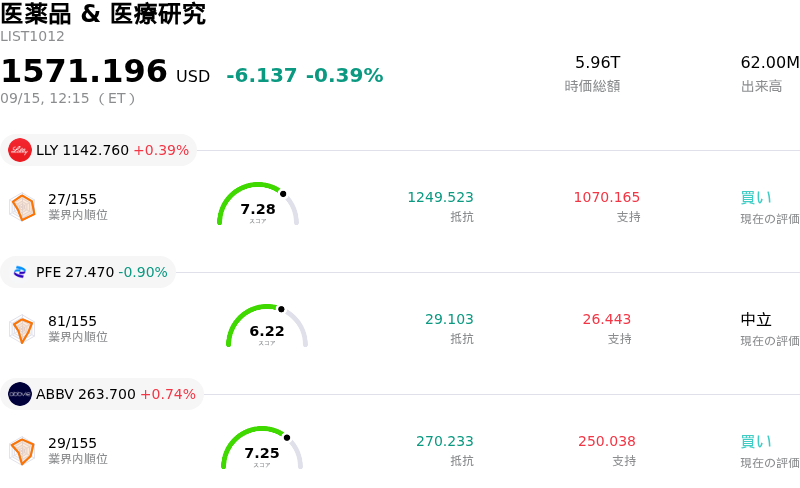
Ascendis Pharma A/S (ASND) 値動きは12.08%下落しました。医薬品 & 医療研究セクターは0.39%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.39%、Pfizer Inc (PFE) 下落 0.81%、AbbVie Inc (ABBV) 上昇 0.74%。
本日のAscendis Pharma A/S(ASND)の株価下落の要因は何ですか?
業界のヘルスケアカンファレンスでの発表および提出書類による企業開示を受け、アセンディス・ファーマの株価には大幅な下押し圧力がかかった。投資家心理の重荷となった最大の要因は、ノボ・ノルディスクとの提携協定の正式な終了である。アセンディスは、肥満症を対象とした治験中の月1回投与セマグルチド候補を含む、代謝・循環器疾患領域における独自の「TransCon」技術プラットフォームの完全な独占的権利を取り戻したものの、市場は慎重な姿勢を示した。グローバル製薬大手の資金援助、リスク分担、インフラがない状況で、多額の資金を要する大規模な肥満症および心血管代謝領域の臨床プログラムについて、今後は自社単独で資金調達、開発、商業化を行わなければならないという現実を投資家は消化する展開となった。
この悪材料に対抗するため、アセンディスは取締役会が承認した自社株買いプログラムを発表し、すでに商業化された治療薬による長期売上目標を据え置いた。経営陣はプラスのキャッシュフロー見通しを強調し、健全なバランスシートをアピールした。しかし、市場参加者の間では、肥満症のような競争が極めて激しい広範な治療領域への積極的な拡大が、事業費の増大や臨床開発の実行リスクの高まりにつながるとの懸念が示された。高コストな適応症において単独で治験を進める追加の財務負担が自社株買いの承認効果を打ち消し、将来の資本配分を巡る不透明感を高める結果となった。
下落傾向にはバリュエーション指標や利益確定売りの動きも拍車をかけた。発表前、株価は数ヶ月来のレンジ上限付近で取引されており、戦略的転換やリスク増大に対する安全域(マージン)がほとんど残されていなかった。同業他社比での高いバリュエーション水準や直近のインサイダー売却の動きも、機関投資家が同社株のリスク・リターン・プロファイルを再評価する中で激しい売り反応を誘発した。成長型バイオ医薬品株に影響を与える広範な市場の逆風も相まって、投資家は足元のキャッシュバーン(資金消費)や今後の実行上の課題に焦点を絞り、顕著な売り浴びせにつながった。
Ascendis Pharma A/S(ASND)のテクニカル分析
技術的に見ると、Ascendis Pharma A/S (ASND)はMACD(12,26,9)の数値が-3.407で、中立のシグナルを示しています。RSIは33.003で中立の状態、Williams%Rは90.381で売られ過ぎの状態を示しています。ご注意ください。
Ascendis Pharma A/S(ASND)のファンダメンタル分析
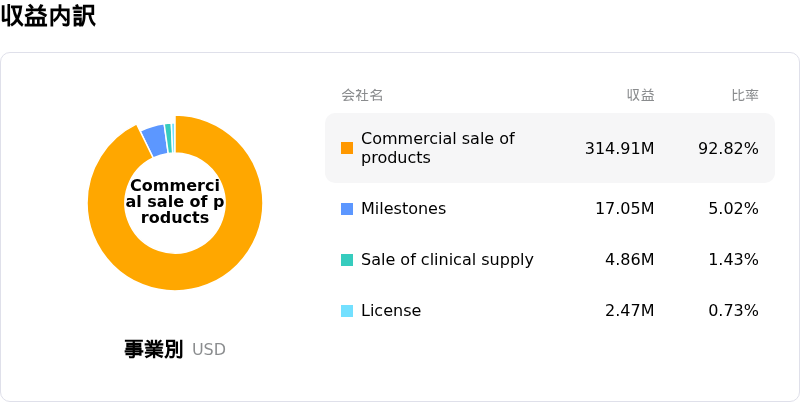
Ascendis Pharma A/S (ASND)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$854.80Mで、業界内で26位です。純利益は$-270.68Mで、業界内では578位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$316.56、最高は$382.27、最低は$270.00です。
Ascendis Pharma A/S(ASND)に関する詳細
企業固有のリスク:
- ノボノルディスクとのパートナーシップ解消と戦略的選択肢の喪失:TransConの代謝・心血管疾患治療薬に関するノボノルディスクとの提携終了に伴い、Ascendisは全アセットの権利を取り戻したものの、機関投資家が価値創出の拠り所としていた短期的な主要戦略パートナーシップというカタリストが消失しました。
- アナリストによる格下げと商業化タイムラインの長期化:ウォール街のレイモンド・ジェームズは、同社株の投資判断を「ストロング・バイ」から「アウトパフォーム」に引き下げました。代謝・肥満症アセットを自社単独で推進することは、戦略的価値を引き出すまでの期間を延長させ、実行リスクを高めると指摘しています。
- 治験プログラムの自社化による研究開発費の増加:肥満症および心血管疾患の適応症に関する大規模臨床試験の運営・財務上の全責任を再び担うことで、研究開発(R&D)のキャッシュ支出が増加し、経営陣が新たに発表した4億ドルの自社株買いプログラムにもかかわらず利益率を圧迫します。
- Yorvipathへの売上高集中とバリュエーションリスク:アナリストは、Ascendisが主要な商業化推進要因であるYorvipathへの売上依存度が非常に高いため、バリュエーション上のリスクが高まっていると強調しており、商業的成長の減速や新たなPTH競合品の登場に対して株価が極めて過敏に反応しやすくなっていると指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。