


9月14日のAmphenol Corp (APH) 値動きは5.67%下落:値動きの背後にある要因



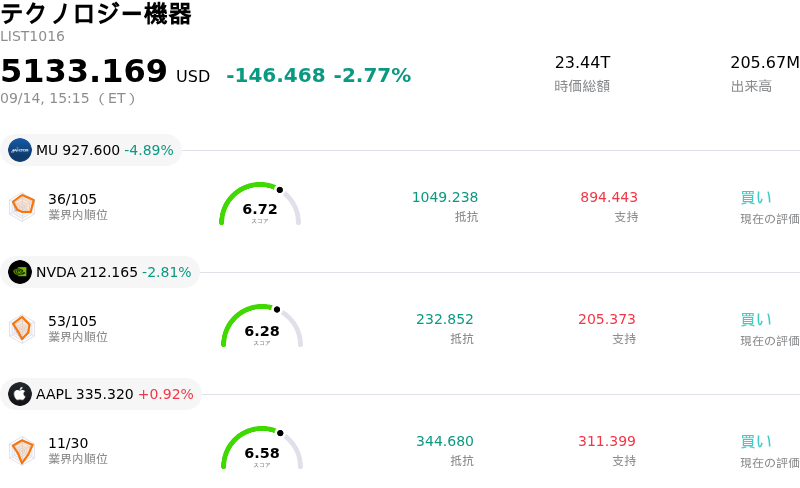
Amphenol Corp (APH) 値動きは5.67%下落しました。テクノロジー機器セクターは2.77%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 4.89%、NVIDIA Corp (NVDA) 下落 2.76%、Apple Inc (AAPL) 上昇 0.89%。
本日のAmphenol Corp(APH)の株価下落の要因は何ですか?
アンフェノールは、AIインフラ需要に牽引された長期の上昇相場と直近の1対2の株式分割を受け、投資家の利益確定売りに押されたことで、顕著な下押し圧力と日中のボラティリティに見舞われた。同社は、AIサーバー向けの高速銅線、光ファイバー、電源インターコネクトソリューションの急成長に支えられ、IT・データコム部門でファンダメンタルズに基づく堅調な受注残高を維持しているものの、同業他社や過去の自社マルチプルと比較した株価の割高感(プレミアムバリュエーション)により、短期的な投資家心理の変化に対して脆弱な状況となった。
より広範なマクロ環境や業界動向も重要な役割を果たした。テクノロジー・ハードウェアやAIサプライチェーン構成銘柄全般に広がる警戒感が、取引心理の重荷となった。ハイパースケーラーによる人工知能関連の設備投資スケジュールの厳格化と、金融政策や金利見通しに対する市場の過敏な反応が相まって、機関投資家は高マルチプルな成長株へのエクスポージャーを縮小させた。最近のアナリスト情報更新では、アンフェノールの強力な長期的カタリストのパイプラインや戦略的買収による事業拡大が強調されたものの、同社株の割高なバリュエーションが安全域を縮小させ、日中の株価の振れ幅を拡大させた。
戦略的ポートフォリオの観点から見ると、今回の株価下落はアンフェノールのビジネスモデルの構造的な悪化ではなく、市場全体のバリュエーション見直し(リレーティング)リスクに起因する戦術的な再設定を反映したものである。同社は防衛、民間航空宇宙、産業オートメーション、モバイル機器などにわたる多角的な事業展開を行っており、優れた事業運営上の強靭性(レジリエンス)を備えている。しかしながら、足元の株価動向は、ハイテク分野全体のモメンタム、データセンターの設備投資ペース、およびより広範なマクロ経済指標に引き続き強く影響されると見込まれる。
Amphenol Corp(APH)のテクニカル分析
技術的に見ると、Amphenol Corp (APH)はMACD(12,26,9)の数値が0.009で、買いのシグナルを示しています。RSIは46.500で中立の状態、Williams%Rは78.819で売りの状態を示しています。ご注意ください。
Amphenol Corp(APH)のメディア報道
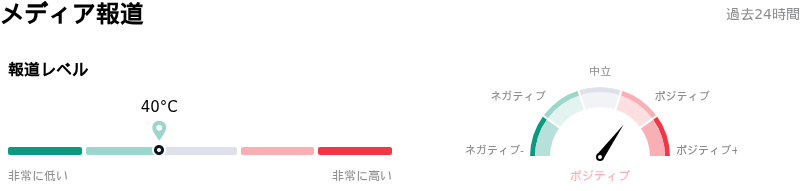
メディア報道に関して、Amphenol Corp (APH)はメディア注目度スコア40を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Amphenol Corp(APH)のファンダメンタル分析
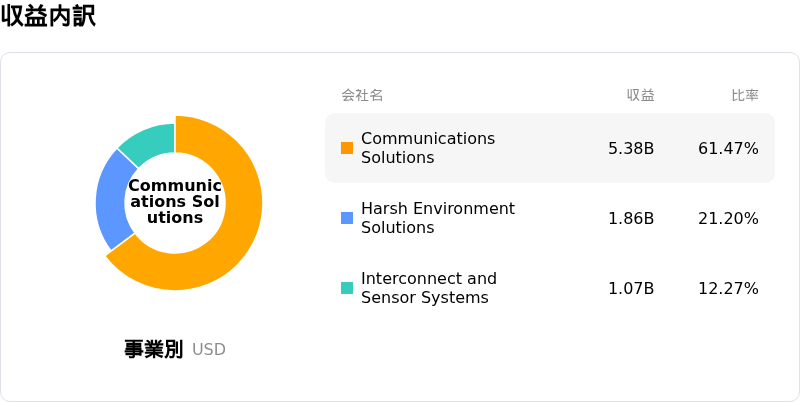
Amphenol Corp (APH)はテクノロジー機器業界に属しています。最新の年間売上高は$23.09Bで、業界内で4位です。純利益は$4.27Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$98.79、最高は$115.00、最低は$85.00です。
Amphenol Corp(APH)に関する詳細
企業固有のリスク:
- AIデータセンター設備投資への過度の集中: ITデータ通信部門の売上高はAIインフラ需要に牽引されて総売上高の43%を占めており、主要なハイパースケール顧客による急激な支出抑制、プロジェクトの中断、または設備投資の再配分に対して同社を極めて脆弱な状態に置いています。
- 純負債の高止まりとキャッシュフローの圧迫: CommScopeのCCS事業買収に伴い134億ドルの純負債と四半期支払利息の増加を抱えており、フリーキャッシュフロー・マージンは前年同期の19.8%から13.7%に縮小して、財務上の柔軟性が低下しています。
- 極端なバリュエーション・マルチプルとインサイダーによる株式売却: 実績PERが40倍近くで取引されており、エレクトロニクス業界全体の平均である29.8倍を大幅に上回っています。バリュエーションモデルは安全域(マージン・オブ・セーフティ)がマイナスであることを示しており、過去1年間で5億ドルを超えるインサイダーによる純株式売却がこれに拍車をかけています。
- アーキテクチャ構成の変化とマージン執行リスク: データセンター設計における顧客の需要が高利益率の高速銅線インターコネクトから光ネットワーキングへと移行しつつあり、製造、物流、および規模拡大に伴うコスト増加が売上高の伸びを相殺した場合、営業利益率を圧迫する恐れがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。