


9月14日のAnalog Devices Inc (ADI) 値動きは4.06%下落:完全な分析



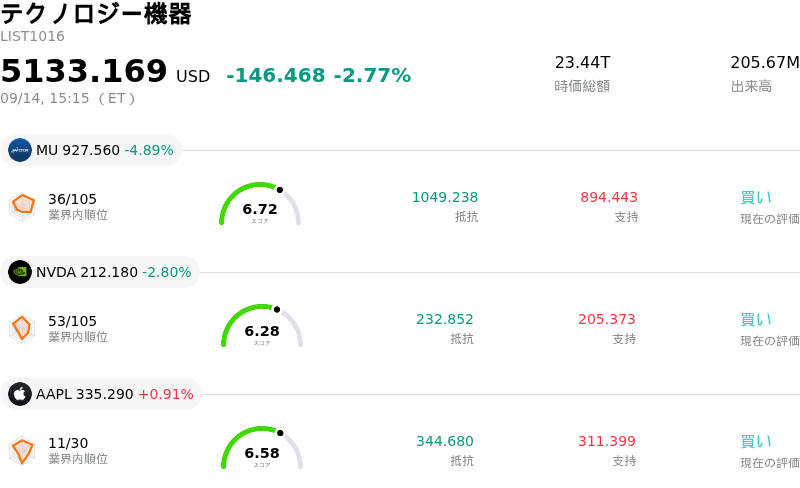
Analog Devices Inc (ADI) 値動きは4.06%下落しました。テクノロジー機器セクターは2.77%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 4.89%、NVIDIA Corp (NVDA) 下落 2.76%、Apple Inc (AAPL) 上昇 0.89%。
本日のAnalog Devices Inc(ADI)の株価下落の要因は何ですか?
アナログ・デバイセズの株価の下落基調は、投資家が高水準なバリュエーション倍率と足元の事業実態を天秤にかけるなか、市場全体で評価の再調整が進んでいることを反映している。人工知能(AI)データセンター需要や産業セクターの回復に支えられた数年間にわたる大幅な上昇を経て、同社株は広範な半導体競合他社や本質的な適正株価指標と比較してプレミアムな水準で取引されてきた。こうした高水準のバリュエーションは誤りが許されない状況を生み出しており、市場のボラティリティが急上昇した際には、高性能アナログ半導体セクター全体での利益確定売りや投資家心理の変化の影響を特に受けやすくしている。
市場心理は、全額現金によるアリフ・セミコンダクター(Alif Semiconductor)の買収発表をはじめとする資本配分決定の消化によっても冷やされている。同社による以前のエンパワー・セミコンダクター(Empower Semiconductor)買収の直後に行われたこの取引は、エッジAIおよびフィジカル・インテリジェンスへの積極的な拡大を浮き彫りにしている。しかし、機関投資家は実行リスクや統合リスクを慎重に見極めている。オンデバイスAIマイコンからの財務的貢献が最終利益に本格的なプラス影響を与えるまでには数年を要すると予想されるため、即座の利益創出を伴わない短期的キャッシュの投入は、足元のファンダメンタルズに対する疑問を生じさせている。
こうした圧力をさらに強めているのが、9月中旬に効力を発するポートフォリオ全体での価格調整をはじめとするサプライチェーンの動向である。価格改定は持続的なインフレの吸収や組立・テスト工程における必要な生産能力の拡張資金確保を目的としているものの、継続的な投入コスト圧力や産業向け顧客に対するリードタイム摩擦の可能性を浮き彫りにしている。データセンター電源、光スイッチング、車載市場における長期的な需要要因は構造的に維持されているものの、高水準の設備投資と統合活動が行われる環境下において売上総利益率や営業利益率がピークの軌道を維持できるかどうかを投資家が見極めるなか、慎重な姿勢を強めている。
Analog Devices Inc(ADI)のテクニカル分析
技術的に見ると、Analog Devices Inc (ADI)はMACD(12,26,9)の数値が2.030で、中立のシグナルを示しています。RSIは46.341で中立の状態、Williams%Rは51.607で中立の状態を示しています。ご注意ください。
Analog Devices Inc(ADI)のメディア報道
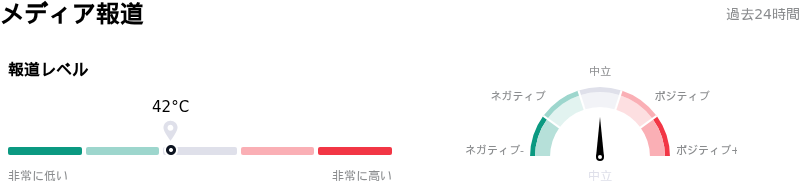
メディア報道に関して、Analog Devices Inc (ADI)はメディア注目度スコア42を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Analog Devices Inc(ADI)のファンダメンタル分析
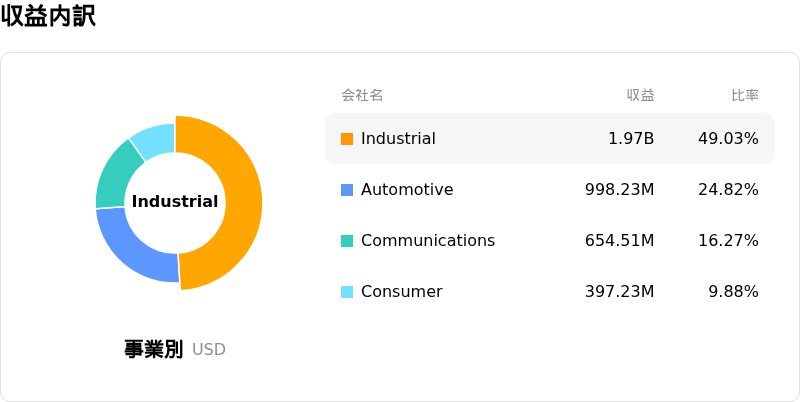
Analog Devices Inc (ADI)はテクノロジー機器業界に属しています。最新の年間売上高は$11.02Bで、業界内で18位です。純利益は$2.27Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$468.29、最高は$675.00、最低は$315.00です。
Analog Devices Inc(ADI)に関する詳細
企業固有のリスク:
- 買収に伴う資金流出およびM&A統合リスク: アナログ・デバイセズは、アリフ・セミコンダクターを前払い現金13億5,000万ドル、最大2億ドルの条件付アーンアウト支払いで買収する全額現金決済の合意の詳細を記載した8-K SEC開示書類を提出しました。エッジAIマイクロコントローラの統合に多額の資金を投入することは、実行上のリスクや利益率の希薄化の可能性をもたらし、機関投資家の間で投資収益率(ROI)に対する懸念を生じさせています。
- 高水準なバリュエーション・プレミアムとセクターの脆弱性: 最近のアナリストによる見直しの後、ADIの予想株価収益率は同業他社平均を上回って取引されており、1株当たり335ドル付近とされる適正株価ターゲットに対して9%から13%過大評価されていると推計されています。市場アナリストは、優れた財務結果は現在の株価水準にすでに完全に織り込まれており、ハイテク・セクターの調整局面においてマルチプルの縮小に対して株価が不釣り合いなほど脆弱になると指摘しています。
- 役員・内部関係者による持続的な株式売却: 2026年9月8日~9日に提出されたSEC書類(フォーム144およびフォーム4)により、取締役兼創業者のレイモンド・スタータを含む社内関係者による継続的な株式売却が開示されました。過去1年間で買収がゼロ、累積1億ドルを超えるインサイダー売却の一部であるこうした継続的な役員株売却は、短期的な株価の上昇余地に対する経営陣の慎重な姿勢を示唆しています。
- サプライチェーンのインフレと製品ポートフォリオの価格調整: ADIは、製造コストの上昇および一部コンポーネントにおける最大6カ月に及ぶリードタイムの長期化を背景に、2026年9月13日付けで発効する広範な製品ポートフォリオの価格調整を実施しました。長期サイクルの産業市場全体で度重なる値上げを行うことは、顧客の反発を招くリスクがあり、価格感応度の高い顧客をテキサス・インスツルメンツのような低価格のアナログ競合他社へ流出させる可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。