


9月14日のSanDisk Corporation (SNDK) 値動きは4.20%下落:値動きの背後にある事実



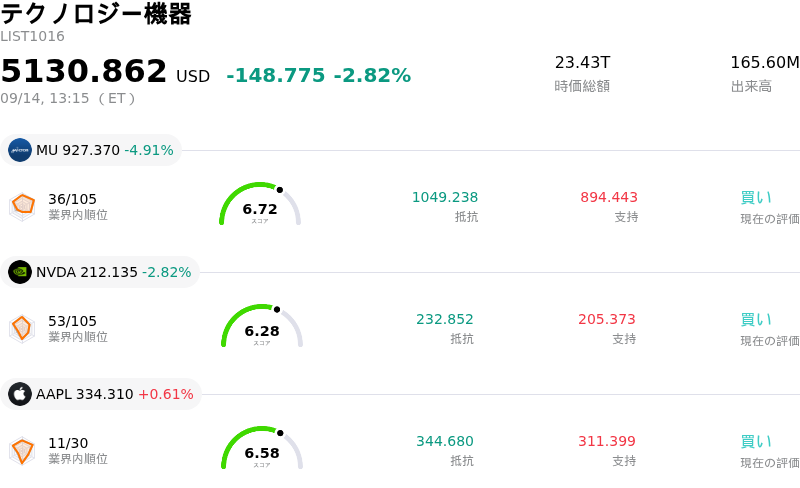
SanDisk Corporation (SNDK) 値動きは4.20%下落しました。テクノロジー機器セクターは2.82%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 4.94%、NVIDIA Corp (NVDA) 下落 2.85%、Apple Inc (AAPL) 上昇 0.75%。
本日のSanDisk Corporation(SNDK)の株価下落の要因は何ですか?
サンディスクは主に、人工知能(AI)ストレージ分野全般におけるセクター全体の軟調さを受けて下押し圧力に直面した。AIエコシステムの主要なテクノロジー首脳がフロンティアモデルの開発ペースをより慎重に進める姿勢を示唆したことで投資家心理が慎重に傾き、市場参加者はハイパースケール企業の設備投資における足元の拡大ペースを再評価することとなった。サンディスクはAIデータインフラで使用されるエンタープライズ向けSSDや高密度NAND型フラッシュメモリの主要サプライヤーであり、堅調な事業業績を維持しているものの、他の半導体やメモリ関連銘柄とともに幅広い売りに見舞われた。
業界全般の反落に加え、先立って発表された指数組み入れやエンタープライズ需要の急増に伴う大幅上昇を経て、テクニカル面の要因から利益確定売りが誘発された。直近のピーク付近におけるチャート上の上値抵抗がプログラム売りやモメンタム投資戦略での戦術的なポジション解消を始動させた。テクニカル指標の買われ過ぎシグナルと主要な抵抗線の重複が日中ボラティリティの上昇につながり、市場参加者は重要なマクロ経済イベントの発表を控えてポジションを削減することとなった。
マクロ経済の逆風も高成長テクノロジー株全般のリスクセンチメントの重荷となった。米連邦準備理事会(FRB)の金融政策決定会合を控えて米国債利回りが上昇し、インフレ懸念が強まったことで、株式市場全体で広範なリスク回避の動きが進んだ。それでもなお、機関投資家はサンディスクの資本効率に優れたフラッシュメモリ製造、クラウド顧客との長期供給契約、同業他社比で魅力的な予想バリュエーションに着目し続けており、足元の株価動向は主にマクロ的リバランスと短期的なポジション調整によるものであることを示している。
SanDisk Corporation(SNDK)のテクニカル分析
技術的に見ると、SanDisk Corporation (SNDK)はMACD(12,26,9)の数値が13.525で、買いのシグナルを示しています。RSIは49.785で中立の状態、Williams%Rは63.991で売りの状態を示しています。ご注意ください。
SanDisk Corporation(SNDK)のメディア報道
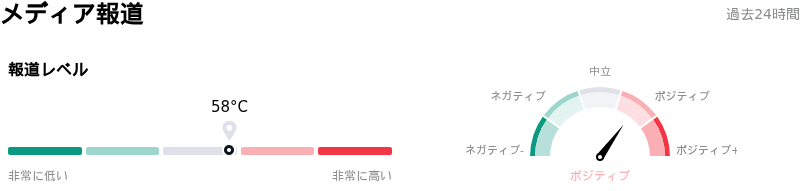
メディア報道に関して、SanDisk Corporation (SNDK)はメディア注目度スコア58を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
SanDisk Corporation(SNDK)のファンダメンタル分析
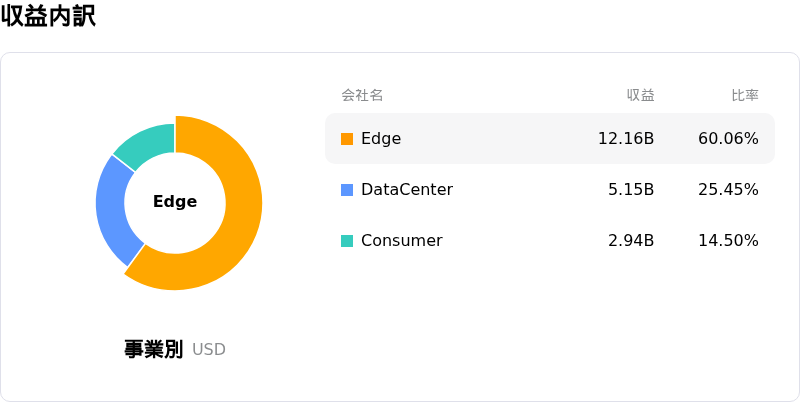
SanDisk Corporation (SNDK)はテクノロジー機器業界に属しています。最新の年間売上高は$20.25Bで、業界内で8位です。純利益は$11.43Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$2124.18、最高は$3000.00、最低は$1020.00です。
SanDisk Corporation(SNDK)に関する詳細
企業固有のリスク:
- セクター全体のAIインフラ・センチメント悪化: 週末に主要AI業界幹部から先端モデルの学習スケジュールの減速を示唆する発言があったことを受け、株価は日中に顕著な売り圧力に直面しました。これにより、ハイパースケーラーによる足元のNANDフラッシュメモリ調達予算に対する懸念が即座に浮上しました。
- バリュエーション低下と利益確定売りのリスク: 2026年の異例な株価急伸を経て、ザックスによる投資判断の「Hold(保有)」への引き下げを含むアナリストの格下げに直面しており、ハイテク株全体の調整局面において急激なモメンタム反転や積極的な利益確定売りに極めて晒されやすい状況となっています。
- 幹部・内部関係者による株式売却: 直近のSEC Form 4提出書類では、9月に内部関係者によって合計1,500万ドル近くに上る大規模な株式売却が行われたことが浮き彫りになりました。これには上級幹部による保有株の約9.65%の削減が含まれており、短期的な上値余地に対する機関投資家のセンチメントを冷やし込んでいます。
- 設備投資および合弁事業の集中度リスク: キオクシアとの合弁事業を通じた日本の製造拠点への高い事業依存度と、数十億ドル規模に及ぶ積極的な増産計画が相まって、現在のNAND価格の正常化が予想より早く進んだ場合、ビジネスモデルは財務レバレッジや利益率の圧迫に大きく晒されるリスクを抱えています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。