


8月27日のDatadog Inc (DDOG) 値動きは6.67%上昇:完全な分析



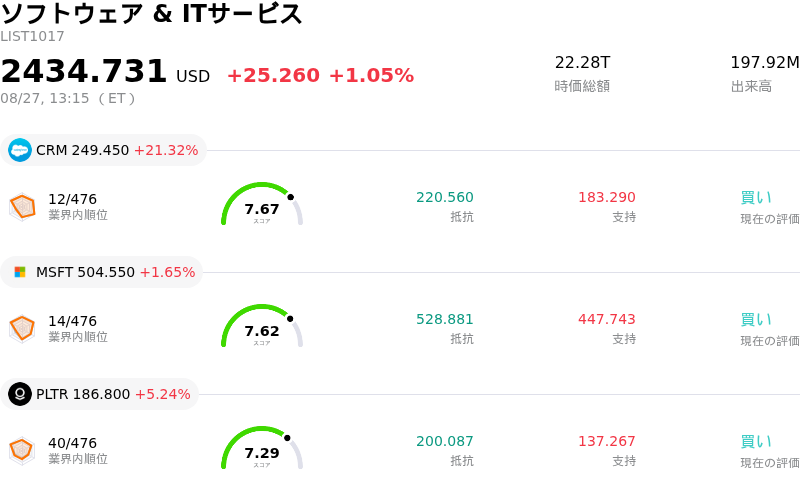
Datadog Inc (DDOG) 値動きは6.67%上昇しました。ソフトウェア & ITサービスセクターは1.05%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Salesforce Inc (CRM) 上昇 21.32%、Microsoft Corp (MSFT) 上昇 1.65%、Palantir Technologies Inc (PLTR) 上昇 5.24%。
本日のDatadog Inc(DDOG)の株価上昇の要因は何ですか?
データドッグ(Datadog)は、直近の決算発表後の株価下落を好機と捉えた市場参加者の買いを受け、強気の上昇モメンタムを示しました。前年同期比での堅調な売上高成長と、AI分野以外の企業顧客層全体における広範な成長加速を示した第2四半期決算の発表後、同社株は保守的な第3四半期ガイダンスや主要顧客の利用規模拡大の鈍化報道を受けて利益確定売りに押されていました。今回のセッションにおける株価反発は、同社の本質的なファンダメンタルズや持続的な売上成長軌道に対して決算後の売られすぎが進んでいたと投資家が判断したことを示しており、市場心理の明確な変化を反映しています。
株価反発を支える主要なファンダメンタルズ要因は、オブザーバビリティ(可観測性)、アプリケーションパフォーマンス管理、およびクラウド監視インフラに対する持続的な需要です。データドッグは、企業の広範なクラウド移行トレンドや生成AIワークロードの急速な導入から引き続き恩恵を受けています。機械学習機能やAIモデル監視を拡大するための最近の戦略的取り組みにより、同社プラットフォームにおける複数製品のクロスセル機会が強化されました。さらに、中核である非AI分野の企業支出が再加速していることは、同社の成長モデルが一部のニッチな需要への集中ではなく、広範な顧客基盤によって支えられていることを示しています。
機関投資家からの支持やウォール街における好意的なポジショニングも、追加の買い材料となっています。多くのセルサイド調査会社は、堅調な純売上高維持率(ネットリテンション)指標や高い事業効率性を理由に、現在の株価水準を大きく上回る目標株価と強気の投資判断を維持しています。投資家は同社の上方修正された通期の収益および売上高見通し、堅固なキャッシュ創出力、そしてバランスシートの柔軟性に一段と注目している模様です。エンタープライズソフトウェア全般のマクロ心理が安定するなか、データドッグは市場での主導的地位を背景に、継続的な機関投資家の資金流入に向けて好位置につけています。
Datadog Inc(DDOG)のテクニカル分析
技術的に見ると、Datadog Inc (DDOG)はMACD(12,26,9)の数値が-3.776で、売りのシグナルを示しています。RSIは49.150で中立の状態、Williams%Rは47.227で中立の状態を示しています。ご注意ください。
Datadog Inc(DDOG)のメディア報道
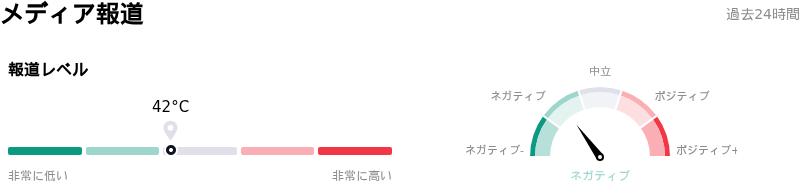
メディア報道に関して、Datadog Inc (DDOG)はメディア注目度スコア42を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Datadog Inc(DDOG)のファンダメンタル分析
Datadog Inc (DDOG)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$3.43Bで、業界内で84位です。純利益は$107.74Mで、業界内では141位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$284.12、最高は$330.00、最低は$158.00です。
Datadog Inc(DDOG)に関する詳細
企業固有のリスク:
- 顧客の集中と主要顧客の利用削減:契約更新を行ったにもかかわらず、最大顧客である大手AI企業が第3四半期に入ってプラットフォームの利用を削減したというDatadogの最近の開示は、深刻な顧客集中リスクを浮き彫りにし、大口顧客全体における収益の不透明感を生み出している。
- 成長減速とバリュエーションの圧迫:経営陣による第3四半期の売上高成長率見通し(28%〜29%)は、第2四半期の36%というペースからの大幅な低下を示しており、機関投資家アナリストの間で長期的な減速への懸念を高め、株価を収益マルチプルの縮小に対して脆弱にしている。
- インサイダーによる大幅な株式売却:最近のSEC(米国証券取引委員会)Form 4の提出書類には、最高技術責任者(CTO)のアレクシス・ル・コック氏による988万ドルの株式売却や、取締役のアミット・アガルワル氏による保有株の90%超の削減など、幹部による多額の売却が詳細に記載されており、市場心理を冷やし、短期的な売り圧力を高めている。
- 従量課金型ビジネスモデルの変動リスク:同社の従量課金型マネタイズモデルは、大企業顧客がクラウドコスト最適化の取り組みを開始したりログ取り込み量を削減したりするたびに、収益が即座の下振れ変動に晒されるリスクをもたらしている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。