


TradingKey ウォール街ウィークリーレポート:米10年債利回りが52週ぶり高値を更新する中、S&P 500は1.2%上昇



AIポッドキャスト


米国のマクロ経済は根強いインフレ圧力と長期金利上昇に見舞われたが、S&P 500などの主要株価指数は最高値を更新した。バリュー株やディフェンシブセクターが市場を牽引した一方、高金利は小型株や消費者マインドの重荷となった。今後はCPIなどのインフレ指標や主要銀行の決算が焦点となる。投資家は、高品質なバリュー株やディフェンシブセクターへのオーバーウェイト、等加重戦略による集中リスク管理といったクオリティ重視の資産配分を維持し、インフレや地政学リスクに備えるべきである。
先週の市場レビューと分析
TradingKey - 2026年10月5日から10月11日の週における米国のマクロ経済環境は、根強いインフレ圧力、長期国債利回りの上昇、そして複雑な金融政策の見通しによって特徴づけられました。10年物国債利回りは、大量の国債発行やタームプレミアムの高止まり、中東紛争を巡る不透明感を受けた原油価格の上昇を背景に、52週高値となる5.32%まで上昇した後、5.24%近辺で取引を終えました。労働市場指標はまちまちの結果を示しました。10月3日終了週の新規失業保険申請件数は19万7000件に減少して労働市場の底堅さを反映した一方、より広範な非農業部門雇用者数の伸びは鈍化しました。一方、1年後の期待インフレ率が4.7%に上昇したことで、2026年10月のミシガン大学消費者信頼感指数が46.3に低下するなど、消費者マインドは急激に悪化しました。
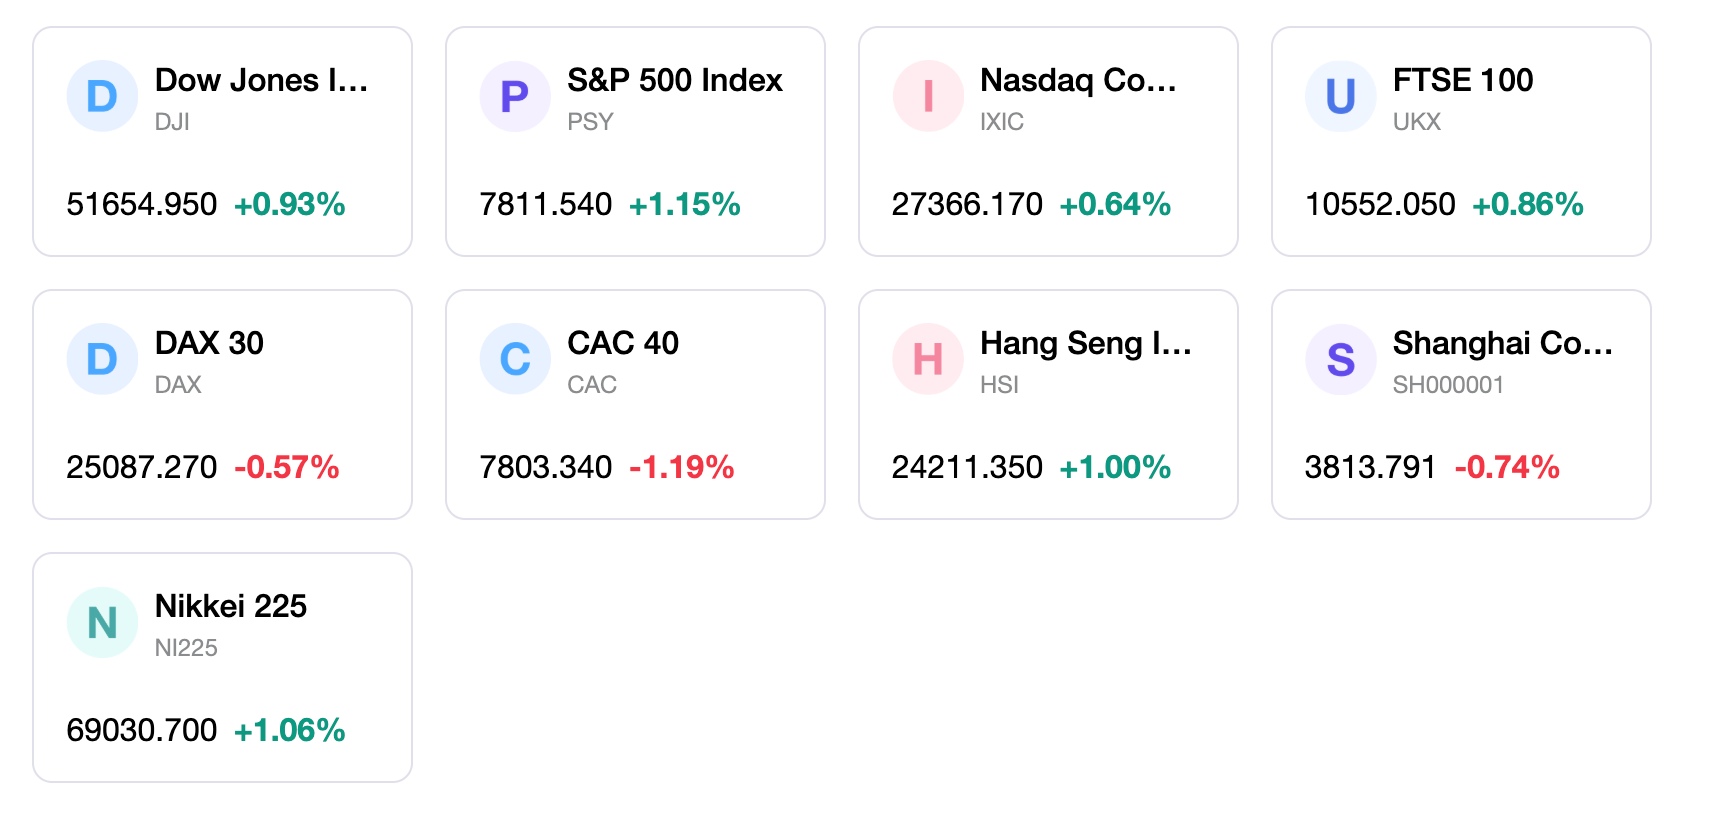
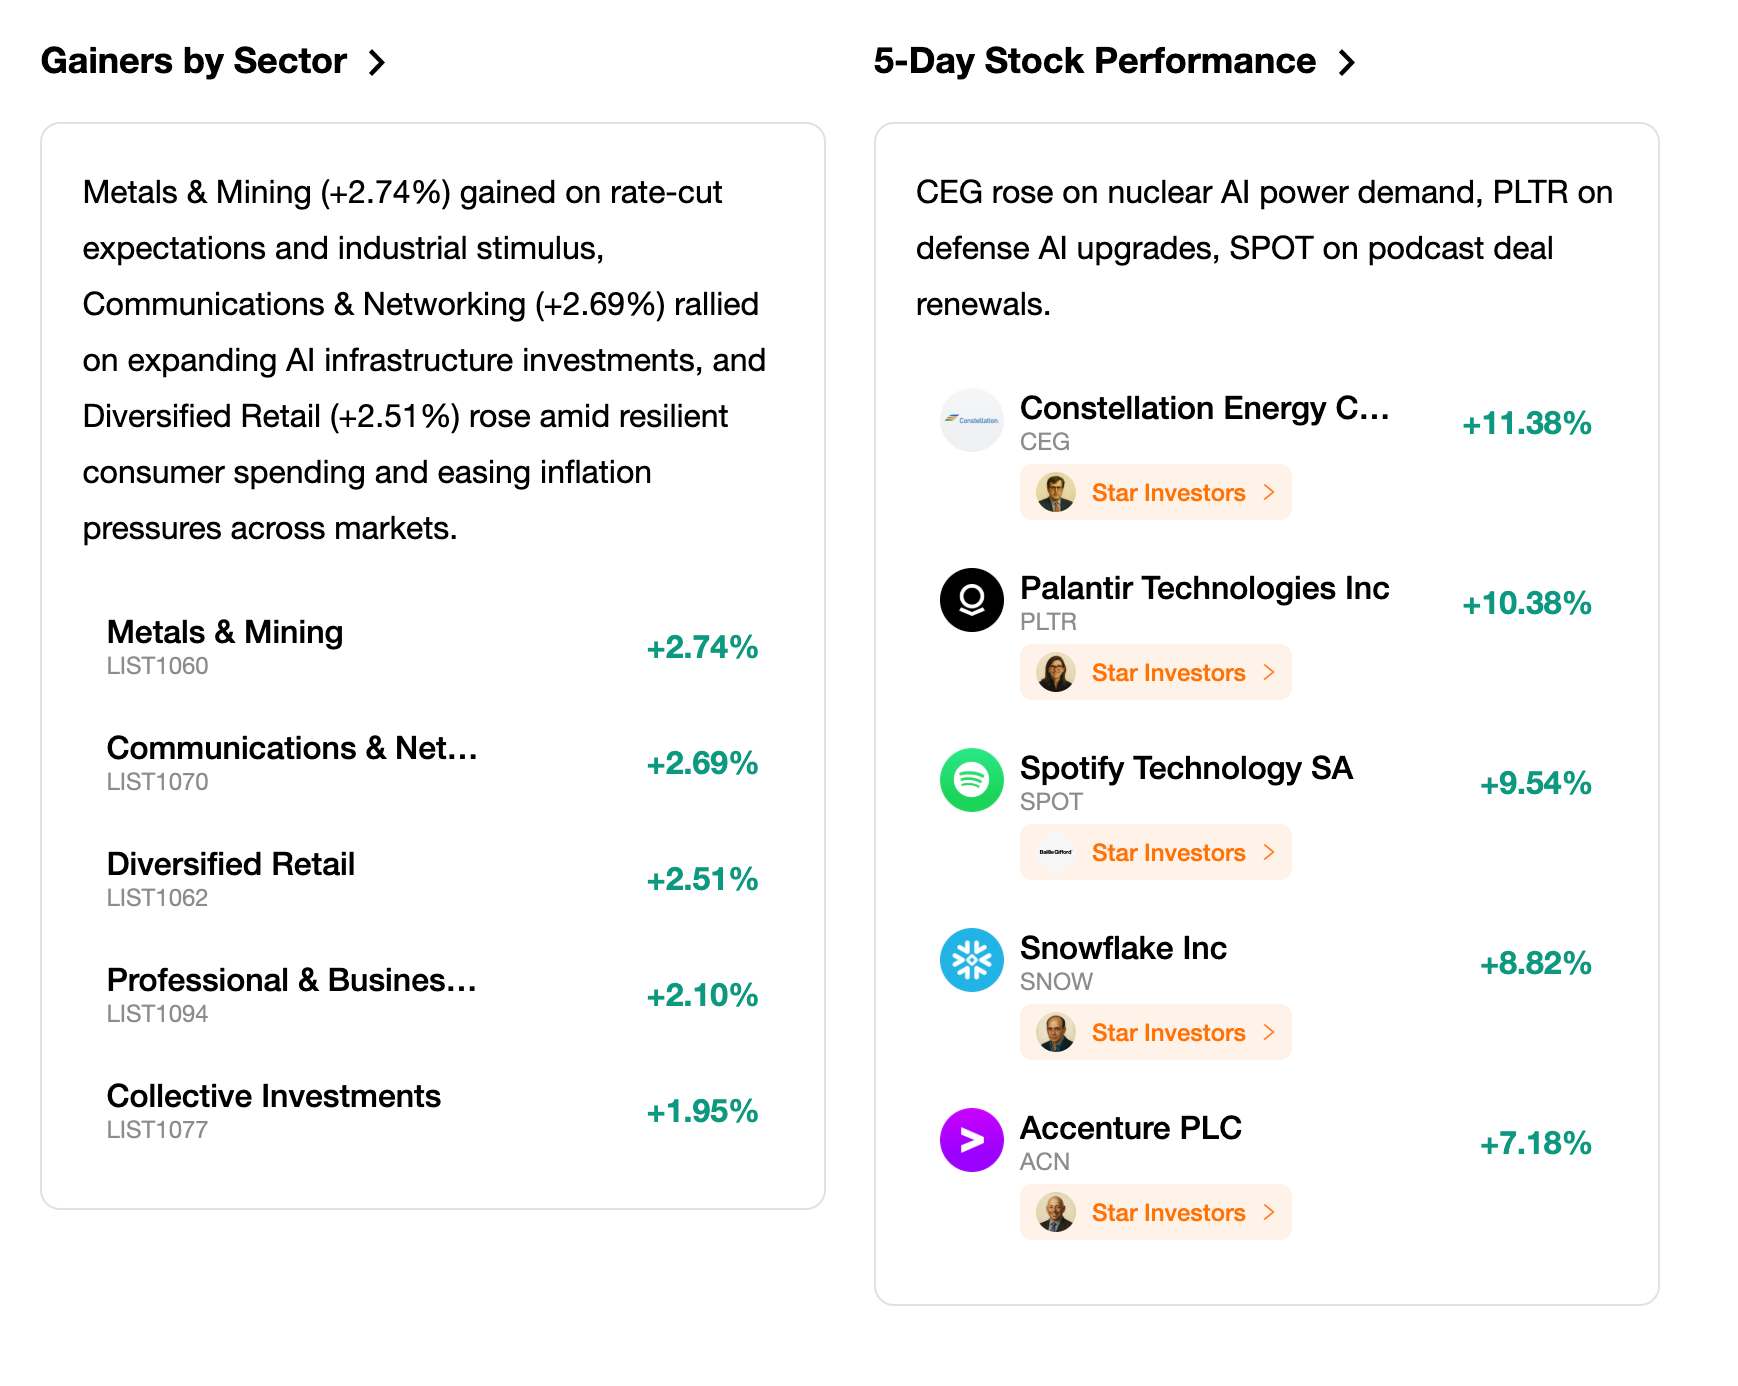
2026年10月5日から10月11日の期間、米国の株式市場は広範な週次上昇を記録し、主要株価指数は週半ばにボラティリティに見舞われたものの、過去最高値を更新しました。対象期間中、S&P 500指数は1.2%上昇し、ダウ工業株30種平均は0.9%上昇しました。ナスダック総合指数は、半導体株や超大型ハイテク株に利益確定売りが出たため、0.6%の上昇にとどまりました。スタイルローテーションでは、バリュー株と市場全般の株式が上昇を牽引し、等加重S&P 500指数は1.6%上昇して時価総額加重ベースのベンチマークを上回るパフォーマンスを示しました。小型株は借入コストの上昇が重荷となり振るわず、ラッセル2000指数は0.5%から1.0%下落しました。セクター別パフォーマンスでは、S&Pの11セクター中9セクターが上昇し、公益事業、生活必需品、エネルギーなどのディフェンシブセクターやエネルギーセクターが主導した一方、情報技術は下落した数少ないセクターの1つとなりました。
金融政策の動向と企業発表が市場の主な動向要因となりました。米連邦準備理事会(FRB)が公表した連邦公開市場委員会(FOMC)議事要旨では、9月の3.75%〜4%への利上げが全会一致で決定されたことが示されましたが、非農業部門雇用者数データが弱含んだことで、10月の利上げに対する市場期待は20%未満に低下しました。FRBのクリストファー・ウォラー理事は10月8日にイスタンブールで行った講演で、インフレの上振れリスクが引き続き主な懸念事項であり、コア個人消費支出(PCE)インフレ率は2.5%から3.0%の間で高止まりしていると指摘しました。企業ニュースでは、第3四半期の決算発表シーズンが始まるとともに、コンステレーション・エナジーがグーグルへの電力供給契約を結ぶなどの戦略的商取引が発表され、エネルギー株や資本財株の下支えとなりました。
債券市場からの圧力が存在したものの、市場心理は穏やかに安定し、CBOEボラティリティ指数は週末までに約14.84まで低下しました。株式ファンドへの資金フローやポジショニング指標は慎重なポジション調整を示しており、市場の総合的な騰落指標には依然として慎重姿勢が見られたものの、恐怖・強欲指数(Fear & Greed Index)は31から45へと上昇して中立圏に入りました。機関投資家の資金は、高水準の無リスク利回りからポートフォリオを防衛する戦略を反映し、高配当のディフェンシブセクターや等加重指数を選好しました。投資家は高バリュエーションのハイテク株や半導体株のモメンタムポジションを縮小し、魅力的な本質的バリュエーションと堅固なバランスシートを持つバリュー分野へ流動性を振り向けました。
市場全体の動きは、企業の業績回復力と引き締め的なマクロ金融環境との乖離が拡大しているサイクル後期の相場環境を反映しています。底堅い企業収益性と構造的な人工知能(AI)関連支出が大型株のバリュエーションを支え続けており、10年物国債利回りが20年ぶりの高水準に達しているにもかかわらず、主要株価指数は過去最高値付近で取引されています。しかし、高金利が小型株や低迷する住宅活動、減速する消費者マインドに与える持続的な重荷は、広範な経済が引き続き逆風に直面していることを示唆しています。株式市場は、強固なミクロのファンダメンタルズとマクロ政策の引き締めが均衡を保つ環境の中で推移しています。
来週の主な市場変動要因と投資
今週の金融市場では、重要なマクロ経済指標の発表と、第3四半期決算発表の本格化に注目が集まります。主な経済指標としては、9月の消費者物価指数(CPI)および生産者物価指数(PPI)の報告が含まれ、インフレ圧力が引き続き拡大しているかどうかを判断する重要な手掛かりとなります。また、投資家は個人消費の健全性を推し量るため、月次小売売上高データや各地域の製造業景況調査にも注目します。企業側では、ウォール街の主要金融機関が第3四半期の銀行決算発表を皮切りに、企業収益性、純利ざや(NIM)の動向、貸倒引当金の見通しに関する方向性を決定付けることになります。
今週の値動きは、インフレデータと米国債利回りの動きとの相互作用によって左右される可能性が高いでしょう。発表されるインフレ指標が予想を上回った場合、債券利回りが数年ぶりの高値を再び試す展開となり、デュレーションの長いグロース株へのバリュエーション圧迫や、12月の米連邦公開市場委員会(FOMC)での金融引き締め懸念の再燃につながる可能性があります。逆に、インフレに鈍化の兆しが見られ、序盤の銀行決算が市場予想を上回れば、株式市場で広範な銘柄入れ替え(ローテーション)が一段と進み、バリュー株やシクリカル(景気敏感)セクターが勢いを維持する一方で、主要株価指数が高水準の無リスク金利を消化しやすくなります。
投資戦略の観点からは、機関投資家はバランスの取れたクオリティ重視のアロケーション(資産配分)枠組みを維持することが推奨されます。株式ポートフォリオについては、高金利環境下でも魅力的な配当利回りと収益安定性を提供するヘルスケア、生活必需品、公益事業などの高品質なバリューセクターやディフェンシブセクターへのオーバーウェイト配分が望ましいでしょう。人工知能(AI)の成長トレンドを捉えるため、超大型テクノロジー株への投資比率は選択的に維持すべきですが、等加重インデックス戦略などを活用して集中リスクを管理する必要があります。また、手元現金を適度に維持しておくことで、経済指標発表に伴うボラティリティ急増の局面を好機として活用できます。
細心の注意を払うべき主な市場リスク要因としては、ボラティリティの高いエネルギー市場や継続する中東の地政学リスクに起因するインフレの予期せぬ上振れが挙げられます。米10年債利回りが直近高値を上回って推移し続けた場合、企業の資金調達コストが上昇し、株式市場のバリュエーション・マルチプル(株価評価倍率)に圧力がかかります。その他の下振れリスクとしては、銀行決算で発表される可能性のある信用クオリティの悪化、第4四半期の企業業績見通し(ガイダンス)の下方修正、そして広範な消費支出の大幅な縮小を示唆する家計の消費者心理のさらなる低下などが含まれます。
週刊マーケット
5日間の指数パフォーマンス
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。