


8月26日のSAP SE (SAP) 値動きは3.44%下落:どのようなシグナルを示しているのか?



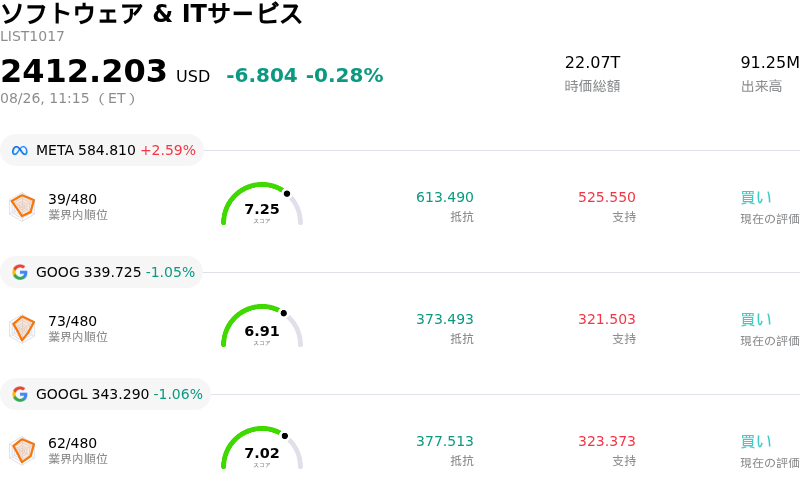
SAP SE (SAP) 値動きは3.44%下落しました。ソフトウェア & ITサービスセクターは0.28%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 2.59%、Alphabet Inc Class C (GOOG) 下落 1.05%、Alphabet Inc Class A (GOOGL) 下落 1.06%。
本日のSAP SE(SAP)の株価下落の要因は何ですか?
取引時間中のSAP SE株の下落は、主にUBSによる注目のアナリスト格下げが要因です。同社はエンタープライズ・ソフトウェア大手であるSAPの投資判断を「買い」から「中立」に引き下げました。この格下げを受け、数週間にわたる株価上昇の後に利益確定売りが誘発されました。ウォール街では、顧客のワークフローに対するエージェント型人工知能(AI)ツールの同社の導入ペースが相対的に遅いことへの懸念が強調されており、これが短期的なマネタイズ機会を抑制し、大企業顧客がSAPの中核エコシステム外で代替AIソリューションを模索するリスクを高める可能性があると指摘されています。
AI展開のペースに加え、下半期におけるSAPのカレント・クラウド受注残高の成長減速予想が市場心理の重荷となりました。同社は強固な中核ERP(企業資源計画)機能と専用のクラウド移行プログラムを通じた継続的な顧客移行を維持しているものの、アナリストは、顧客移行クレジットの利用などが部分的に影響し、経営陣のガイダンスに対するフリーキャッシュフローの上振れ余地がますます限られているように見えると指摘しています。長期的な構造的需要は引き続き下支えとなっているものの、機関投資家の関心は一時的に、AI機能の展開やクラウド受注の勢いを取り巻く実行リスクへとシフトしています。
より広い視点で見ると、今回の株価下落は、生成AI関連製品の具体的な商用化を巡り、エンタープライズ・ソフトウェア・セクター全体で投資家の焦りが高まっていることを反映しています。競合するエンタープライズ・クラウド企業との競争が激化するなか、市場参加者は契約価値の拡大加速やAI主導による直接的な収益貢献の明確な証拠を求めています。事業執行に対するこのような感応度の高まりが、足元の株価回復後の利益確定売りと相まって、継続的な売り圧力と日中のボラティリティを生み出しました。
SAP SE(SAP)のテクニカル分析
技術的に見ると、SAP SE (SAP)はMACD(12,26,9)の数値が-1.108で、中立のシグナルを示しています。RSIは62.129で中立の状態、Williams%Rは56.391で売りの状態を示しています。ご注意ください。
SAP SE(SAP)のファンダメンタル分析
SAP SE (SAP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.49Bで、業界内で14位です。純利益は$8.07Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$253.74、最高は$367.98、最低は$154.99です。
SAP SE(SAP)に関する詳細
企業固有のリスク:
- エージェント型AIの展開および収益化における実行の遅れ:ウォール街による格下げは、SAPが通期目標の200件に対し、一般提供を開始したすぐに使えるAIエージェントがわずか17件にとどまっていることを強調しています。この展開の遅れは短期的なAIのマネタイズを制限し、大企業顧客が競合プラットフォームや自作AIツールへ移行する運用リスクを高めています。
- クラウドバックログ成長の減速予想とFCFの制約:アナリストの予測では、2026会計年度後半に現在のクラウド受注残高(バックログ)の成長が減速する可能性が高いとされています。さらに、「RISE」イニシアチブに基づく移行クレジットの顧客による活発な利用がフリーキャッシュフローの創出を圧迫しており、目標に対するFCFの上振れ可能性を低下させています。
- 買収に伴う希薄化とAIコスト増加による利益率の圧迫:経営陣は、DremioやPrior Labsを含む最近のAI関連買収による希薄化を反映し、2026会計年度の営業利益ガイダンスを1億ユーロ引き下げました。収益性はAIトークンインフラ支出の増加や高いR&D費用によってさらに抑圧されており、クラウド売上総利益率の低下要因となっています。
- 規制当局への譲歩による契約ロックインの弱体化:欧州反トラスト規制当局と締結した法的拘束力のあるコミットメントにより、SAPは世界中で再有効化手数料を撤廃し、解約条項を認めることが求められています。これらの義務的な譲歩は、ソフトウェア顧客の乗り換え障壁を引き下げ、利益率の高い保守収入を圧迫するとともに、長期的な収益の予測可能性を損なっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。