


7月24日のSeagate Technology Holdings PLC (STX) 値動きは3.78%下落:主な推進要因が明らかにされました



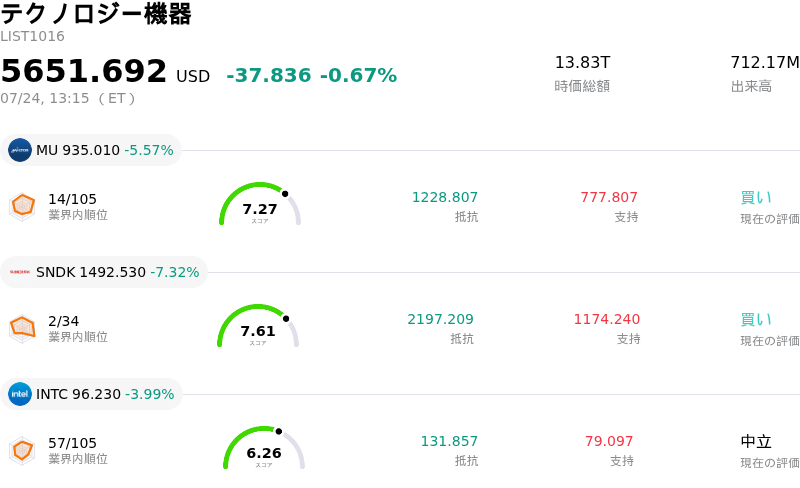
Seagate Technology Holdings PLC (STX) 値動きは3.78%下落しました。テクノロジー機器セクターは0.67%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 5.57%、SanDisk Corporation (SNDK) 下落 7.32%、Intel Corp (INTC) 下落 3.99%。
本日のSeagate Technology Holdings PLC(STX)の株価下落の要因は何ですか?
シーゲイト・テクノロジーは、主に直近の四半期決算発表と、ストレージ市場の回復に対する慎重な見通しによって下押し圧力に直面している。同社は大容量ドライブ製品の提供を通じて人工知能(AI)ブームの恩恵を受ける体制を整えてきたものの、直近の決算は、次世代記録技術への移行が目先の実装におけるハードルに直面していることを示唆している。これにより、大容量セグメントにおける完全なマージン回復の時期に関して、投資家が期待を再調整する動きにつながっている。
業界全体の環境も、足元のボラティリティを誘発する要因となっている。データセンター投資は全体的に増加しているものの、資本の配分方法には乖離が見られる。現在のサイクルにおいて、多くの企業顧客はストレージ容量よりもコンピューティング能力を優先しており、これが従来のハードディスクドライブ(HDD)に対する需要を一時的に抑制している。さらに、シーゲイトの売上にとって極めて重要な地域である中国市場の回復のばらつきが、同社の収益軌道に引き続き不透明感をもたらしている。
同社の負債資本比率(D/Eレシオ)における潜在的リスクや、現在のキャッシュフロー予測下での配当の持続可能性を指摘した最近のアナリストレポートを受けて、機関投資家のセンチメントはより防衛的な姿勢に転じている。シーゲイトはストレージ階層において依然として支配的な地位を維持しているものの、熱アシスト磁気記録(HAMR)製品の立ち上がりが予想よりも遅れていることで、競合他社につけ入る隙を与えている。このため、一部のポートフォリオ・マネージャーは同社株へのエクスポージャーを縮小し、より分散された半導体やインフラ関連銘柄に投資をシフトさせている。
マクロ経済の観点からは、金利軌道に対する根強い懸念と、それが企業の設備投資予算に与える影響が、ハードウェアセクター全体に重くのしかかっている。大規模な海外事業を展開するシーゲイトは、グローバルサプライチェーンに影響を及ぼす為替の逆風や地政学的緊張に対しても敏感である。これらのマクロ要因と同社固有のガイダンスとの交錯により、本日見られた大幅な日中ボラティリティが引き起こされた。市場は、暦年の残り期間におけるより保守的な成長見通しを反映した、新たな均衡価格を模索している。
Seagate Technology Holdings PLC(STX)のテクニカル分析
技術的に見ると、Seagate Technology Holdings PLC (STX)はMACD(12,26,9)の数値が3.232で、中立のシグナルを示しています。RSIは53.451で中立の状態、Williams%Rは10.196で買われ過ぎの状態を示しています。ご注意ください。
Seagate Technology Holdings PLC(STX)のメディア報道
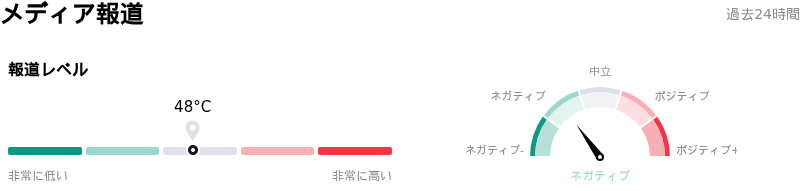
メディア報道に関して、Seagate Technology Holdings PLC (STX)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Seagate Technology Holdings PLC(STX)のファンダメンタル分析
Seagate Technology Holdings PLC (STX)はテクノロジー機器業界に属しています。最新の年間売上高は$9.10Bで、業界内で9位です。純利益は$1.47Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$979.05、最高は$1300.00、最低は$682.12です。
Seagate Technology Holdings PLC(STX)に関する詳細
企業固有のリスク:
- 目先のカタリストリスクと業績の不確実性: 2026会計年度第4四半期決算発表が7月28日に予定されているなか、業績予想(ガイダンス)の下方修正やAI主導のストレージ相場の上昇反転に対する投資家のヘッジの動きにより、同株価は直近の高値から20%下落(ドローダウン)しています。
- 売上成長におけるオペレーション上の天井: 現在の機関投資家向け分析によると、シーゲイトのニアライン生産能力は2026年まで完全に割り当てられており、大容量ハードディスクドライブ(HDD)に対する市場需要がさらに加速し続けたとしても、同社が売上予想を上回る能力は事実上制限されています。
- 脆弱化したバランスシートと債務返済負担: 同社は約248%という著しく高い純有利子負債自己資本比率(ネットD/Eレシオ)を維持しており、これが売上高の8.6%にのぼる恒常的な営業費用と相まって、資本配分の柔軟性を制限し、信用市場の変動に対する脆弱性を高めています。
- 内部関係者(インサイダー)による積極的な株式売却: 最近の規制当局への提出書類によると、過去90日間に内部関係者が6,900万ドル以上の株式を売却しており、これは現在のバリュエーションに対する経営陣の確信の欠如を示唆している可能性があり、日中の株価に対する持続的な下押し圧力の一因となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。