


7月22日のSalesforce Inc (CRM) 値動きは3.33%下落:完全な分析



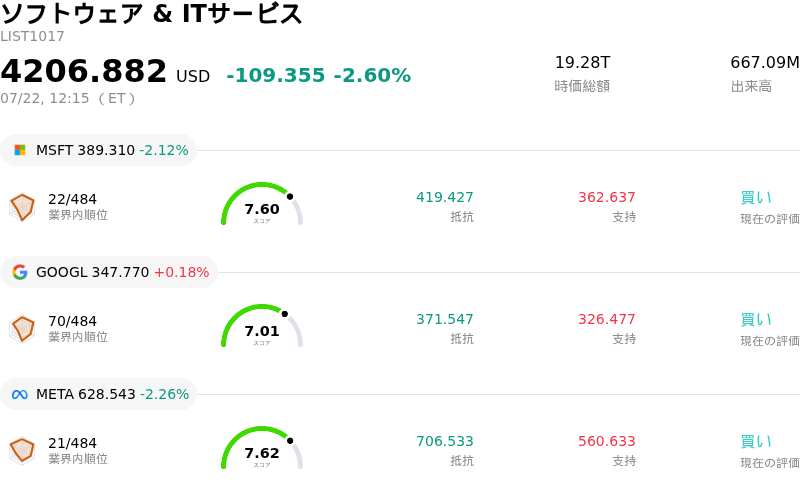
Salesforce Inc (CRM) 値動きは3.33%下落しました。ソフトウェア & ITサービスセクターは2.60%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 2.12%、Alphabet Inc Class A (GOOGL) 上昇 0.26%、Meta Platforms Inc (META) 下落 2.26%。
本日のSalesforce Inc(CRM)の株価下落の要因は何ですか?
本日のセールスフォースに対する下押し圧力は、マクロ経済予測の変動や人工知能(AI)の収益化に対するより厳しい評価を主な背景とする、エンタープライズ・ソフトウェア・セクター全体の冷え込みを反映している。米連邦準備理事会(FRB)が金利調整に対してより慎重な姿勢を示唆する中、資本集約的なテクノロジー企業はバリュエーションの再評価に直面している。機関投資家は、高マルチプルのSaaS(Software-as-a-Service)銘柄から、よりディフェンシブな資産へ資金をシフトしている模様であり、これが同社株に見られるボラティリティをもたらしている。
業界全体の視点から見ると、顧客関係管理(CRM)のワークフローへのAI統合を巡る初期の期待感は、実行リスクを伴う第2段階に移行しつつある。同社は様々なエージェント型AIツールの立ち上げに成功しているものの、市場は現在、これらの機能がユーザーあたりの大幅な増収に結びつくまでの期間に疑問を抱いている。企業の顧客がITインフラ(テックスタック)の集約を進めている、または、より費用対効果の高い代替策を求めているとの懸念が、クラウドコンピューティング業界全体の慎重な見方に影響を与えている。
さらに、自動化分野における市場シェアを巡り、従来の競合他社や台頭するAIネイティブのスタートアップ企業がしのぎを削る中、競争環境は一段と複雑化している。アナリストらは最近、自動化による効率化によって、理論上は企業顧客が必要とする総人員数が削減される可能性があるため、従来のシートベースのサブスクリプションモデルに対する潜在的なリスクを指摘している。エンタープライズ・ソフトウェアの消費方法におけるこの根本的な転換が、不確実性を生み出し、現在の市場評価の重荷となっている。
最後に、日中の値動きは、市場全体のセンチメントやテクニカル的な売りによって増幅されている。今週、複数の大手テクノロジー企業がまちまちの決算を発表したことを受け、ソフトウェアセクターは敏感な局面を迎えている。本格的な決算シーズンを前にした機関投資家のポートフォリオ調整は、市場が同銘柄にさらなる資本を投じる前に、利益率の拡大と自律的成長(オーガニック成長)に関するより明確な見通し(ガイダンス)を求めていることを示唆している。
Salesforce Inc(CRM)のテクニカル分析
技術的に見ると、Salesforce Inc (CRM)はMACD(12,26,9)の数値が3.194で、中立のシグナルを示しています。RSIは52.441で中立の状態、Williams%Rは28.338で買いの状態を示しています。ご注意ください。
Salesforce Inc(CRM)のメディア報道
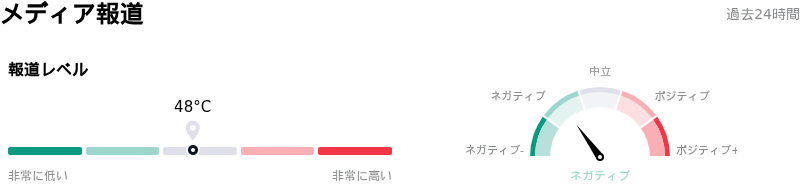
メディア報道に関して、Salesforce Inc (CRM)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Salesforce Inc(CRM)のファンダメンタル分析
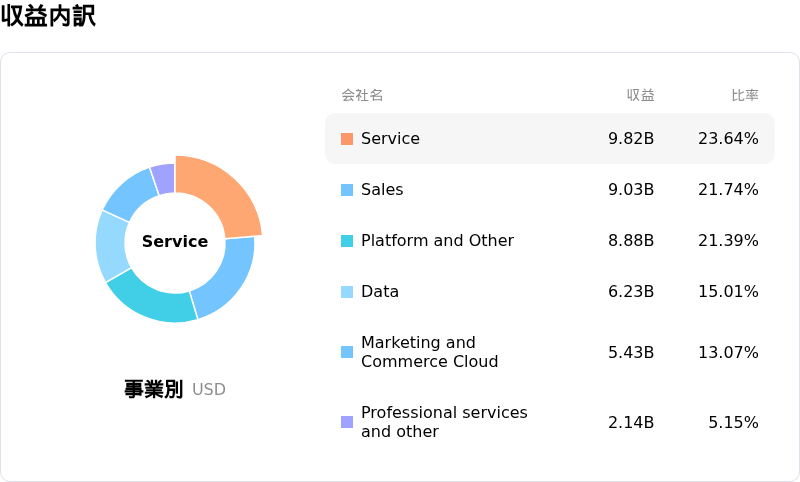
Salesforce Inc (CRM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.52Bで、業界内で13位です。純利益は$7.46Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$249.44、最高は$475.00、最低は$160.00です。
Salesforce Inc(CRM)に関する詳細
企業固有のリスク:
- エージェント型AIの収益化に関する不確実性: 機関投資家のアナリストは、同社が従量課金型の利用モデルへと移行するのに伴い、従来のユーザー数(シート)ベースのサブスクリプション収益がカニバリゼーションを起こす可能性があると指摘し、Agentforceプラットフォームが短期的な収益に与える影響に懸念を表明しています。
- エンタープライズ市場における競争激化: 最近の市場データは、マイクロソフトやサービスナウがエージェント型ワークフロー分野への積極的な拡大を進めていることを示しており、これが大幅な価格圧力を生み出し、サービスおよびセールス・クラウド部門におけるセールスフォースの圧倒的な市場シェアを脅かしています。
- マクロ環境を背景とする商談精査の厳格化: 過去48時間のチャネルチェックからは、エンタープライズ顧客が大規模なデジタルトランスフォーメーション(DX)プロジェクトを延期する傾向を強めており、これが営業サイクルの長期化や、主力であるCRMの更新における予想以上の解約(アトリッション)の上昇につながっていることが伺えます。
- 営業マージンへの圧力: AI競争における競争優位性を維持するため、セールスフォースは研究開発費(R&D)やインフラコストの急増に直面しており、これが近年の営業マージン拡大の進捗を停滞させ、通期のフリーキャッシュフロー予想(ガイダンス)に影響を与えるのではないかとアナリストは懸念しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。