


スペースXの2026年第3四半期売上高は前年同期比161%増:商用化ロジックの加速に伴いAI事業が黒字転換



AIポッドキャスト


スペースXの2026年度第3四半期決算は、売上高が前年同期比161%増の145億7,500万ドルとなり、市場予想を上回った。純損益は黒字転換を果たし、AI投資の収益化や超知能(SI)部門の好調、さらにスターリンクの加入者増加と客単価上昇が寄与した。一方で、累計設備投資額が営業キャッシュフローを大幅に超過しており、約898億ドルの手元現金が緩衝材となっているものの、巨額の投資を継続的な営業キャッシュで十分にカバーできるかが今後の株価動向を左右する重要なリスク要因となる。

TradingKey - 米東部時間10月20日、スペースX(SPCX)は2026年度第3四半期の決算を発表した。当期の売上高は前年同期比161%増の145億7,500万ドルとなり、発表前の市場予想であった127億2,000万ドルを約14.6%上回った。純損益は44億400万ドルの黒字と前年同期から黒字に転換し、GAAP基準の希薄化後1株当たり利益(EPS)は0.35ドルとなった。
全体として、今回の決算はAI投資が売上および利益を生み出し始めていることの証明となった。しかし、設備投資額は依然として営業キャッシュフローを大幅に超過しており、収益性の改善が維持できるかどうかは、同社株の潜在性を評価する上で重要な判断基準となっている。
決算発表を受けて、SPCXの株価は時間外取引で3%超上昇した。
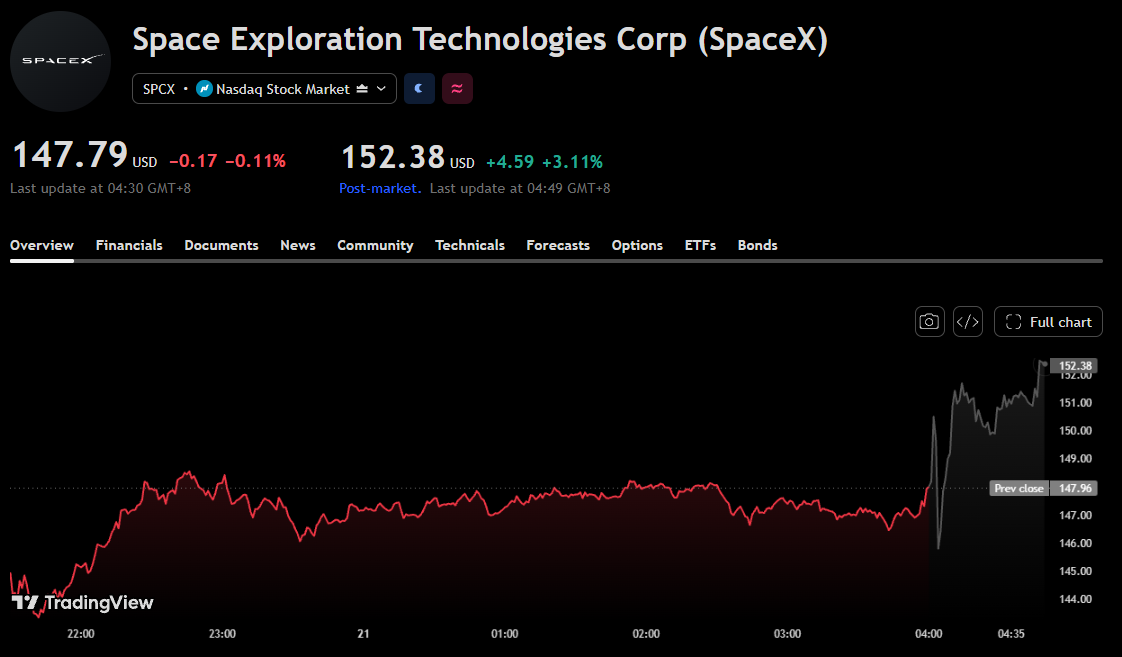
SPCXの時間外株価チャート、出所:TradingView
AI売上高が予想を20%上回る、営業損益は黒字転換
今四半期、旧AI部門は超知能(SI)部門に改称され、売上高は市場予想の63億ドルを20%上回る75億6000万ドルに達した。調整後EBITDAは49億5300万ドルとなり、予想の33億2000万ドルを約49.2%上回った。
売上高の伸びは、主に新規クラウドサービス契約の発効、Cursorの連結化、およびGrokの利用増加によって牽引された。このうちCursorは、8月14日の買収完了から当四半期末までに6億800万ドルの売上高をもたらし、成長のすべてを計算資源のリースによるものとは言えないことを示している。
さらに、SI部門の営業利益は4億3100万ドルに達し、前四半期の12億5700万ドルの営業赤字から黒字転換した。しかし、営業利益率は約5.7%にとどまり、減価償却費や株式報酬費用などを足し戻す調整後EBITDAマージンとの間には顕著な開きが残されている。
株価にとって、これはSPCXの商業化が進展しているという見方を裏付けるものである。
スターリンクの利益成長が業績改善を後押し
今四半期のコネクティビティ事業の売上高は52億4,800万ドルに達し、営業利益は前年同期比99%増の23億6,700万ドルとなりました。スターリンクの一般向け加入者数は1,360万人に増加したほか、1ユーザーあたりの月間平均収入も前四半期の66ドルから69ドルに上昇し、ユーザー拡大と収益の質の改善が同時に進んでいることを示しています。
AI事業の業績回復とスターリンクにおける利益成長が、業績予想の上方修正の根拠となりました。スペースXは設備投資が収益を生み出せることをすでに証明しており、今後はその収益が継続的な拡大を支えるのに十分であることを証明する必要があります。
黒字化後も資金ギャップの穴埋めが必要ななか、設備投資は196億ドルに接近
特に注目されるのは、スペースXの第3四半期の設備投資額が195億9,300万ドルに達した点だ。第1〜第3四半期累計で見ると、同社の営業キャッシュフローは130億9,700万ドルにとどまり、同期間の設備投資額である480億6,900万ドルを下回っており、事業活動から生み出されたキャッシュでは拡張投資をまだ十分カバーできていないことを示している。
しかし、9月末時点で同社は現金・現金同等物および有価証券を約898億5,500万ドル保有しており、これが今後の投資に向けた緩衝材となり得る。
したがって、今回の決算報告のみで同社が緊急に新たな資金調達を必要としていると示すにはまだ不十分であり、より注目されるのは、今後の営業キャッシュフローが成長を加速させ、進行中の投資による既存のキャッシュ準備高の減少を抑制できるかどうかだ。
しかし、この資金不足が長期化した場合、資金調達コストやそれに関連する返済義務は株主リターンに影響を与える重要な変動要因となる。ロイターによると、S&Pグローバルのデジタル・インフラ部門責任者であるマーク・ハビブ氏は、一部の複雑な資金調達構造によって大手IT企業が貸借対照表(バランスシート)に直接反映されないプロジェクト負債を抱え込む可能性があると警告し、「私たちがまだ把握していないものが他にも存在すると言ってよいだろう」と述べた。同氏はまた、現時点で関連企業の格付けを変更する必要はないとも指摘した。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。