SpaceX 26Q3营收同比增长161%:AI业务扭亏为盈,商业化逻辑加速兑现



AI播客


美东时间10月20日,SpaceX公布2026年第三季度业绩,营收与超级智能部门收入均超市场预期,且实现季度扭亏为盈。连接业务Starlink用户与ARPU双升,提供重要盈利支撑。尽管资本开支仍高于经营现金流,但充裕的现金储备暂解融资之急,后续需持续关注现金流增长及潜在债务对股东回报的影响。

TradingKey - 美东时间10月20日,SpaceX(SPCX)公布2026年第三季度业绩。期内营收达到145.75亿美元,同比增长161%,较财报前127.2亿美元的市场预期高出约14.6%。公司实现净利润44.04亿美元,同比实现扭亏为盈,GAAP摊薄每股收益为0.35美元。
整体而言,这份财报为AI投入开始贡献收入和利润提供了证据。不过,资本开支仍明显超过经营现金流,盈利改善能否持续,仍是判断股价潜力的重要依据。
财报公布后,SPCX股价盘后上涨超3%。
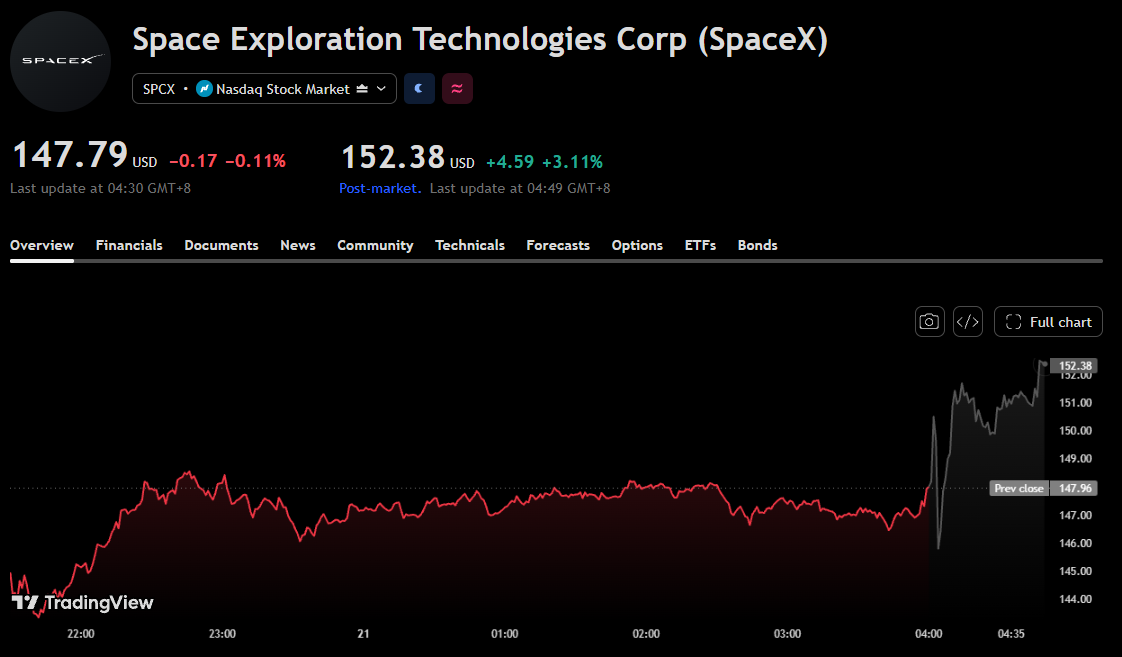
SPCX股价盘后图,来源:TradingView
AI收入超预期20%,营业利润扭亏转盈
本季度,原AI部门更名为超级智能(SI)部门,收入达到75.60亿美元,较63亿美元的市场预期高出20%;调整后EBITDA为49.53亿美元,比33.2亿美元的预期高出约49.2%。
收入增长主要来自新云服务协议生效、Cursor并表以及Grok使用量增加。其中,Cursor自8月14日完成收购至季末贡献了6.08亿美元收入,因此不能把全部增长都归因于算力出租。
此外,SI部门营业利润达到4.31亿美元,扭转了上一季度12.57亿美元的营业亏损。不过,其营业利润率约为5.7%,与调整后EBITDA利润率仍有明显差距,后者加回了折旧摊销、股权激励等费用。
对股价而言,这支撑了SPCX商业化正在改善的逻辑。
Starlink利润增长,为盈利改善提供支撑
连接业务本季度收入达到52.48亿美元,营业利润为23.67亿美元,同比增长99%。Starlink消费者用户增至1360万,月均每用户收入由上一季度的66美元升至69美元,显示用户扩张与收入质量同时改善。
AI业务扭亏、Starlink利润增长,为上修盈利预期提供了依据。SpaceX已经证明资本投入能够带来收入,接下来需要证明这些收入足以支撑持续扩张。
资本开支接近196亿美元,盈利转正后仍需填补现金缺口
值得重点关注的是,SpaceX第三季度资本开支达到195.93亿美元。放眼前三季度,公司经营现金流为130.97亿美元,低于同期480.69亿美元的资本开支,说明扩张投入尚未由经营产生的现金完全覆盖。
不过,截至9月底,公司仍持有约898.55亿美元的现金、现金等价物及有价证券,能够为后续投资提供缓冲。
因此,这份财报尚不足以说明公司迫切需要新增融资;更值得观察的是,未来经营现金流能否加快增长,从而降低持续投资对现有资金储备的消耗。
但如果这一缺口持续存在,融资成本和相关偿付责任就会成为影响股东回报的重要变量。据路透社报道,标普全球数字基础设施业务负责人马克·哈比卜提醒,部分复杂融资安排可能让大型科技公司承担尚未直接显现在资产负债表上的项目债务:“可以肯定地说,还有更多(债务)是我们目前尚未察觉到的。”他同时表示,目前尚无需调整相关企业评级。