


アマゾン株価見通し:モルガン・スタンレー、市場はAWSの成長可能性と収益性を未だ十分に反映しておらず、株価は新たな上昇ラリーに入る可能性



AIポッドキャスト


モルガン・スタンレーは、AWSのGPU導入拡大と営業利益率改善を見込み、アマゾンをトップ・ピックに指定し目標株価を350ドルに引き上げた。Bedrockを通じた法人向け生成AI需要の取り込みも評価されている。一方、設備投資の先行によるフリーキャッシュフローへの圧迫がリスク要因となる。テクニカル面では、株価が主要な指数平滑移動平均線を奪還して強気のパーフェクトオーダーを形成し、短期的回復を示しているものの、263ドルから265.75ドルの上値抵抗帯を明確に上抜けるかが今後のトレンド継続の鍵となる。
TradingKey - モルガン・スタンレーはアマゾン(AMZN)を「トップ・ピック」に指定し、目標株価を335ドルから350ドルに引き上げました。同行は、市場がAWSの成長可能性と収益性をまだ十分に織り込んでいないとみています。
モルガン・スタンレーは、GPU導入拡大への期待の高まりを背景に、2027年と2028年のAWSの売上高成長率予想を従来の41%と37%から、それぞれ47%と42%に引き上げました。計算能力の拡張により、AWSはより多くの顧客需要に対応できるようになり、売上成長が支えられると見込まれています。
しかし株価にとって、事業拡大の価値は売上高が減価償却費や営業費用をカバーできるかどうかも左右します。モルガン・スタンレーの推計によると、AWSの営業利益率は2028年に従来予想より約2ポイント高い44%に達し、アマゾンの営業利益の約67%に寄与する見通しです。売上高と利益率が揃って改善すれば、AWSがグループ全体の業績予想の上方修正を牽引する可能性があり、AI投資の回収に対する投資家の懸念軽減にも貢献します。
またモルガン・スタンレーは、企業の生成AI導入におけるBedrockの役割が過小評価されているとみています。同プラットフォームは多種多様なモデルやAIアプリケーション開発機能を提供し、企業によるアプリケーションの構築と運用を支援しています。
法人顧客が実証実験から本格的な継続運用へと移行すれば、AWSは有償のAPI呼び出し回数の増加や関連クラウドサービス需要の拡大から利益を得ることになります。投資家にとって、これは短期的な売上高だけでなくAWSの成長持続性の評価にも影響を与え、アマゾンに適用するバリュエーション・マルチプルの引き上げにつながる可能性があります。
リスクとしては、計算能力向けの設備投資が売上高の回復に先行する一方で、収益の伸びがフリーキャッシュフローの改善に同期して結びつかない可能性が挙げられます。需要の発現が予想より遅れるか、減価償却負担の圧力が想定を上回った場合、バリュエーション拡大の可能性が抑えられるおそれがあります。
テクニカル面では、アマゾンの株価は日中に5%超上昇し、5本すべての指数平滑移動平均線を奪還するとともに、重要な節目である260.69ドルを上抜けました。日中の上昇により短期的なチャート形状が改善し、10月の戻り高値に再び挑む中で保ち合いレンジ内での力強い回復を示しています。
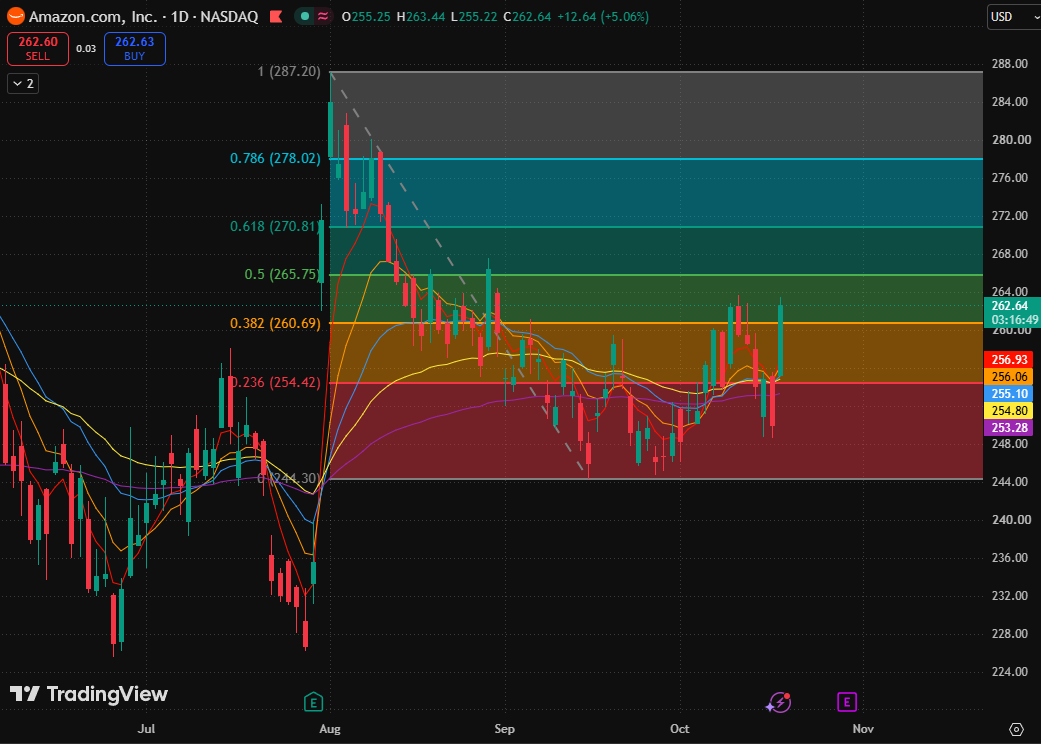
アマゾン株価チャート、出所:TradingView
移動平均線について見ると、5日、10日、20日の指数平滑移動平均線(EMA)はそれぞれ256.99ドル、256.09ドル、255.12ドルに位置し、80日と160日の指数平滑移動平均線は254.80ドルと253.28ドルに位置しており、強気のパーフェクトオーダー(上昇配列)を形成しています。しかし、5本の移動平均線は依然として狭いレンジ内に集中しており、上方へ十分に拡散していないことから、中長期的なトレンドの確認よりも短期的な回復が先行している状態を反映しています。
現在の上値抵抗帯は、直近の戻り高値および0.5のフィボナッチ・リトレースメント水準により構成される263ドルから265.75ドルの間に集中しており、このゾーンを明確に上抜ければ、0.618のフィボナッチ・リトレースメント水準(270.81ドル)をさらに試す展開となります。
下値側では、保ち合いレンジの上限突破に再び失敗し、直近で奪還した水準を下回って押し戻され、上値抵抗線での反落が確定して密集する移動平均線群に再び下押し圧力がかかるシナリオに注意が必要です。このサポート帯も失われた場合、現在の「力強い回復」という評価は大幅に弱まり、トレンドは再びレンジ下限に向かって逆戻りする可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。