亚马逊股价预测:摩根士丹利指市场尚未充分反映AWS的增长潜力及盈利能力,股价或开启新一轮上涨



AI播客


摩根士丹利将亚马逊列为首选股,目标价上调至350美元,主要基于AWS的GPU部署预期提升、营业利润率改善及Bedrock生成式AI的潜力被低估。技术面上,亚马逊股价日内大涨超5%并重返多头均线,短线呈现强势修复,正在挑战前期反弹高点。潜在风险在于算力投资先于收入回收、折旧压力偏高,以及需求释放若不及预期可能限制估值提升。
TradingKey - 摩根士丹利将亚马逊(AMZN)列为“首选股”,目标价从335美元上调至350美元。该行认为,市场尚未充分反映AWS的增长潜力及盈利能力。
摩根士丹利依据更高的GPU部署预期,将AWS在2027年和2028年的营收增速预测,由41%和37%上调至47%和42%。新增算力有望帮助AWS承接更多客户需求,为收入增长提供支持。
但对股价而言,扩张的价值还取决于收入能否覆盖折旧和运营成本。大摩预计,AWS在2028年的营业利润率将达到44%,较此前预测提高约2个百分点,并贡献亚马逊约67%的营业利润。如果收入和利润率同步改善,AWS便可能推动集团盈利预期上修,也有助于缓解投资者对AI投入回报的担忧。
摩根士丹利还认为,Bedrock在企业采用生成式AI过程中的作用被低估。该平台提供多种模型及AI应用开发能力,帮助企业构建和运行应用。
如果企业客户从试验转向持续部署,AWS有望获得更多付费调用和相关云服务需求。对投资者而言,这不仅关系到短期收入,也影响其对AWS增长持续性的判断,进而可能提高愿意给予亚马逊的估值倍数。
风险在于,算力投资支出先于收入回收,盈利增长也未必同步转化为自由现金流改善。若需求释放慢于预期,或折旧压力高于预期,估值提升就可能受限。
从技术面来看,亚马逊股价日内上涨超5%,已重新站上五条指数移动平均线,并越过260.69美元的关键位置。盘中大涨改善了短线结构,当前属于区间内的强势修复,正在再次挑战10月反弹高点。
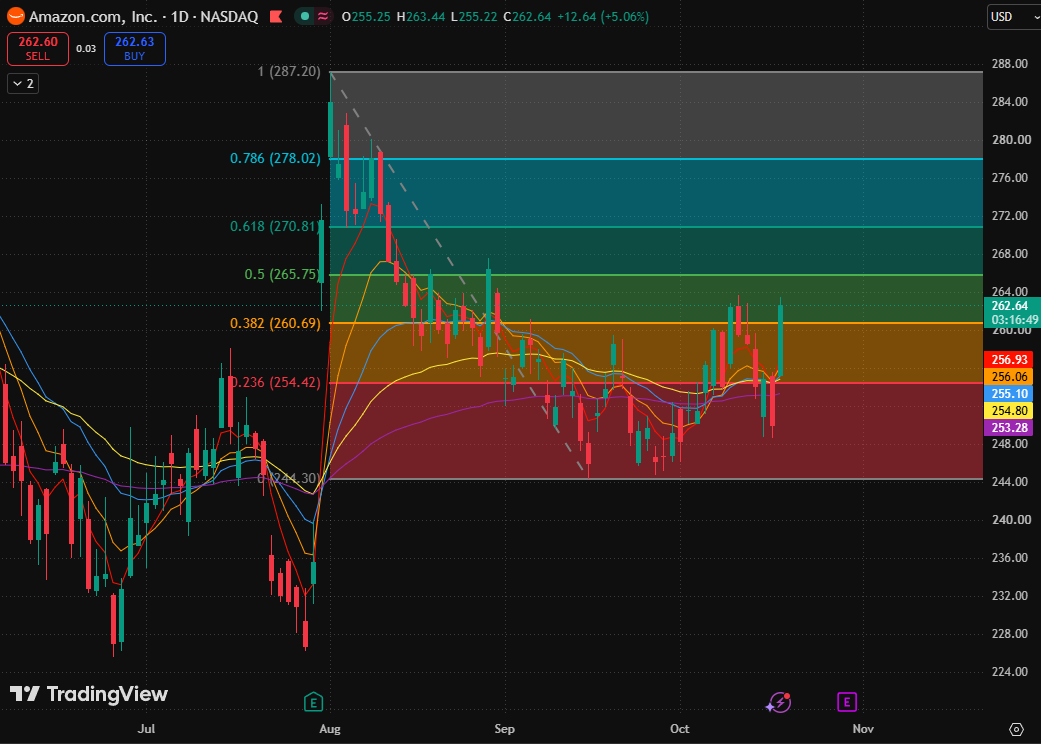
亚马逊股价图,来源:TradingView
均线方面,5日、10日和20日指数移动平均线分别位于256.99、256.09和255.12美元,80日与160日指数移动平均线分别位于254.80和253.28美元,已呈多头次序。不过,五条均线仍集中在较窄范围,尚未充分向上发散,反映短线修复领先于中长期趋势确认。
当前上方压力集中在263至265.75美元,由近期反弹高点与0.5斐波那契回撤位构成;若有效突破该价位,将进一步挑战0.618斐波那契回撤位(270.81美元)。
下行风险方面,需要注意再次冲击整理区上沿失败,随后跌回最新收复位下方,形成二次上攻受阻,并把回撤压力重新传向均线密集区。若该支撑带也失守,当前“强势修复”的判断将明显削弱,走势可能重新转向区间下部。