


【米国株プレマーケット】米CPI発表を控え、バンク・オブ・アメリカ4%下落、ブラックロック5%超上昇



AIポッドキャスト


米東部時間14日の時間外取引で、米株主要3指数先物は米9月CPI発表を控え高安まちまちとなった。大手金融はブラックロックが好調だった一方、バンク・オブ・アメリカは規制罰金等で軟調。ホルムズ海峡の通航リスクを背景に原油価格が上昇し、金は小幅安、ビットコインは小幅高となった。半導体株はASMLの好決算や通期見通し引き上げが支えとなったが、中国懸念などで高安まちまち。IEAは世界石油需要予測を下方修正した。市場の関心は米インフレデータやFRBの金融政策動向に向かっている。

TradingKey - 米東部時間14日水曜日の時間外取引で、米9月消費者物価指数(CPI)データの発表を前に投資家が慎重姿勢を維持する中、米株主要3指数先物は高安まちまちとなりました。大手金融機関の決算では明暗が分かれ、ブラックロック(BLK)が好調な決算を発表した一方、バンク・オブ・アメリカは規制罰金や市場予想を下回る業績が重しとなりました。また、ホルムズ海峡での通航リスクが再び国際原油価格を押し上げました。
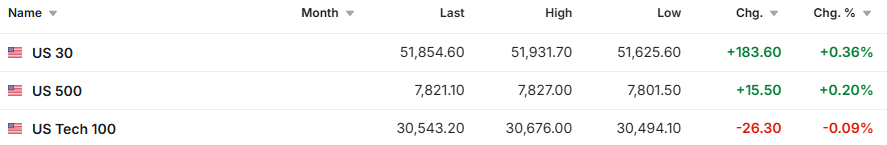
本稿執筆時点で、ダウ平均先物は0.36%上昇、S&P 500先物は0.2%上昇、ナスダック100先物は0.09%下落しました。
出所:Investing
コモディティ市場では、国際原油価格が上昇を続けました。WTI原油(USOIL)は約1.0%上昇し95.6ドル付近で取引され、ブレント原油(UKOIL)は約0.1%上昇し106.3ドル付近まで値上がりしました。ホルムズ海峡で民間船2隻が攻撃されたことに加え、イラン当局者が非準拠の船舶に対する対応を調整中だと述べたことで、供給混乱リスクのプレミアムが再び上昇しました。
金(XAUUSD)は約0.5%下落し4,140ドル付近で取引されました。米ドル指数が102.25へとわずかに上昇した一方、米CPI発表を前に市場参加者が方向性のあるポジション調整を控えたため、金の安全資産としての需要が抑制されました。
暗号資産市場では、ビットコイン(BTC)は約0.3%上昇し83,500ドル付近で取引されました。米ドル、米国債利回り、およびリスク資産の今後の方向性を示すインフレデータの発表を投資家が待つ中、暗号資産市場全体のボラティリティは限定的な水準にとどまりました。
市場動向
バンク・オブ・アメリカ(BAC)は時間外取引で約4%下落した。同社の第3四半期の調整後1株あたり利益は1.08ドルとなり、市場予想の1.10ドルを下回った。売上高は前年同期比3%増の300億ドルとなった。純利益は12億ドルの規制当局との和解費用の計上により、前年同期の83億ドルから69億ドルに減少した。
ブラックロックは時間外取引で5%超上昇した。同社の第3四半期末時点の運用資産残高は15兆5000億ドルに達し、四半期純流入額は2050億ドルとなった。売上高は前年同期比19%増加、調整後希薄化後1株あたり利益は前年同期比38%増加し、アラジン・テクノロジー・サービスおよびETF事業が拡大を続けた。
時間外取引で半導体銘柄は高安まちまちの展開となった。エヌビディア(NVDA)は約0.2%上昇、マイクロン・テクノロジー(MU)は約1.4%下落、インテル(INTC)は約1.6%下落した。ASMLが通期見通しを引き上げたことでAIインフラ需要の下支えとなったものの、中国のメモリ半導体メーカーによる技術的進展への懸念や業界内の競争激化が引き続きマイクロンやインテルの重荷となった。
ゲームストップ(GME)は時間外取引で約1.8%上昇した。規制当局への提出書類によると、同社の会長兼CEOであるライアン・コーエン氏が10月13日にクラスA普通株式84万4130株を取得した。1株あたりの取得価格は26.75ドルから27ドルの範囲で、取引総額は約2280万ドルに達する。
マーケットニュース
ASML(ASML)は2026年の業績見通しを引き上げた。同社の第3四半期売上高は117億ユーロ、純利益は50億ユーロとなり、通期の売上高ガイダンスを440億〜450億ユーロに絞り込んだ。また、一部の顧客が2029年および2030年に向けた装置発注の協議を開始したと述べた。
国際エネルギー機関(IEA)は世界の石油需要予測を引き下げた。IEAは、中東の紛争、燃料供給のひっ迫、景気見通しの悪化の影響を受け、2026年の世界石油需要が前年比で日量約260万バレル減少すると予想しており、第4四半期の需要は前年同期比で日量250万バレル減少すると見込んでいる。
ホルムズ海峡における通航リスクが一段と高まっている。革命防衛隊海軍は、貨物船が同海峡で機雷に接触して沈没したと発表した。これに先立ち、英国海上貿易機関(UKMTO)はコンテナ船とタンカーが正体不明の発射体による攻撃を受けたと報告していた。
ニューヨーク連銀のウィリアムズ総裁は、米連邦準備理事会(FRB)が今年あと1回の利上げを行う必要があるとの見通しを示したが、2027年まで利上げを継続する必要はない可能性があると述べた。同氏はまた、エネルギー価格による圧力にもかかわらず、米経済には基調的なインフレの減速を促す要因が依然として存在していると指摘した。
主要データとイベントのプレビュー
米東部時間10月14日午前8時30分、米国で9月のCPI、コアCPI、および実質賃金データが発表される。
米東部時間10月14日午後1時30分、リッチモンド連銀のバーキン総裁が講演を行う。
米東部時間10月14日午後2時、FRBが地区連銀経済報告(ベージュブック)を公表する。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。