


マイクロン株価予想:HBM4、粗利益率、業績ガイダンスに注目、株価は1,100ドル突破の予想



AIポッドキャスト


マイクロン・テクノロジーの第4四半期決算は、売上高やEPS、粗利益率のガイダンス達成状況に加え、次期業績見通しが最大の焦点となる。AI向けHBM4の量産・顧客認定の進捗や、設備投資と生産能力計画が将来の需給バランスを左右する。テクニカル面では、逆三尊の強気モメンタムを維持しており、上値抵抗線である1,080〜1,110ドルの突破が過去最高値挑戦の鍵を握る。一方、予想を下回る場合は下値サポート水準までの調整リスクが伴う。

TradingKey - マイクロン・テクノロジー(MU)は、9月30日の米株式市場終了後に2026会計年度第4四半期決算を発表する。同社が以前提示した第4四半期の業績予想(ガイダンス)は、売上高500億ドル±10億ドル、Non-GAAP EPS 31ドル±1ドル、粗利益率約86%であった。投資家にとって、今回の決算発表でまず注目すべきは、実際の売上高、EPS、粗利益率と同社の以前のガイダンスとの乖離である。
マイクロン決算、HBM4やメモリ価格、次期業績見通しに注目
第一に、売上高、EPS(1株当たり利益)、粗利益率です。実際の売上高と1株当たり利益が市場予想を上回り、粗利益率が会社の前回予想と同水準かそれを上回って推移すれば、収益性に対する市場の期待感を維持する上で一般的に好材料となります。一方、粗利益率や利益の数字が市場予想を下回った場合、株価の下落を招く可能性があります。
第二に、次期の業績予想(ガイダンス)です。現在、DRAMとNANDの価格は比較的高い水準にあるため、次四半期の売上高、粗利益率、メモリ価格に対する同社の見通しは、その後の利益成長に関する市場の判断に影響を与えます。業績予想が市場予想を上回れば株価の支援材料となり得ますが、価格上昇の減速や粗利益率の低下を会社が予想した場合、市場は将来の業績予想を再調整する可能性があります。
AIメモリに関して、マイクロンは以前、主要顧客プラットフォーム向けにHBM4の量産出荷を開始し、複数のエンド顧客に認定用サンプルを提供したほか、HBM4Eの研究開発も進んでいることを開示していました。今回の決算発表における主な注目点には、HBM4の出荷進捗、顧客による認定状況、および2027年に向けた生産能力計画が含まれます。出荷進捗や受注規模が従来の予想を上回れば、マイクロンのAIメモリ事業における売上高構成比に対する市場の期待が高まる可能性があります。一方、量産や顧客認定の進捗が予想を下回った場合、短期的にはバリュエーションの拡大が抑制される可能性があります。
さらに、設備投資額と生産能力計画も今回の決算発表における重要な注目項目です。DRAM、NAND、HBMの生産能力拡張のペースは、将来の供給量に影響を与えます。需要予測が大幅に下方修正されない一方で設備投資額が比較的安定して推移する場合、メモリの需給バランスに関する市場予想の変化は限られたものになる可能性があります。一方、同社が生産能力拡張計画を大幅に引き上げた場合、市場は将来の供給増が製品価格に与える影響をさらに評価することになるでしょう。
マイクロン株価のテクニカル分析
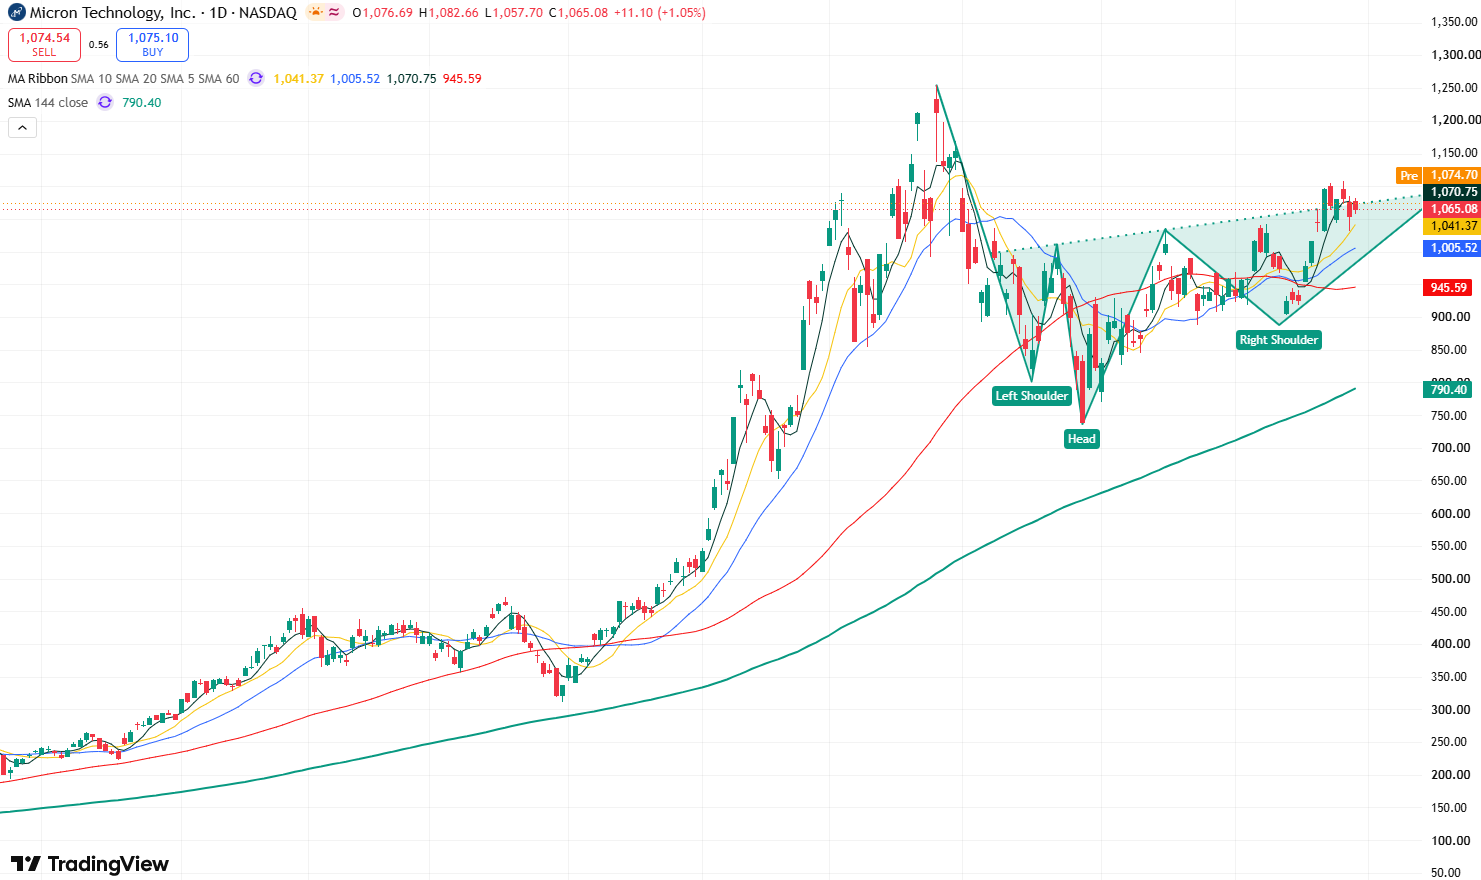
マイクロン株の日足チャート、出所:TradingView
マイクロンの株価日足チャートを見ると、ローソク足全体のパターンは引き続き逆三尊の形状を維持しており、市場の強気モメンタムが依然として優勢で、短期的に株価の上昇が続く可能性を示しています。
足元の上値抵抗領域は主に1,080〜1,110ドルのレンジに集中しています。決算発表における売上高、利益率、HBM事業、および次期の業績見通し(ガイダンス)が全体として市場予想を上回り、株価が直近高値の1,108.72ドルを突破する原動力となれば、次のフェーズとして過去最高値の1,255ドルに挑むことが期待されます。一方、下値で注視すべき最初のサポート領域は1,030〜1,050ドルのレンジであり、さらに下には1,000ドルの心理的節目が位置しています。仮に決算データや業績見通しが市場予想に届かず、株価が上述のサポート水準を下回った場合、短期的な高値もみ合いのレンジがさらに下方へシフトする可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。