


 割引


ウォルマート決算プレビュー:売上高は5%超の増収予想、ウォール街の最高目標株価は155ドル



AIポッドキャスト


ウォルマートは米東部時間11月19日に2027年度第3四半期決算を発表する。売上高は前年同期比約5.3%〜5.4%増の約1,871億ドル、調整後EPSは0.63〜0.64ドルと予想され、堅調な増収が見込まれる。高金利やインフレ下でも、強力なサプライチェーンを通じた価格競争力の維持に加え、デジタル広告やEコマース事業の2桁成長が収益構造の最適化をけん引している。アナリストらは強気姿勢を維持し、決算発表後の株価は最高値更新の勢いを見せている。リスク要因としてはマクロ経済の不確実性が挙げられるが、ディフェンシブな特性と市場シェア拡大が期待されている。
TradingKey - ウォルマートの売上高は5%超の成長が見込まれ、株価は決算発表後に最高値を更新する勢い
米東部時間11月19日、ウォルマート(WMT)は、世界最大の小売業者であり米消費経済の「スーパー・ベルウェザー(最大の先行指標)」として、米株式市場の取引開始前に2027年度第3四半期決算を正式に発表する。10月の米小売売上高の堅調な伸び、粘着質なインフレ、高金利という現在のマクロ経済環境を背景に、同社の決算報告と市場見通しは力強いレジリエンスと成長モメンタムを示している。
市場コンセンサスでは、ウォルマートの第3四半期売上高は1,871億8,000万ドルから1,873億ドルの範囲となり、前年同期比約5.3%〜5.4%の堅調な増収が見込まれており、巨大な事業基盤から市場シェアを拡大する同社の能力を十分に反映している。調整後1株当たり利益(EPS)は約0.63〜0.64ドルと予想され、同社が提示していた従来のガイダンスレンジである0.62〜0.64ドルと概ね一致している。
消費支出への圧力がかかるなかでも、ウォール街はウォルマートに対して強気の姿勢を維持しており、アナリストらは広く「買い/アウトパフォーム」の投資判断を付与し、目標株価を最高で155ドルに設定している。詳細は以下の通り。
金融機関 | 目標株価 | 投資判断の根拠 |
オッペンハイマー、タイグレス・ファイナンシャル | 155.00ドル | 利益率の高いデジタル広告事業とオンラインのサードパーティ・マーケットプレイスが2桁台の急成長を維持し、収益構造全体の最適化をけん引している点を評価。 |
UBS | 149.00ドル | Eコマース機能とエコシステムのマネタイズ(収益化)を強気材料視。 |
JPモルガン | 145.00ドル | ディフェンシブな特性と継続的な市場シェア拡大を強調。 |
バーンスタイン | 142.00ドル | アセットライトで利益率の高い事業の構造的な高成長を評価。 |
バンク・オブ・アメリカ | 139.00ドル | サプライチェーンの自動化とフルフィルメントの効率改善による営業利益率の拡大に注目。 |
ウェルズ・ファーゴ | 135.00ドル | 売上総利益率を犠牲にすることなく、強固な価格競争力を維持できる能力を評価。 |
総じて、ウォール街は消費者の予算制約が広がるなかでも、ウォルマートの強力なサプライチェーンの優位性により中・高所得層の顧客を再び呼び込むことに成功し、全米での継続的な市場シェア拡大を推進すると楽観視している。同時に、デジタル広告事業やオンラインのサードパーティ・マーケットプレイスが見せる2桁台の急速な成長も高く評価されている。
現在、ウォルマート株は126.77ドルで取引されているが、オプション市場では決算発表後に上下いずれかの方向に約6%変動する可能性が織り込まれている。これは、ウォルマートが市場予想を上回る決算を発表した場合、株価が今年の上値抵抗線である135ドルを上抜け、過去最高値を更新する可能性が十分にあることを示唆している。
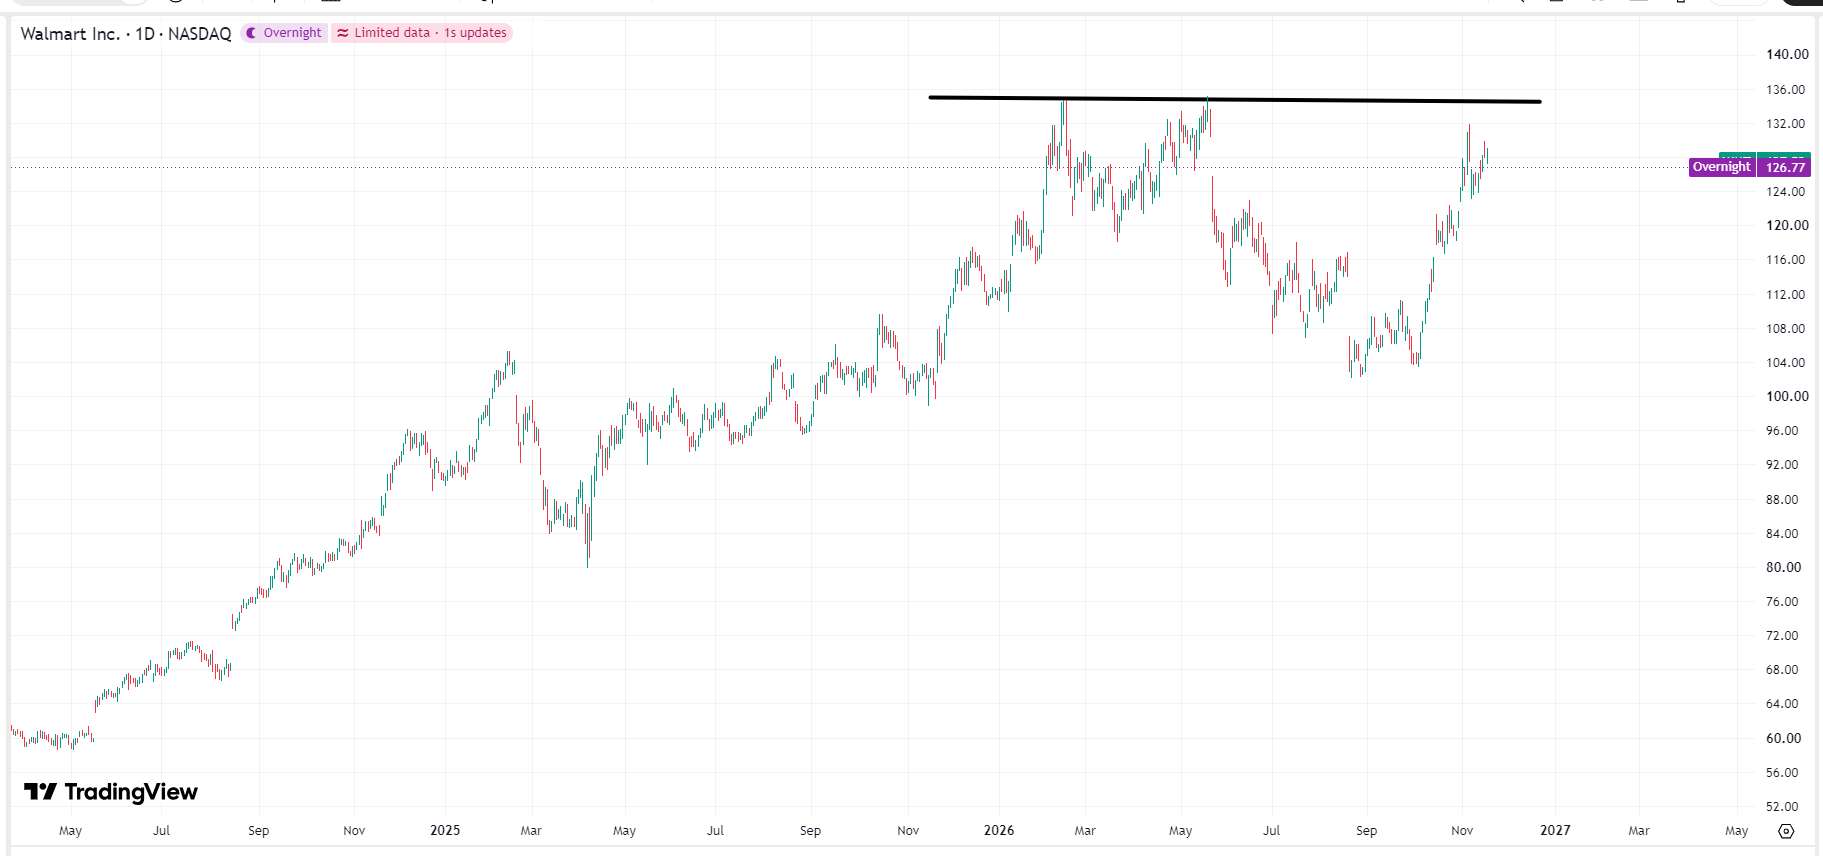 ウォルマートの株価チャート、出所:TradingView
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。