


CEOが20億ドルのAIチップ需要にさらなる自信を示し、Arm株が8%急騰した理由



AIポッドキャスト


アーム・ホールディングスの株価は、ハイテク株全体の回復とAI半導体事業への強い期待を背景に8.6%急騰した。同社CEOは、データセンター向け「Arm AGI CPU」の2027〜2028年度における顧客需要が20億ドルを突破したと強調し、従来のライセンス事業からAIチップサプライヤーへの転換が進んでいる。第1四半期売上高は前年同期比22%増となり、データセンター関連のロイヤルティも急増した。テクニカル面では下降トレンドラインを上抜けたが、中期レジスタンスである273〜275ドルの突破が今後のトレンド転換の鍵となる。
TradingKey - アーム・ホールディングス(ARM)は木曜日に8.6%急騰し、ナスダック市場で最も顕著な動きを見せた半導体株の一つとなった。この上昇は、ハイテク・セクター全体の回復と同社のAI半導体事業に関してルネ・ハースCEOが示した前向きなシグナルの両方に支えられた。
アームのルネ・ハースCEOはインタビューで、7月末に決算を発表した時点と比較して、20億ドルのAI半導体需要の達成により強い確信を持っていると述べた。アームは以前、同社初となる自社開発のデータセンター向けチップ「Arm AGI CPU」に対する顧客需要が、2027年度および2028年度を対象としてすでに20億ドルを超えていることを開示していた。
これは、アームが従来の半導体アーキテクチャのライセンサーからAIデータセンター向け半導体サプライヤーへと拡大する中で、市場が同社の成長可能性を再評価していることを意味している。
一方、AI関連株は今週初め、AI投資が過熱しているかどうかをめぐる議論を受けて乱高下していた。しかし、市場の関心がデータセンターの建設とAIインフラの長期的な需要に再び向かうにつれ、半導体、サーバー、関連ハードウェア企業の株価が反発し始め、アームに新たな弾みをもたらした。
アーム株はなぜ急騰しているのか?
Armの最近の株価上昇の主な原動力は、Arm AGI CPUの商用化の可能性に対し、市場の関心が改めて高まっている点にある。
主に半導体メーカーへCPUアーキテクチャのライセンスを供与していた過去とは異なり、Armは今年、自社のデータセンター向けチップ製品を正式に立ち上げた。今年3月にArm AGI CPUを発表した際、同社は同製品をAIおよびエージェンティックAIのワークロード向けデータセンター用CPUと位置付け、これまで同社にとって馴染みのなかったチップ生産市場へと参入した。
その後、顧客からのフィードバックは当初の予想を繰り返し上回った。今年7月に発表された決算報告書において、Armは2027年度および2028年度におけるArm AGI CPUの顧客需要が、以前同社が開示していた10億ドルの事業機会規模に対し、20億ドルを突破したと発表した。
一方で、Armは当時、比較的慎重な業績見通しを維持しており、10億ドル規模の事業機会を支えるのに十分な製造能力を確保しつつ、サプライチェーンパートナーとともに生産能力の拡大を継続していると述べていた。
したがって、20億ドルという数値は、Armが突然提示した新たな売上目標ではなく、数ヶ月にわたって顧客需要が拡大し続けた結果として示された最新の規模である。
この需要拡大が最終的に実際のチップ出荷へとつながれば、Arm AGI CPUは、同社の従来のライセンス事業やロイヤリティ事業とは異なる新たな収益源をもたらすと期待されている。これまで主にIPライセンスとチップロイヤリティに依存してきた企業にとって、これは収益構造そのものが根本的な転換を遂げる可能性を意味している。
Armのデータセンター事業が加速;AIストーリーは単一のチップにとどまらない
ARMのAIに関する成長シナリオは、実際にはArm AGI CPUだけに全面的に依存しているわけではありません。
同社の最新の決算報告によると、2026年6月30日を末日とする第1四半期のARMの売上高は前年同期比22%増の12億8900万ドルに達しました。内訳は、ライセンスおよびその他の売上高が同23%増の5億7400万ドル、ロイヤルティ売上高が同22%増の7億1500万ドルでした。特にデータセンター関連のロイヤルティ売上高は前年同期比で2倍以上に増加しており、サーバーおよびクラウドコンピューティング市場におけるArmアーキテクチャの浸透が引き続き加速していることを示しています。
これも市場がARMを再評価している重要な理由です。
AIデータセンターの拡張が続けば、ARMは実質的に2つのルートから恩恵を受けることができます。一方では、Armアーキテクチャを採用するデータセンター向けチップの増加が、従来のIPライセンスおよびロイヤルティ事業の成長を牽引します。他方では、Arm AGI CPUにより、同社はデータセンター向けチップ販売に直接参入できるようになり、新たな収益源を切り開くことができます。
ARMは以前、データセンター向け事業「Arm Neoverse」の累積出荷数が急速に拡大していることを開示していました。同社の最新の株主への書簡によると、Neoverseチップの出荷数は15億個を超えており、最初の10億個には約6年かかったのに対し、直近の5億個の出荷にはわずか9ヶ月しかかかりませんでした。
したがって、ビジネスモデルの観点から見ると、ARMの現在のAI機会は単一のチップの成功に賭けるものではなく、AIインフラの拡張が同社のIP、CPUアーキテクチャ、自社チップ事業を同時に牽引している点にあります。
ARM株価テクニカル分析
出所:TradingView
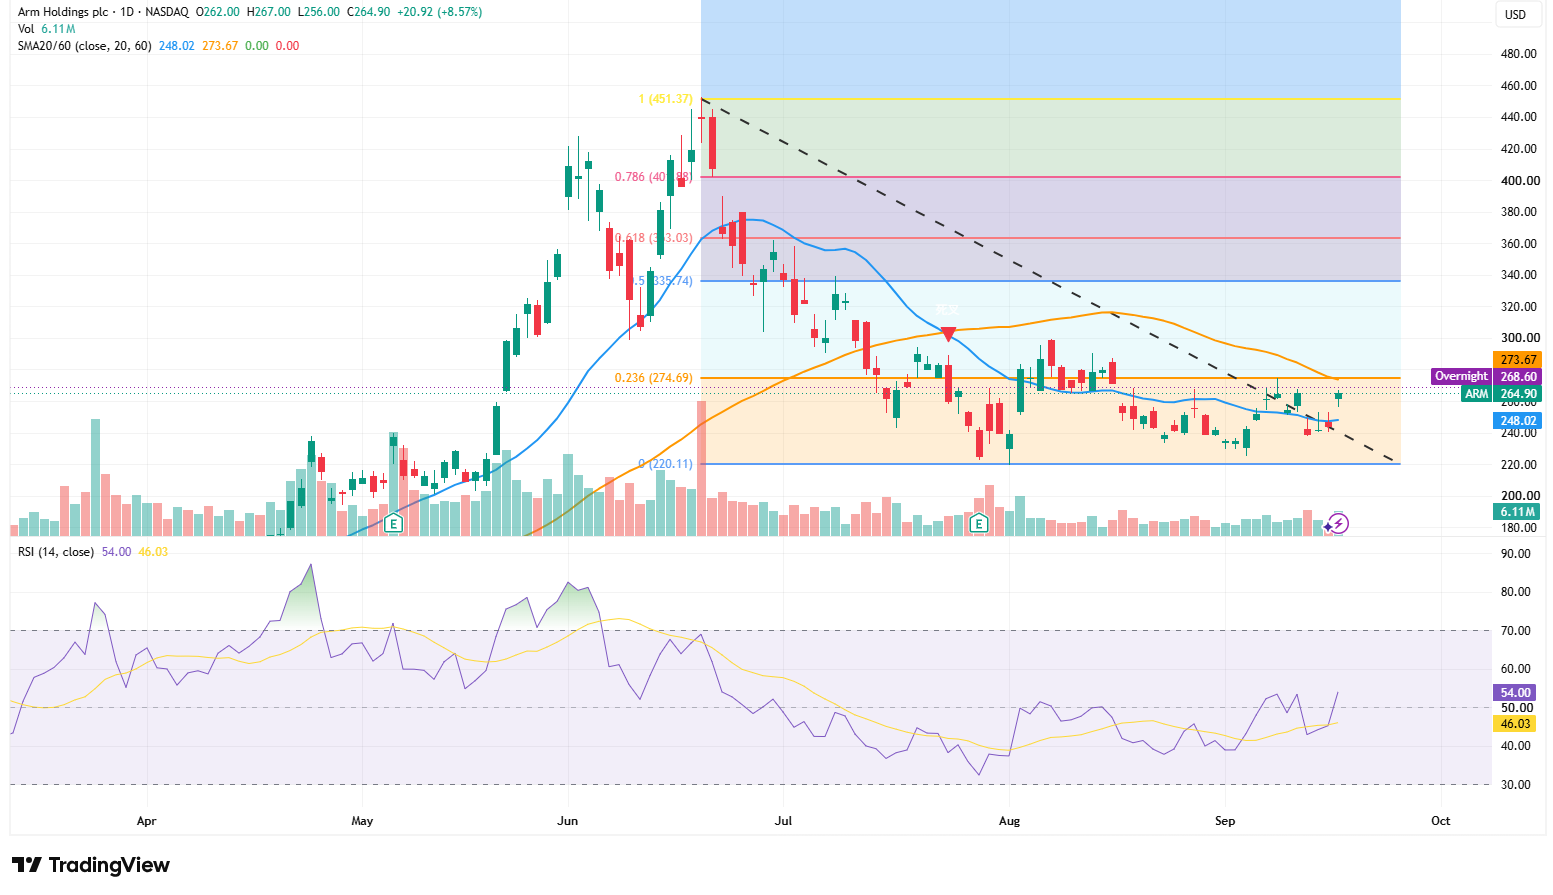
テクニカル観点では、ARMは高値451.37ドルから伸びる下降トレンドラインを上抜け、248.02ドルの20日移動平均線を回復したことで、過去数カ月間の下降トレンドが改善傾向にあることを示しています。1日の出来高は約611万株に増加し、ブレイクアウト(上抜け)を出来高面から後押ししています。
しかし、ARMはまだ中期的なトレンド転換を完了していません。株価は60日移動平均線の273.67ドルを下回ったままであり、フィボナッチ0.236水準の274.69ドルとともに273〜275ドルに主要なレジスタンスゾーンを形成しています。時間外取引の価格である約268.60ドルも、依然としてこの水準を上抜けていません。
モメンタム面では、14日RSIがシグナル線の46.03を上回る54.00に上昇しており、買われ過ぎゾーンを下回りつつも買い圧力が強まっていることを示しています。今後、ARMが出来高を伴って275ドル以上を維持できれば、次のターゲットは300〜305ドルとなる可能性があり、さらに上抜けた場合はフィボナッチ0.5水準の335.74ドルを試す展開もあり得ます。
下値としては、20日移動平均線と下降トレンドラインの上抜けポイントが存在する248〜250ドルが最初のサポートラインとなります。押し目後にこの水準を維持できれば反発トレンドは維持されますが、日足で248ドルを割り込んだ場合、今回の反騰は「だまし」となり、株価は235〜240ドルまで反落、さらには安値の220.11ドルを再テストする可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。