


 割引


サイバーキャブの発表を控えテスラが8月に18%急騰、ウォール街の最高目標株価は600ドルに到達



AIポッドキャスト


8月の世界EVセクターは明暗が分かれ、テスラ株はCybercabへの期待やSemiの大型受注を背景に月間18%超上昇した。市場の焦点は自動運転の商業化へとシフトしており、9月3日のイベントでの量産計画や価格戦略が今後のバリュエーションを左右する。中長期的には、FSDやロボタクシー事業の収益化が評価の鍵となる。一方で、欧米他社や中国メーカーの株価は軟調であり、アナリスト間でも評価は割れている。
TradingKey - 8月の世界EVセクターのパフォーマンスは明暗が分かれ、テスラ(TSLA)が月間18%超の上昇で全体を牽引しました。開催が近づくCybercabイベント、Einrideによる「Semi」500台の発注、Model Y Lローンチシリーズの完売間近、そして市場予想を上回る第2四半期の納車台数が相まって、株価を押し上げました。
テスラが上昇を主導する中、セクター別パフォーマンスは明暗分かれる
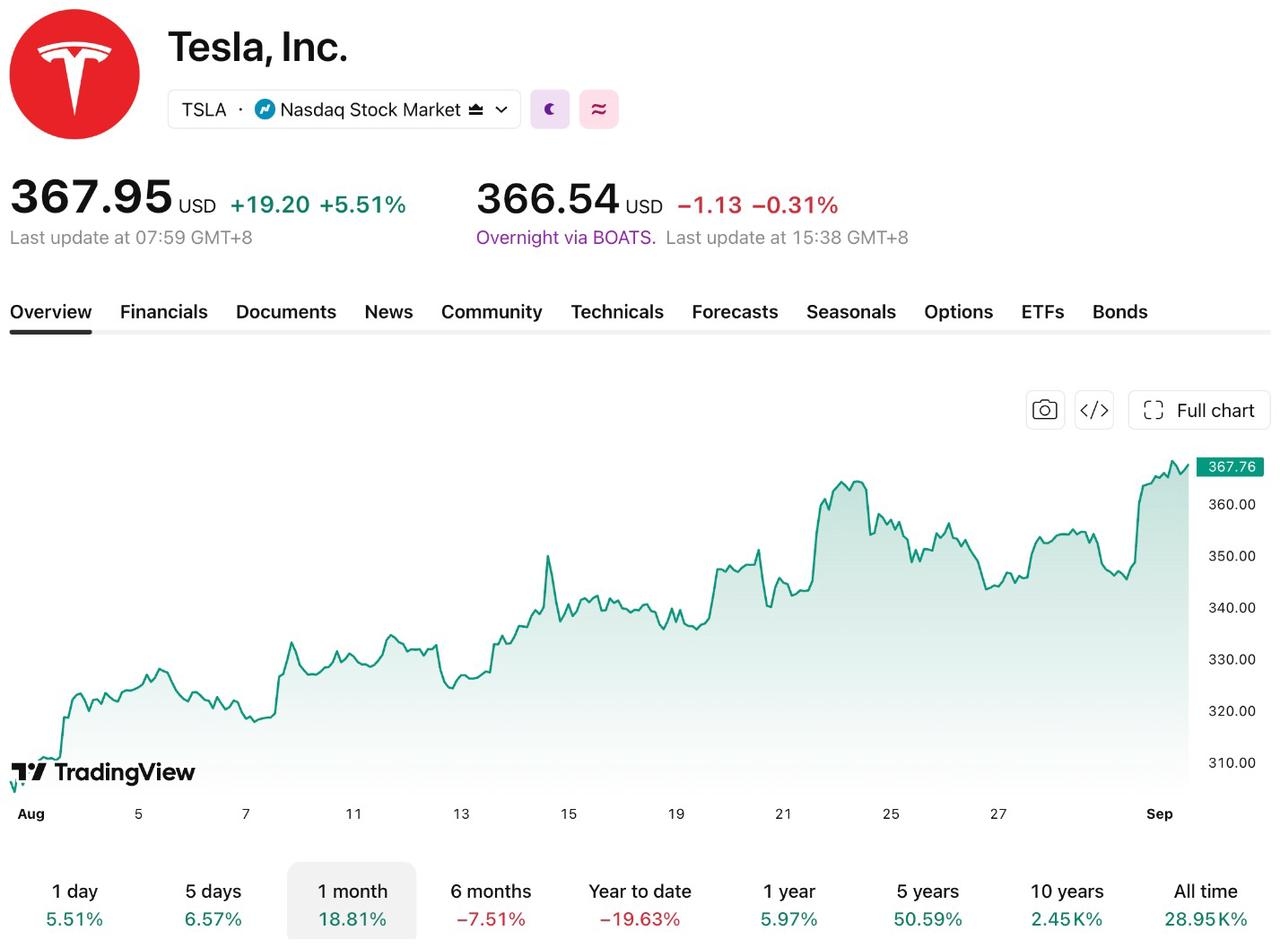
米東部時間8月31日時点で、テスラ株の終値は367.95ドルとなり、月間上昇率は18%を超え、時価総額は約1兆4300億ドルに回復した。
[出所:TradingView]
8月31日、テスラ株は単日で5.51%上昇し、売買高は約6110万株と3カ月平均を約46%上回った。これは、9月3日のCybercab発表イベントを前に、大量の資金が流入し始めたことを示している。
しかし、本稿執筆時点でテスラの株価は年初来で約19.6%下落している一方、フォード(F)は同期間に約5.77%上昇した。8月下旬以降、発表イベントが近づくにつれて株価は急速に回復し、市場の焦点は自動車事業の短期的な収益性から自動運転の商業化の見通しへとシフトしている。
他の自動車メーカーでは、リビアン(RIVN)が8月に約5.52%上昇したものの、年初来では約18.5%安にとどまっている。既存の自動車メーカーでは、フォード、ゼネラル・モーターズ(GM)、ステランティス(STLA)の株価が8月に揃って下落し、中でもステランティスは52週安値付近まで落ち込み、年初来で約49.5%の下落を記録した。
中国のEVメーカーも軟調で、小鵬汽車(XPEV)や理想汽車(LI)の中間決算は市場予想を下回った。BofA証券は8月下旬のリポートで、第2四半期の世界のEV販売の伸びは、主に補助金の削減や需要の先食いの影響を受け、全体的に予想を下回ったと指摘した。
サイバーキャブ発表が株価期待を後押し
テスラは9月3日、テキサス州オースティンの本社で「サイバーキャブ(Cybercab)」の専用発表イベントを開催する予定だ。ステアリングやペダル、サイドミラーを一切備えない完全新規設計の同車両は、走行のすべてをFSDシステムに依存している。テックメディアの報道によると、本イベントは招待制となっており、招待客は公式ライブ配信を通じて視聴できる。
テスラは現在、オースティン、ダラス、ヒューストン、マイアミ、オーランド、タンパなどの都市でロボタクシー(Robotaxi)サービスを運用している。8月20日、ネバダ州の規制当局はクラーク郡において最大5,000台の自動運転車両を展開することをテスラに承認し、その後の事業拡大に向けた規制上の枠組みを提供した。
ただし、9月3日のイベントは依然として製品のデモストレーションが中心となる。サイバーキャブが有料商業運用の段階に移行できるかどうかは、FSDの性能、規制当局の承認、保険の取り決めにかかっている。イベントで発表される量産時期や価格設定が市場予想を超えるものであれば、市場におけるテスラのバリュエーション論理を自動車メーカーからモビリティサービスプロバイダーへと拡大させるきっかけとなる可能性がある。
Semiの受注とモデルY Lがファンダメンタルズを下支え
スウェーデンの貨物輸送テクノロジー企業アインライド(Einride)は8月18日、アマゾンなどの顧客向けに貨物輸送サービスを提供するため、北米でテスラの電動大型トラック「セミ(Semi)」500台を配備すると発表した。これは、現時点で公表されている「セミ」の発注規模としては過去最大となる。第1陣の車両は9月に納車が始まる見込みで、全500台は24カ月かけて段階的に導入される予定だ。
乗用車部門では、「モデルY L ローンチ・シリーズ」が米国での発売から2カ月でほぼ完売状態となり、新車の納車時期が2027年初頭まで延期されており、需要が現在の生産能力を上回っていることを示している。同モデルの価格は約6万2,000ドルからで、EPA基準の航続距離は325マイル(約523km)となっており、3列シートのファミリー向けSUV市場をターゲットにしている。
第2四半期におけるテスラの世界EV納車台数は48万126台となり、前年同期比で約25%増、前四半期比で約34%増を記録した。同期間として過去最高の業績を達成し、ウォール街のコンセンサス予想であった約40万6,000台を大幅に上回った。
ウォール街の最高目標株価が600ドルに到達
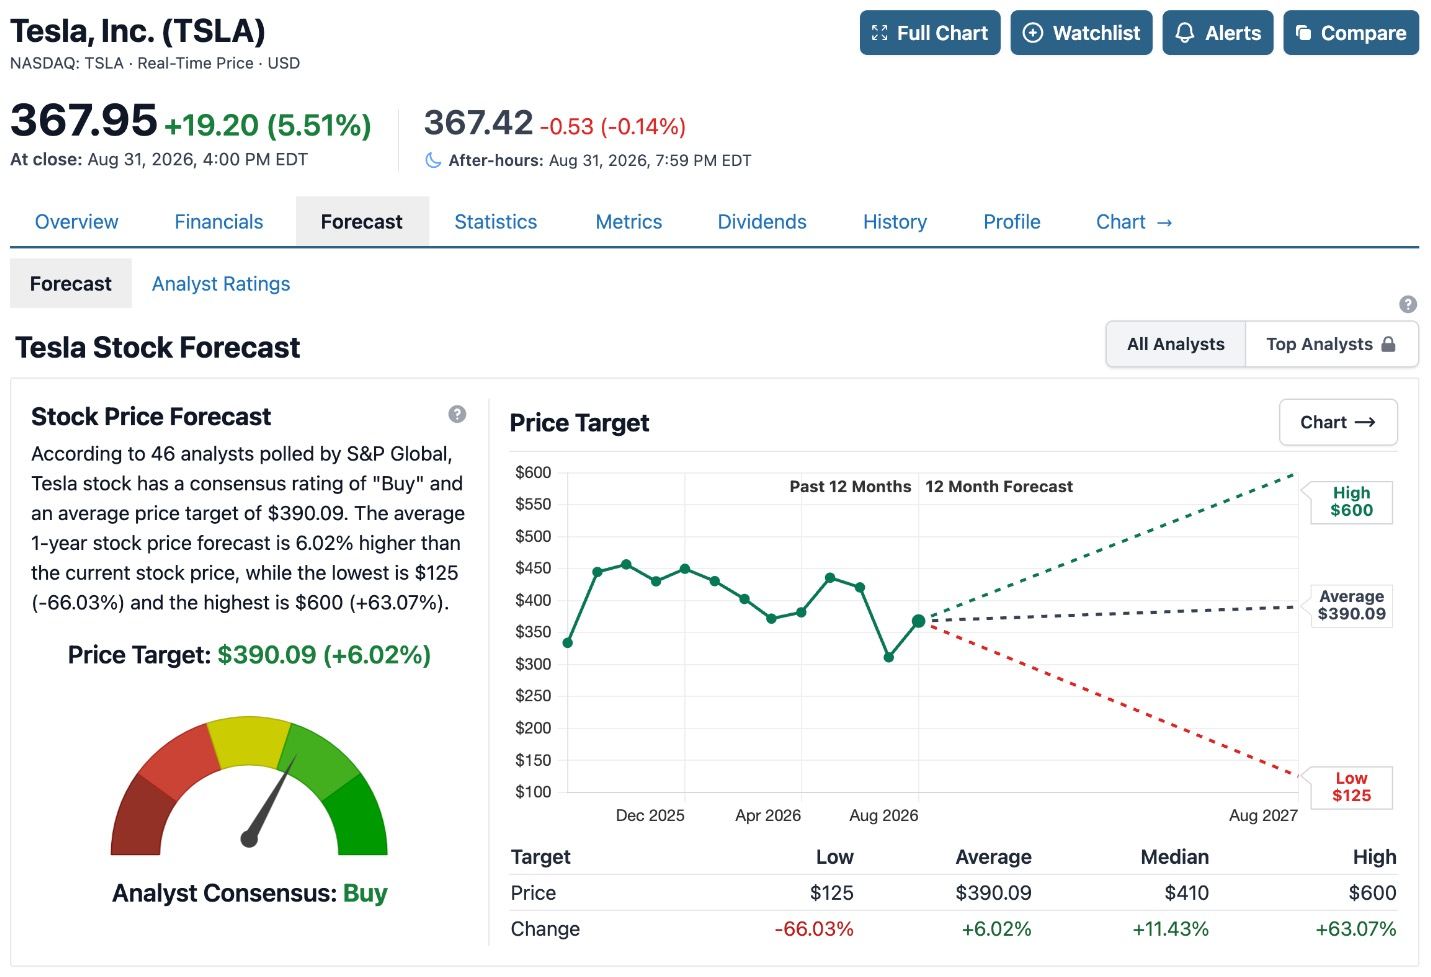
StockAnalysisのデータによると、米東部時間9月1日時点でアナリスト46人が提示したテスラの12カ月平均目標株価は390.09ドルであり、現在の水準から約6%の上昇余地を示唆している。投資判断の内訳は、「強い買い」が17人、「買い」が6人、「中立」が19人、「売り」が2人、「強い売り」が3人となっている。
[出典:StockAnalysis]
アナリスト間で意見が大きく分かれており、最高目標株価は600ドル、最低目標株価はわずか125ドルとなっている。ウェドブッシュ・セキュリティーズのアナリストであるダン・アイブス氏は目標株価を600ドルに設定し、テスラは自動車銘柄としてではなく物理AIプラットフォームとして評価されるべきであり、その長期的な価値はFSDの商用化、ロボタクシーのフリート拡大、人型ロボット「オプティマス」の規模拡大によって裏付けられると主張した。
JPモルガンのアナリスト、ラジャット・グプタ氏は、テスラの目標株価445ドルと投資判断「中立」を維持し、FSD v15の機能強化とそれがロボタクシーの事業化の見通しに与える影響に着目した。
一方、GLJリサーチは8月18日にテスラの投資判断「売り」を再確認し、株価が200ドルまで下落すると予測した。同社のアナリスト、ゴードン・ジョンソン氏はリポートで、現在のエンド・ツー・エンドFSDテストにおけるドライバー介入の頻度は非常に懸念されるものであり、100倍を超える現在の株価収益率(PER)を正当化することはできないと率直に述べた。
要約
テスラの8月の株価上昇は、主にCybercabのお披露目イベントに対する期待感と、Semiの受注やModel Y Lの需要といったファンダメンタルズ要因が重なったことによるものです。9月3日のイベントにおける主な注目点は、量産スケジュール、サービスの提供範囲、価格戦略にあります。これらが市場予想を上回れば株価は上昇を続ける可能性がありますが、イベントが主にコンセプトの提示にとどまり事業化の詳細を欠く場合、それまでの上げ幅を縮小する可能性があります。
中長期的には、テスラのバリュエーションは自動運転およびロボティクス事業の商業化の進展状況に依存します。同社のEV事業は成長軌道に戻っていますが、Cybercabがモビリティサービスに対する市場の期待を実際の収益に転換できるかどうかが、今後の成長軌道を決定づける重要な鍵となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。