


PDD第2四半期決算プレビュー:増収でも利益圧迫は隠しきれない恐れ、ウォール街は目標株価を80ドルに引き下げ



AIポッドキャスト


ピンドゥオドゥオ(PDD)の第2四半期決算は、売上高が前年同期比約16.7%増の約169億4,000万ドルと2桁成長を維持する一方、調整後EPSは同約11.6%減の約2.72ドルとなり、増収減益が予想されている。国内の競争激化に伴う補助金支出や、海外事業「Temu」の多額のコストが利益率を圧迫している。Temuは取引サービス収入の拡大により収益構造を多様化させているものの、高水準の投資が続いており、ウォール街では慎重な見方が強まり目標株価の引き下げが相次いでいる。
TradingKey - 8月24日の米株市場取引開始前、ピンドゥオドゥオ(PDD)は2026年第2四半期決算を発表し、米東部時間午前7時30分から決算説明会(カンファレンスコール)を開催する予定です。
FactSetの試算によると、同社の第2四半期売上高は前年同期比約16.7%増の約169億4,000万ドルに達し、調整後1株当たり利益(EPS)は前年同期比約11.6%減の約2.72ドルになると予想されています。
これは、ピンドゥオドゥオが収益性の低下に伴う増収減益の決算を再び発表する可能性があることを意味しています。
決算発表前の取引日の時点で、ピンドゥオドゥオの株価は依然として90ドル前後で推移しており、市場は同社の成長見通しやバリュエーションに関する新たな回答をもたらす決算発表を待っています。
売上高は成長が続くも、利益圧迫が強まる
市場予想によると、拼多多(ピンドゥオドゥオ)の第2四半期の成長率は過去数四半期と比較して顕著に減速したものの、依然として2桁成長を維持しました。一方で、収益性はより大きな圧力に直面しています。
これは、同社が近年行ってきた戦略的調整と密接に関連しています。
消費需要の低迷と国内EC競争の激化に直面するなか、拼多多は補助金やサプライチェーンへの投資を通じてプラットフォームの競争力を維持し続けています。特に「百億補貼(100億元補助金)」プログラムなどの販売促進戦略は、プラットフォームのユーザーアクティビティや取引高の維持に寄与しているものの、利益の一部を消費者や加盟店に還元することも意味しています。
さらに、拼多多はプライベートブランド、サプライチェーン、直販事業を一段と強化しています。こうした投資は短期的な利益へ即座に結びつけることが難しいものの、プラットフォームの将来的な商品構成や収益性を左右する可能性があります。
同社の海外事業も多額の資金支援を必要としています。Temuは近年、海外市場での展開を拡大し続けており、物流、マーケティング、ローカライズ運営、消費者向け補助金などのコストが高水準にとどまっています。言い換えれば、拼多多は現在、将来の市場シェアと引き換えに短期的な利益の一部を犠牲にしているように見えます。
大和証券は、拼多多の第2四半期の調整後営業利益率が前年同期比で約2ポイント低下し、24.7%になると予想しています。モルガン・スタンレーも、同社が新たな事業投資サイクルに入ったことで、サプライチェーンや直販ブランドへの投資が下半期も引き続き収益性を圧迫する可能性があると指摘しています。
TemuがPinduoduoの収益構造を変革
利益率と比較して、Temuは今回の決算報告における最も注目すべき長期的な変動要因となる可能性がある。
今年の第1四半期、Pinduoduoの取引サービス収入は前年同期比20%増の563億人民元に達し、オンラインマーケティングサービス収入を初めて上回って同社最大の収益源の1つとなった。
以前は、市場の多くが同社を広告やトラフィックのマネタイズに依存するECプラットフォームと見なしていたが、取引サービス事業の重要性が高まるにつれ、同社はより多様化したビジネスモデルへと移行しつつある。
長期的な観点からは、この移行はポジティブである。より広大な海外市場は、理論上TemuがPinduoduoの新たな成長空間を切り拓く手助けとなり得ることを意味している。しかし、現実的な課題も同様に存在する。Temuは現在も価格優位性、マーケティング、物流フルフィルメントを通じてユーザーを獲得する必要があり、売上高の伸びが最終的に安定した利益へと転換できるかどうかは、検証にまだ時間がかかるだろう。
したがって、市場が第2四半期の決算報告から真に確認したいのは、Temuがどれだけの売上高を創出したかだけでなく、その成長効率が向上したかどうかである。取引高が急速な拡大を続ける一方でコストの伸びが減速し始めれば、投資家はPinduoduoの海外事業に対する評価を上方修正する可能性がある。逆に、Temuが事業拡大を維持するために依然として手厚い補助金に依存している場合、利益率への圧迫はより長期化する可能性がある。
しかし、Temuは現在もまだ拡大フェーズにある。
海外市場はより大きな成長可能性を提供する一方で、規制、物流、税制、ローカライズ運用などの複雑な要因も伴う。市場はTemuの長期的な成長に対してバリュエーション・プレミアムを支払う意向を持っているが、それは同社が、この事業が売上高だけでなく段階的に向上する利益貢献をもたらすことができると最終的に証明できる場合に限られる。
アナリストの最低目標株価は80ドル
ウォール街の拼多多(ピンドゥオドゥオ)に対する姿勢は最近、顕著に慎重へと傾いており、同社の今後の成長率や収益性の見通しに対する市場の期待の冷え込みを反映している。
出所:TipRanks
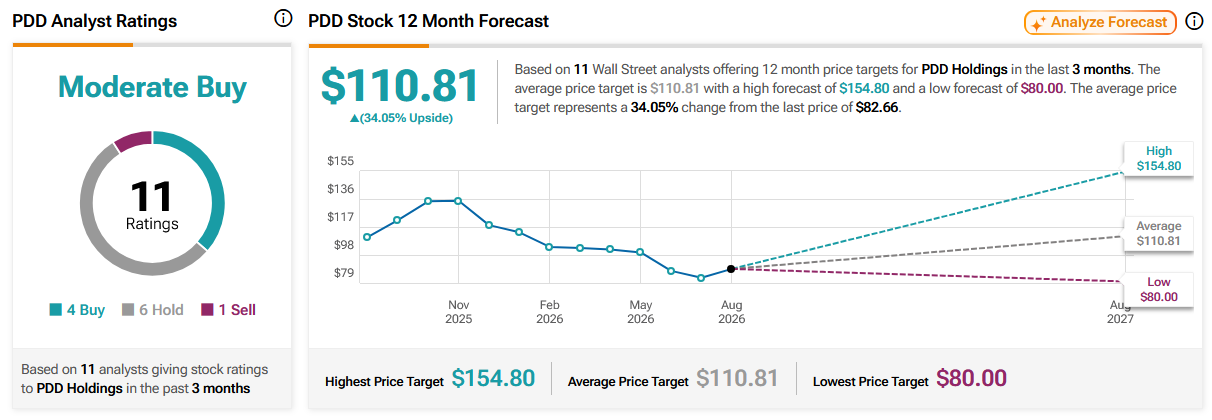
TipRanksの集計によると、過去3ヶ月間に11名のアナリストがPDDホールディングスの目標株価を提示しており、平均目標株価は110.81ドル、最高値は154.80ドル、最安値はわずか80ドルとなっている。
過去数ヶ月間で、複数の金融機関がPDDの目標株価を相次いで引き下げている。5月28日には、バークレイズが目標株価を165ドルから89ドルへ、マッコーリーが151ドルから87ドルへ、ベンチマークが160ドルから127ドルへ引き下げた。また、シティも5月27日に目標株価を142ドルから123ドルへ引き下げた。
6月16日、BNPパリバは目標株価89ドルでカバレッジを開始した。その後、大和証券は拼多多の投資判断を「ホールド」に格下げし、目標株価をさらに80ドルまで引き下げた。アナリストによる相次ぐ目標株価の引き下げは、市場が拼多多の成長可能性とリスクプレミアムを再評価していることを示している。
期待感の後退に伴い、PDDのバリュエーションも大幅に低下した。8月21日の終値は前日比1.27%安の88.38ドルとなり、同社の時価総額は約1258億ドルとなった。現在のバリュエーションは比較的低い水準にあるものの、同社株が再び上昇モメンタムを取り戻せるかどうかは、収益成長が安定に向かうか、また競争激化や投資増加に対する市場の懸念を払拭できるかにかかっている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。