


ペプシコの第2四半期決算はまちまち、好調な海外事業も北米市場の弱さを覆い隠せず



AIポッドキャスト


ペプシコの2026年度第2四半期決算は、海外事業の好調により売上高が市場予想を上回った一方、北米の需要低迷で調整後EPSが予想を僅かに下回る結果となった。インフレに伴う消費者心理の冷え込みが北米での数量減を招き、利益率も40bp低下した。同社は値下げや製品ポートフォリオの刷新で需要喚起を図るが、市場の評価は割れている。通期見通しは維持されたものの、北米の収益性回復が今後の重要課題となる。

TradingKey - 世界的なインフレ圧力の高止まりと消費者の支出意欲の減退を背景に、飲食業界はかつてない課題に直面している。
木曜日の米株式市場の取引開始前、世界的消費財大手のペプシコ(PEP)が2026会計年度第2四半期決算を発表した。この決算報告は極めて対照的な内容となり、好調な海外事業が全体的な売上高を牽引して市場予想を上回った一方、北米国内市場の需要低迷がコアマージンの低下を招き、調整後1株当たり利益(EPS)はアナリスト予想をわずかに下回った。
決算発表を受けて、同社の株価は市場外取引で一時1%上昇したものの、その後3%超下落した。
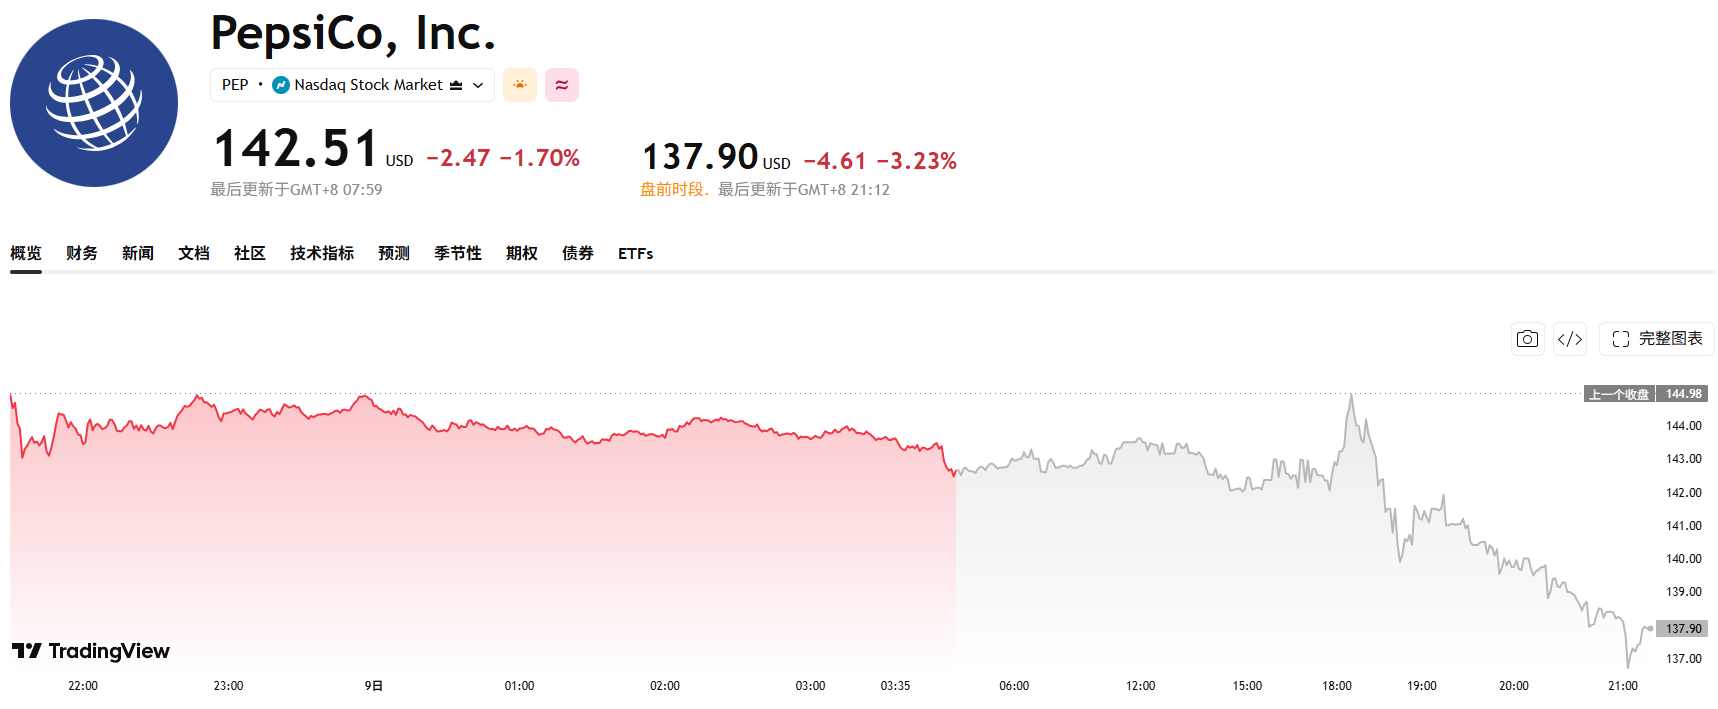
出所:TradingView
全体として売上高は予想を上回ったものの、利益面はわずかに届かなかった。
決算発表によると、ペプシコ(PepsiCo)の第2四半期の純売上高は前年同期比6.4%増の241億8100万ドルに達し、市場予想の239億5000万ドルを大幅に上回った。オーガニック売上高(為替や買収・売却影響を除く自主的売上高)は2.4%増加し、為替変動が2.2パーセンテージポイント、買収および事業売却が純額で1.8パーセンテージポイント寄与した。
当社に帰属する純利益は29億8000万ドルと、前年同期から137%の大幅増(1株あたり2.18ドル)となった。この成長は主に、前年同期と比較して「Rockstar」および「百草味(Be&Cheery)」ブランドの減損損失が減少したことや、事業再構築費用が削減されたことによるものである。
しかし、主要な利益指標はやや軟調だった。調整後EPS(1株当たり利益)は2.20ドルとなり、アナリストのコンセンサス予想である2.21ドルを0.01ドル下回った。コア営業利益は4%増の40億6700万ドルとなったものの、コア営業利益率は40ベーシスポイント(bp)低下し16.8%に縮小した。
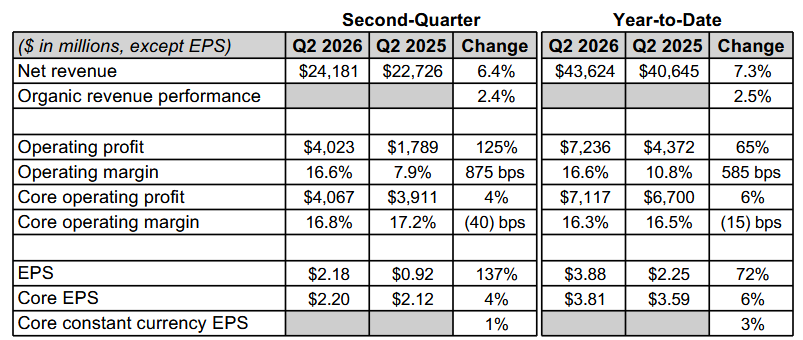
出所:PepsiCo
ペプシコのラモン・ラグアルタ会長兼最高経営責任者(CEO)は、第2四半期のハイライトとして、世界の利便性食品(スナック菓子等)と飲料事業の両方における力強いオーガニック数量増および純売上高の伸びを挙げた。年初来の世界のオーガニック数量の伸びは2022年以来の最高水準に達したが、北米市場での業績が予想を下回り、全体の業績の重荷となった。
海外事業における優れた業績が、市場開拓において大きな成果をもたらしている。
ペプシコ(PepsiCo)の海外事業はすべての地域で極めて好調に推移し、純売上高は力強い伸びを達成して、今回の決算発表における最大のハイライトとなった。アジア太平洋地域の食品事業、海外飲料フランチャイズ、ならびに欧州・中東・アフリカ地域で既存事業売上数量(オーガニック・ボリューム)の増加が記録され、同社のグローバル市場における拡大路線の成功が示された。
特に新興国市場において、ペプシコは現地に密着した製品戦略とブランドプロモーションを通じて、拡大する消費者需要の取り込みに成功した。
これは、不振が続く北米国内市場の業績とは対照的である。北米の利便性食品(コンビニエンスフード)事業は、数量ベースの市場シェアを拡大したものの、純売上高は減少した。北米の飲料事業は、2025年の買収効果の恩恵を受けて純売上高の増加を達成したものの、既存事業売上数量は4%減少した。
スティーブ・シュミット最高財務責任者(CFO)は、北米事業の第2四半期業績が予想を下回ったことを認め、その主な要因としてインフレ圧力の台頭を挙げ、消費者の予算引き締めに伴い米国の食品・飲料部門が減速した影響を指摘した。
米国とイランの間の緊張を背景に、世界の原油価格は乱高下し、全米平均ガソリン価格は5月下旬に1ガロン当たり4.56ドルと4年ぶりの高値を記録、消費者の購買意欲をさらに冷え込ませた。
北米市場における需要低迷という課題に直面し、ペプシコは一連の対抗策を講じている。
過去2年間にわたる値上げが需要を減退させたことを受け、ペプシコは今年2月、消費者を呼び戻す目的で、レイズ(Lay's)、トスティートス(Tostitos)、ドリトス(Doritos)、チートス(Cheetos)などの製品を最大15%値下げした。
同時に、同社はイメージ刷新を通じてゲータレード(Gatorade)やレイズといったアイコニックなブランドを再活性化させたほか、分量管理(ポーションコントロール)パッケージ、多様な原材料、機能性製品(水分補給、プロテイン、食物繊維など)、エナジードリンク、ゼロシュガー飲料などの多様な選択肢を提供することで、常に変化する消費者ニーズに対応している。
市場の乖離が持続するなか、通期業績見通しを維持
ペプシコは北米市場で課題に直面しているものの、2026年通期の業績見通し(ガイダンス)を維持し、オーガニック売上高成長率で2%〜4%、コア為替変動影響を除くEPS(1株当たり利益)成長率で4%〜6%を予測している。
為替変動によるプラス影響を含めると、ガイダンスの中央値は5%〜7%のコアEPS成長率を意味しており、これはアナリストの予測とほぼ一致している。このガイダンスは、特に海外市場の成長ポテンシャルに関する同社の長期的な成長見通しに対する、継続的な自信を示すものである。
ペプシコの今後の業績については、市場の意見が依然として分かれている。
エバーコア(Evercore)のアナリストは、消費者需要の低迷が今後の業績の重荷となる可能性があると指摘し、投資家に対して慎重姿勢を維持するよう助言した。
バイタル・ナレッジ(Vital Knowledge)のアナリストは、決算発表について「概ね予想通りで目立った変化はないが、中身はややネガティブである」と特徴づけており、これは主に前年同期比での採算性(マージン)の低下や、北米におけるオーガニック売上高の低調な推移に表れているとしている。
しかし、一部の専門家は、同社がイノベーションやブランドプロモーションを通じてこれらの課題を克服し、成長を維持できると信じている。市場競争が激化するなか、ペプシコが海外市場での拡大を継続しつつ、北米でのローカル需要を効果的に喚起できるかどうかが、今後の業績を左右する鍵となるだろう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。