


米国株終値:主要3指数はまちまち、ダウは再び史上最高値を更新;メタのコンピューティングパワー販売計画が依然として市場センチメントを冷やす、メモリ関連株は軒並み急落、サンディスクは2日間で23%超下落



AIポッドキャスト


米国市場は独立記念日を控え、ダウ平均が最高値を更新する一方、NasdaqはMetaの計画や半導体株の急落を受け下落した。AIブームで主導されたハイテク株のボラティリティ格差は2008年以来の拡大を見せ、市場の熱気には冷え込みが生じている。BofAは投資家に対し、超大型ハイテク株一辺倒から景気循環セクターへのシフトを推奨した。マクロ面では雇用統計の弱さから利上げ観測は後退したが、FRBは不確実性を理由に引き締め姿勢を維持。マイクロソフトのAI新部門設立やAmazonの衛星事業進展など、個別企業の成長戦略は引き続き活発である。
TradingKey - 米国東部時間7月2日、米株式市場は明日、独立記念日のため休場となる。本日発表された非農業部門雇用者数データが予想を下回ったことで、米連邦準備理事会(FRB)による利上げへの観測は後退したものの、Metaによる演算能力(コンピューティング・パワー)の販売計画が市場心理の重荷となった。米主要3指数は引き続きまちまちな展開となり、ダウ工業株30種平均が再び過去最高値を更新した一方、メモリや光通信関連株が下落を主導した。
終値ベースでは、ダウ工業株30種平均は1.14%高の52,900.07ドル、Nasdaq総合株価指数は0.80%安の25,832.67ドル、S&P500種株価指数は取引終盤に上昇し、ほぼ横ばいの7,483.24ドルで取引を終えた。
ハイテク株のパフォーマンス
テスラ(TSLA)は7.49%下落し、393.45ドルで取引を終えた。
テスラは市場予想を大幅に上回る第2四半期の納車台数を発表した。第2四半期の納車台数は前年同期比25%増の48万100台に達し、主に欧州需要の大幅な回復と低価格モデル戦略が追い風となった。しかし、市場は人工知能(AI)やロボティクスといった新規事業セグメントの開発により注目している。テスラは7月22日の取引終了後に四半期決算の全容を発表する予定であり、市場はその収益性や各事業ラインの最新の進捗状況をさらに精査することになる。
超大型ハイテク株では、アップル(AAPL)が4.84%高、スペースX(SPCX)が2.83%高、マイクロソフト(MSFT)が1.62%高、アマゾン(AMZN)が0.40%高となった。一方、下落銘柄では、テスラ(TSLA)が7.49%安、メタ・プラットフォームズ(META)が4.90%安、ブロードコム(AVGO)が2.41%安、TSMC(TSM)が2.27%安、エヌビディア(NVDA)が1.39%安、アルファベット(GOOGL)が0.36%安となった。
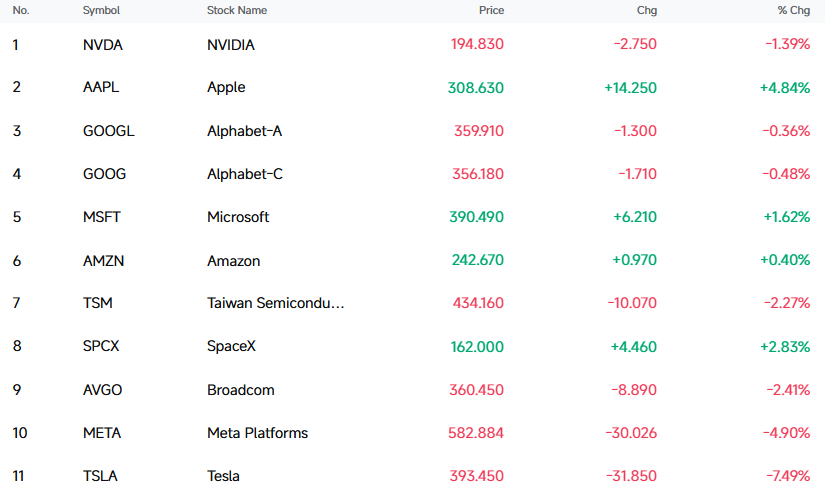
[出所:FutuBull]
フィラデルフィア半導体株指数は続落し、5.44%安の12,626.22ポイントで取引を終えた。これにより2日間の下落率は11%を超え、構成する全30銘柄が下落した。
光通信関連株が下げを主導し、コーニング(GLW)が10.86%安、マーベル・テクノロジー(MRVL)が9.84%安、アンフェノール(APH)が4.51%安、ブロードコム(AVGO)が2.41%安となった。
メモリー関連株は軒並み急落し、サンディスク(SNDK)が14.13%安、シーゲイト・テクノロジー(STX)が10.38%安、ウエスタンデジタル(WDC)が9.92%安、マイクロン・テクノロジー(MU)が5.49%安となった。
人気のある中国概念株の多くが下落し、Chagee(CHA)が8.02%安、ポニー・エーアイ(PONY)が6.31%安、ヘサイ(HSAI)が5.70%安、GDSホールディングス(GDS)が5.66%安となった。
企業ニュース
OpenAI、トランプ政権に5%の株式供与を提案か
報道によると、企業価値が8,520億ドルと評価される人工知能(AI)スタートアップのOpenAIは、トランプ政権からの資金的支援を確保することで政治的な障壁をクリアすることを目指し、5%の株式売却に向けて米政府と交渉中である。この件に詳しい2人の関係者によると、OpenAIのサム・アルトマン最高経営責任者(CEO)は、一般の人々に自社株を保有してもらうことがAIの恩恵を分かち合う最善の方法であると考えており、政府との初期の協議においてこの規模の出資比率を提案したという。
マイクロソフト、25億ドルを投じて新たなAI実装部門を設立、オンサイトエンジニアの配置を倍増
AI商業化の競争はモデルの能力から川下の実装サービスへと拡大しており、マイクロソフトは法人向けサービスの取り組みを大幅に強化している。同社は独立した事業体「Microsoft Frontier Co.」の設立を発表し、25億ドルを投じて6,000人規模のチームを統合した。オンサイト(常駐)エンジニアモデルを通じて企業にエンドツーエンドのAI実装サービスを提供する予定であり、AWS、OpenAI、Anthropicに続いて同分野に参入する最新のIT大手となる。
EU最高裁、グーグルに対する41億ユーロの反トラスト法制裁金を支持
EUの最高裁判所は最終判決を下し、Androidオペレーティングシステムに関連する反競争的行為に対する41億ユーロの反トラスト法(独占禁止法)制裁金を支持し、グーグルの上訴を完全に棄却した。これにより、グーグルにはこれ以上の法的救済手段は残されていない。この訴訟は、グーグルがAndroidの市場支配力を利用し、端末メーカーに自社アプリの事前インストールを義務付けることで競合他社を排除したという疑惑を中心に、欧州委員会が2018年に過去最高額の制裁金を科したことに端を発する。2022年にEUの第一審裁判所が制裁金を43.4億ユーロからわずかに減額していたが、今回の最終判決によってこの処分の法的効力が確定した。
アマゾン、初期の衛星ネットワーク配備を完了、今年中にブロードバンドサービスを開始しSpaceXのStarlinkに対抗へ
アマゾンの衛星インターネット事業は重要な節目を迎えた。最新の衛星群の軌道投入に成功したことで、同社の低軌道(LEO)衛星コンステレーションは390機を超え、今年後半に初期のブロードバンドサービスを開始するための最低基準を満たした。これにより、アマゾンはSpaceXの「Starlink」による独占に対抗し、世界のLEOインターネット市場への参入を正式に果たすことになる。
Anthropic、カスタムコンピューティングハードウェア開発でサムスンと提携
報道によると、Anthropicは独自のコンピューティングハードウェアを構築するため、カスタムAIチップの製造に関してサムスン電子との提携を進めている。このプロジェクトは現在、初期のフィジビリティ(実現可能性)調査段階にあり、チップの機能的位置づけ、性能仕様、およびサーバー統合ソリューションはまだ確定していない。
セクター&マクロニュース
BofA:投資家は超大型ハイテク株だけに賭ける群衆心理から脱却する必要がある
BofA証券は、市場の成長ロジックが変化しつつあると指摘している。これまでは、超大型ハイテク大手の巨額の設備投資が市場の主要な安定剤としての役割を果たしていたが、現在、収益成長の見どころは景気循環(プロシクリカル)セクターへと徐々に広がりを見せている。マクロ経済との相関性が高いS&P 500構成企業は目覚ましい決算を発表しており、資本財・サービス、エネルギー、素材などの景気敏感セクターは米国の経済成長から直接的な恩恵を受けることになる。これらの分野は、今後数年間にわたり、より魅力的なリスク・リターン配分を提供することになり、投資家は超大型ハイテク株だけに賭けるという慣性から脱却する必要があることを意味している。
米連邦準備理事会(FRB)のデイリー総裁、インフレの減速開始を予想
サンフランシスコ連銀のメアリー・デイリー総裁は、現在のやや引き締め的な金融政策スタンスがインフレを緩やかに押し下げていくだろうと述べた。しかし、複数の要因による混乱から景気見通しを巡る不確実性は大幅に高まっており、FRBは今後の動向に応じて大幅な利上げの選択肢を残しておくとした。デイリー氏は、今春のインフレ上昇は主に、関税引き上げと米国とイランの対立が原油価格を押し上げたという二重の影響によるものだと指摘した。停戦の実施とそれに続く原油価格の下落により、インフレ圧力の緩和への期待が高まっている。それにもかかわらず、同氏はその後の経済の軌道は依然として不透明であり、FRBはシナリオごとに異なる対応をとると強調した。インフレが予想以上に粘り強いことが判明した場合、より積極的な政策行動も排除できないとした。
2008年以来最大となったボラティリティの格差、ハイテク株強気市場の冷え込みを示唆
報道によると、ハイテク株の上昇は最近減速しており、市場見通しに対するトレーダーの信頼感を揺るがしている。Nasdaq 100とS&P 500のボラティリティ格差は、2008年の金融危機以来の最高水準に拡大した。これは主に、投資家のNasdaqプットオプションに対する需要が大幅に増加したためであり、ハイテク株、特にAI分野における潜在的な調整への懸念の高まりを反映している。
シティ、アルミ価格の短期的な底打ちと年末までの3,500ドルへの反発を予想
シティは、アルミ価格が今後1カ月以内に底を打ち、9月から12月の間に1トン当たり3,300ドルから3,500ドルのレンジへと徐々に回復すると予想していると発表した。同行は、この評価が米連邦準備理事会(FRB)政策のよりハト派的な傾斜、実質金利の低下、改善された需要見通し、および消費日数ベースの在庫の継続的な減少など、複数の要因に基づいていると考えている。一方、最近のアルミ価格の下落は、主に予想を下回る需要、目に見える在庫減少の遅れ、地政学的リスクの緩和、投機的ポジションや現物ポジションの集中的な清算、および将来の供給増加に対する市場の期待の高まりを反映している。しかし、シティは、最近のショック以前から市場はすでに供給不足に陥っており、新たな供給が需要の伸びにタイムリーに追いつく可能性は低いため、現時点でアルミをショートすることは不適切であると考えている。また同行は、中東からの供給の急速な回復に対する市場の懸念は誇張されている可能性があると指摘した。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。