


 割引


オラクル第4四半期売上高は過去最高を記録。しかし時間外取引で株価は7%超下落、557億ドルへの設備投資拡大が投資家の懸念を招く



AIポッドキャスト


オラクルの株価は、2026年度第4四半期決算発表後、時間外取引で7%超下落した。売上高は市場予想を上回り過去最高を記録したが、クラウド・インフラストラクチャ(IaaS)の売上高が急増した一方、クラウド・アプリケーション(SaaS)の伸びは鈍化した。受注残高(RPO)はAI契約により大幅に増加したが、設備投資額の急増がAIインフラ事業の収益性への懸念を招いた。同社はAIデータセンター構築のため、2026年度に500億ドルの資金調達を計画している。
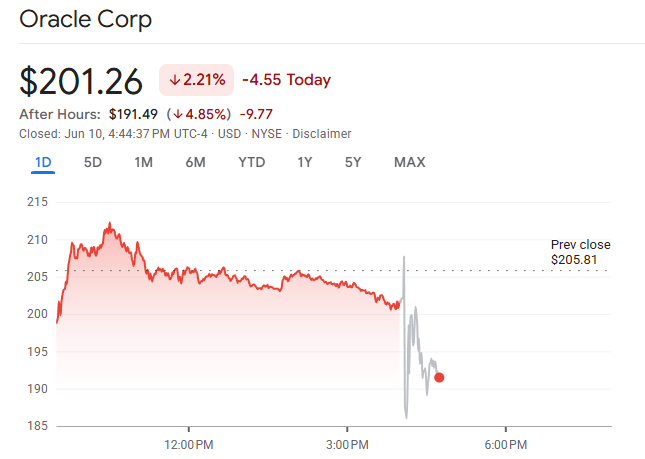
TradingKey - 米東部時間6月10日、オラクル( ORCL)の株価は、同社が2026年度第4四半期決算を発表した後、時間外取引で7%超下落した。本稿執筆時点で、同株は4.85%安の191.49ドルで推移している。
第4四半期のオラクルの総売上高は、市場予想の191億ドルを上回り、過去最高の192億ドルに達した。これはドルベースで前年同期比21%増、為替変動の影響を除いた一定通貨ベースで20%増に相当する。
事業部門別では、クラウドの総売上高が前年同期比47%増の99億ドルに達し、同社の主要な収益源となった。具体的には、クラウド・インフラストラクチャ(IaaS)の売上高が同93%増の58億ドルとなり、市場予想の91%増をわずかに上回った。クラウド・アプリケーション(SaaS)の売上高は同10%増の41億ドルだった。
収益面では、米国会計基準(GAAP)に基づく1株当たり利益(EPS)が前年同期比21%増の1.45ドル、非GAAPベースのEPSは同24%増の2.11ドルとなった。
当期、受注残高(RPO)は過去最高を記録し、前四半期の5530億ドルから850億ドル増加して6380億ドルとなった。オラクルは、2026年度第3・第4四半期のRPO増加分のほぼすべてが、大規模なAI契約によるものであることを明らかにした。これらの契約には、顧客がGPU購入のために直接前払いを行うモデル、または顧客自身がGPUを購入してオラクルに預けて使用するモデルという、2つの革新的な手法が採用されている。これまでに、これら2つのタイプの顧客による累計投資額は750億ドルに達しており、独自のAIデータセンター構築に向けたオラクルの外部資金調達の必要性を大幅に軽減している。
2026年度通期では、オラクルの総売上高は前年比17%増の674億ドルで過去最高を更新し、クラウドの総売上高は同39%増の340億ドルとなった。GAAPベースのEPSは前年比34%増の5.83ドル、非GAAPベースのEPSは27%増の7.63ドルだった。
業績見通しについて、オラクルは2027年度第1四半期の総売上高が27%〜29%成長すると予想している。クラウドの総売上高は、一定通貨ベースで57%〜63%増、ドルベースで58%〜64%増となる見込みだ。非GAAPベースのEPSは、一定通貨ベースで16%〜19%増の1.71ドル〜1.75ドルになると予想している。
通期のガイダンスについては、2027年度の総売上高目標を900億ドルに据え置くことを公式に再確認する一方、非GAAPベースのEPS予想を8.05ドルに引き上げた。
さらに、2026年度の一時的な事象、すなわちアンペア(Ampere)チップ事業の売却とブルーム・エナジーのワラントの影響を除くと、2027年度のEPSは前年比18%の成長を達成することになる。
特筆すべきは、5月31日に終了した四半期の設備投資額が159億ドルに達し、通期の設備投資額が557億ドルに押し上げられたことだ。これは従来の予想である500億ドルを大幅に上回り、同社のAIインフラ事業の収益性に対する投資家の懸念を呼んでいる。
レガシーデータベースの巨人であるオラクルは、OpenAIなどのクライアント向けに大規模データセンターを構築するなど、AIコンピューティング・プロバイダーへの転換を積極的に進めている。これらの巨額投資を支えるため、同社は2026年に負債および株式による資金調達を通じて、計500億ドルを調達する計画を発表した。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。