


韓国株価指数見通し:ゴールドマン・サックスが目標値12,000を維持、AIメモリサイクルはKOSPIを最高値へ押し上げられるか?



AIポッドキャスト


ゴールドマン・サックスは、韓国KOSPI指数の目標値を12,000ポイントに据え置き、約80%の上昇余地があると予測している。主な根拠は、AIインフラ投資の継続がサムスン電子やSKハイニックスなどの半導体需要を長期的に牽引し、強力な企業業績をもたらす点にある。また、予想PERが約5.3倍と過去平均の半分程度に留まる割安感も強気を裏付けている。
一方、中国メーカーとの競争激化や米国の政策・電力制約、データセンター建設の減速などが潜在的リスクとして挙げられる。テクニカル面では、20日移動平均線を回復し短期モメンタムは強気優勢だが、中期的なトレンド転換の確認には主要移動平均線の突破が必要となる。

TradingKey - ゴールドマン・サックス(GS)は、韓国株式市場に対して強気姿勢を維持している。
韓国のKOSPI指数は6月に記録した過去最高値から約27%反落し、AI設備投資の持続可能性や韓国株の高いボラティリティ、半導体サイクルに対する市場の懸念が高まり続けているものの、ゴールドマン・サックスのアジア太平洋地域チーフ株式ストラテジストであるティモシー・モー氏は、以前提示した12,000ポイントの目標値を依然として引き下げていない。
現在の市場水準に基づくと、この目標値は今後のKOSPIに80%近い上昇余地があることを意味している。数ヶ月前にモー氏が初めて12,000ポイントの予測を示した際、この数値は市場で最も強気な見通しの1つであった。韓国株が急激な調整を経験した現在でも、同氏は引き続きこの目標を維持することを選択している。
モー氏は、現在における市場の最大の誤解は、AIインフラ投資が韓国のメモリー半導体メーカーの収益サイクルにもたらす押し上げ効果や、この需要拡大の波がどれほど長く持続するかを過小評価している点にあると考えている。
AIブームはまだ終わっていない、メモリ半導体のアップサイクルは長期化の可能性
韓国株式市場は足元で下押し圧力にさらされている。その主な要因は、グローバル大手IT企業によるAI関連設備投資の急増が長期的に維持できるのかどうか、投資家が疑問を抱き始めているためだ。ビッグテックがデータセンターの拡張ペースを鈍化させれば、サムスン電子やSKハイニックスといった韓国の半導体メーカーの業績見通しにも当然影響が及ぶことになる。
しかし、モー氏は真逆の見解を示している。
同氏は、AIインフラの整備は依然として拡大局面にあり、ハイパフォーマンス・コンピューティングやメモリに対するデータセンター需要は急速な伸びを維持する可能性が高いと考えている。世界的なハイパースケーラーがAIデータセンターの建設を進め続ける中、メモリやストレージ用チップの需給はすでにひっ迫しており、価格上昇が韓国のメモリメーカーの収益性をさらに押し上げている。
モー氏は、こうした需給の不均衡が2027年までに一層顕著になる可能性があると予想している。
一方、ゴールドマン・サックスは、米主要IT企業の来年の設備投資総額が1兆2,000億ドルを超える可能性があると試算しており、従来の予想であった約8,000億ドルを大幅に上回ると見込んでいる。一部のAI事業がまだ理想的な収益性を達成していないとしても、大手IT企業は計算能力と市場競争力を維持するためにインフラ支出を拡大し続けなければならない。
モー氏の視点では、この設備投資パターン自体がメモリメーカーにとって大きな追い風となる。AIワークロードの増加は、高帯域幅メモリ(HBM)やその他の高性能ストレージ製品に対する需要を強力に牽引し、最終的にはサムスン電子やSKハイニックスといった韓国企業の業績拡大につながる。
ゴールドマン・サックス、韓国企業の業績成長に十分な余地があると予想
ゴールドマン・サックスがKOSPIに対して強気な姿勢をとるもう一つの主な根拠は、業績拡大とバリュエーションの間に存在する大きな乖離です。
モー氏は、KOSPI構成企業の全体的な利益成長率が今年約360%に達すると予想しています。この成長率は2027年には約35%へと大幅に鈍化すると予測されているものの、市場は利益成長の鈍化リスクをあらかじめ織り込み始めています。
つまり、将来的に韓国企業の利益成長が減速する可能性があるとしても、それは業績サイクルが終了したことを意味するわけではありません。
特にサムスン電子やSKハイニックスといった大手半導体メーカーがAI需要の恩恵を受け続けているため、韓国株式市場の業績基盤は力強く支えられています。企業業績が最終的にゴールドマン・サックスの予想通りとなれば、現在のKOSPIのバリュエーション水準は相対的に割安に見えることになります。
現在、KOSPIの予想株価収益率(PER)は約5.3倍にとどまり、過去7年間の平均水準のほぼ半分となっています。これに対し、モー氏が1万2,000ポイントのターゲットの前提としているバリュエーション基準は、予想PERで約7.5倍です。
言い換えれば、ゴールドマン・サックスの強気見通しはバリュエーションの大幅な拡大だけに依存しているわけではありません。企業業績が予想通りに拡大し、市場のバリュエーションが極めて低い水準から長期平均に向かって回復するだけで、KOSPIには大きな上昇余地が生じる可能性があります。
したがって、1万2,000ポイントという目標数値は極めて強気に見えるものの、韓国企業が業績予想を達成できれば、この目標は指数水準の見た目ほど手に届かないものではありません。
もちろん、韓国株式市場にリスクがないわけではありません。中国のメモリ半導体メーカーとの競争が激化しているほか、AI関連の設備投資拡大を目指す米大手IT企業は、政策、電力供給、規制上の制約に直面する可能性があります。これらの要因により、市場がAIへの投資対効果を再評価し、最終的にメモリ半導体需要の重荷となる恐れがあります。
特に中国メーカーが技術力や生産能力を向上させ続ける中、韓国のメモリメーカーが長期にわたり高い利益率を維持することは一段と困難になる可能性があります。一方、政策や資金調達環境の変化によって米国のデータセンター建設が減速した場合、AIハードウェアのサプライチェーン全体が影響を受ける可能性があります。
しかし、モー氏の見解では、これらのリスクは今後数年間における先端メモリ半導体需要の根底にあるトレンドを変えるにはまだ不十分です。
韓国株価指数のテクニカル分析
出所:TradingView
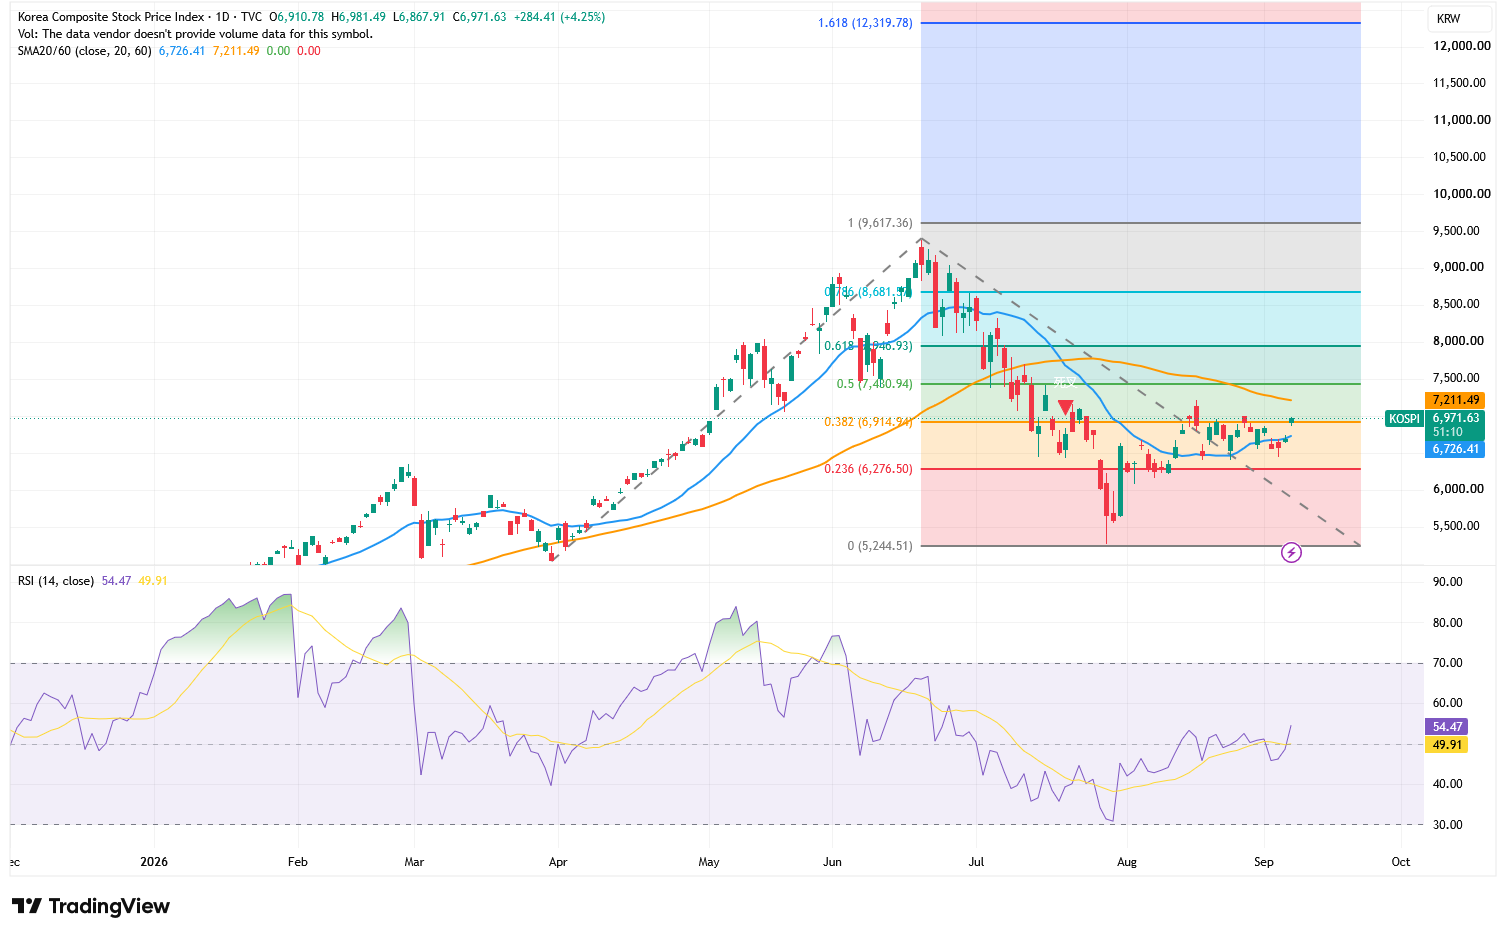
日足チャートを見ると、KOSPIは足元で4.25%上昇して6,971.63ポイントで終値を付け、下降トレンドラインを再び上抜けて20日移動平均線の6,726.41ポイントを回復した。これは、6月高値からの反落に伴う売り圧力が弱まりつつあることを示している。14日RSIは54.47まで上昇し、中立水準の50およびシグナル線の49.91を上回った。買われ過ぎ領域には至っていないものの、短期的なモメンタムが強気優勢に転じたことを示している。
しかし、中期的なトレンド転換が完全に確認されたわけではない。同指数はフィボナッチ0.382戻し水準である6,914.94ポイントを回復したばかりであり、60日移動平均線の7,211.49ポイントを下回った状態が続いている。仮に6,915ポイントの上方で終値を維持し、さらに7,211ポイントを突破できれば、次のターゲットは7,480.94ポイントとなる。この水準を突破すれば、8,046.93ポイント、次いで8,681.17ポイントに向けたさらなる上値余地が開けることになる。
AI向けメモリ需要がサムスン電子やSKハイニックスの業績成長を牽引し続ければ、KOSPIが過去最高値である9,617.36ポイントを試す展開もあり得る。9,617ポイントを明確に突破して初めて、相場は新たな価格模索の段階へ移行するだろう。
フィボナッチ・エクステンション1.618の水準は12,319.78ポイントに位置しており、ゴールドマン・サックスの目標値である12,000ポイントに非常に近い。そのため、12,000ポイントはテクニカル面で長期的な強気シナリオにおける目標値として機能し得る。
下値側では、まず6,915ポイントと20日移動平均線のある6,726ポイントが注視される。仮に指数が6,726ポイントを下回る水準まで押し戻された場合、今回のブレイクアウトは「だまし」となり、6,276.50ポイントを再テストする展開も予想される。6,276ポイントを維持できなかった場合、調整リスクは6,000ポイント、さらには前安値である5,244.51ポイントまで拡大する可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。