


ストレージ大手キオクシアの50億ドル超の自社株買い計画に関して知っておくべきこと



AIポッドキャスト


キオクシアは好調な決算を背景に8000億円規模の自社株買いを発表し、市場の信頼回復を狙う。業績拡大は主に価格上昇に起因し、実質的な出荷増は限定的である。主要株主の完全撤退や、本来の設備投資資金を自社株買いへ転換した点に対し、市場では成長鈍化の兆候や経営陣のインセンティブ確保を懸念する声も根強い。半導体業界は従来の設備増強モデルから株主還元重視へ転換しているが、今後の持続的な株価上昇は、AI需要が実需としての出荷拡大に結びつき、収益の質を証明できるかに左右される。

TradingKey - 7月31日の東京市場取引終了後、日本のNAND型フラッシュメモリ大手キオクシアは、2027年度第1四半期決算の発表と同時に、最大8000億円(約51億5000万ドル)の自社株買い計画を発表した。発行済み株式数の5.5%に相当する最大3000万株を取得する計画である。
注目すべき点として、キオクシアの株価は自社株買い計画の発表前に、すでに史上最高値から約60%下落していた。一方、主要株主であるベインキャピタルは7月上旬に保有株式の売却を完了しており、総リターンは約170億ドルに達した。今回の自社株買いの資金は、もともと生産能力増強向けに計画されていたものである。
キオクシアが自社株買いを行う理由
直接的な理由は、キオクシアの当四半期の極めて好調な決算にある。第1四半期の売上高は前年同期比415%増の1兆7670億円、純利益は前年同期のわずか182億8000万円から8421億7000万円に達した。これを踏まえれば、自社株買いに8000億円を配分することは財務的な負担では決してない。
しかし、これら輝かしい業績の裏返しとして、前年同期の基準が低かった(ローベース効果)という点がある。キオクシアは景気循環の底から抜け出したばかりであり、現在の成長は比較基準の低さに支えられている。今後もこの水準の成長を維持できるかどうかは未知数だ。
AI向けストレージの旺盛な需要の恩恵を受け、SSDおよびストレージ事業の四半期売上高は1兆1750億円に達し、同社の総売上高の66%を占めた。そのうちデータセンターおよびエンタープライズ向けアプリケーションが60%以上を占めている。
しかし、決算報告書の中であるデータ群を比較してみる価値がある。NAND製品の平均価格は前四半期比で約70%急騰したものの、ビット出荷量は1桁台前半の増加にとどまり、一部の出荷は翌四半期に繰り越された。(ビット出荷量とは、メモリチップの容量単位で算出された総出荷量を指し、ストレージ製品の実際のデータ容量供給量を反映している。)
言い換えれば、キオクシアの今四半期の急速な業績拡大は、最終市場における出荷量の実質的な拡大というよりも、主に価格の上昇によってもたらされたものである。これは、今回の成長の質に対する疑問を投げかける。市場では一般に、AIの推論がストレージ容量の需要を牽引し、将来の出荷量成長の主要な原動力になると信じられているが、この論理は今回の決算の出荷データにはまだ反映されておらず、需要が実際の受注に結びつくにはまだ時間がかかるだろう。
自社株買いはキオクシアの株価にとって強気材料か?
自社株買いは確かに好材料です。発表当日に株価は17.7%急騰し、その後3営業日で累計20%近く上昇、市場の好意的な反応を示しました。
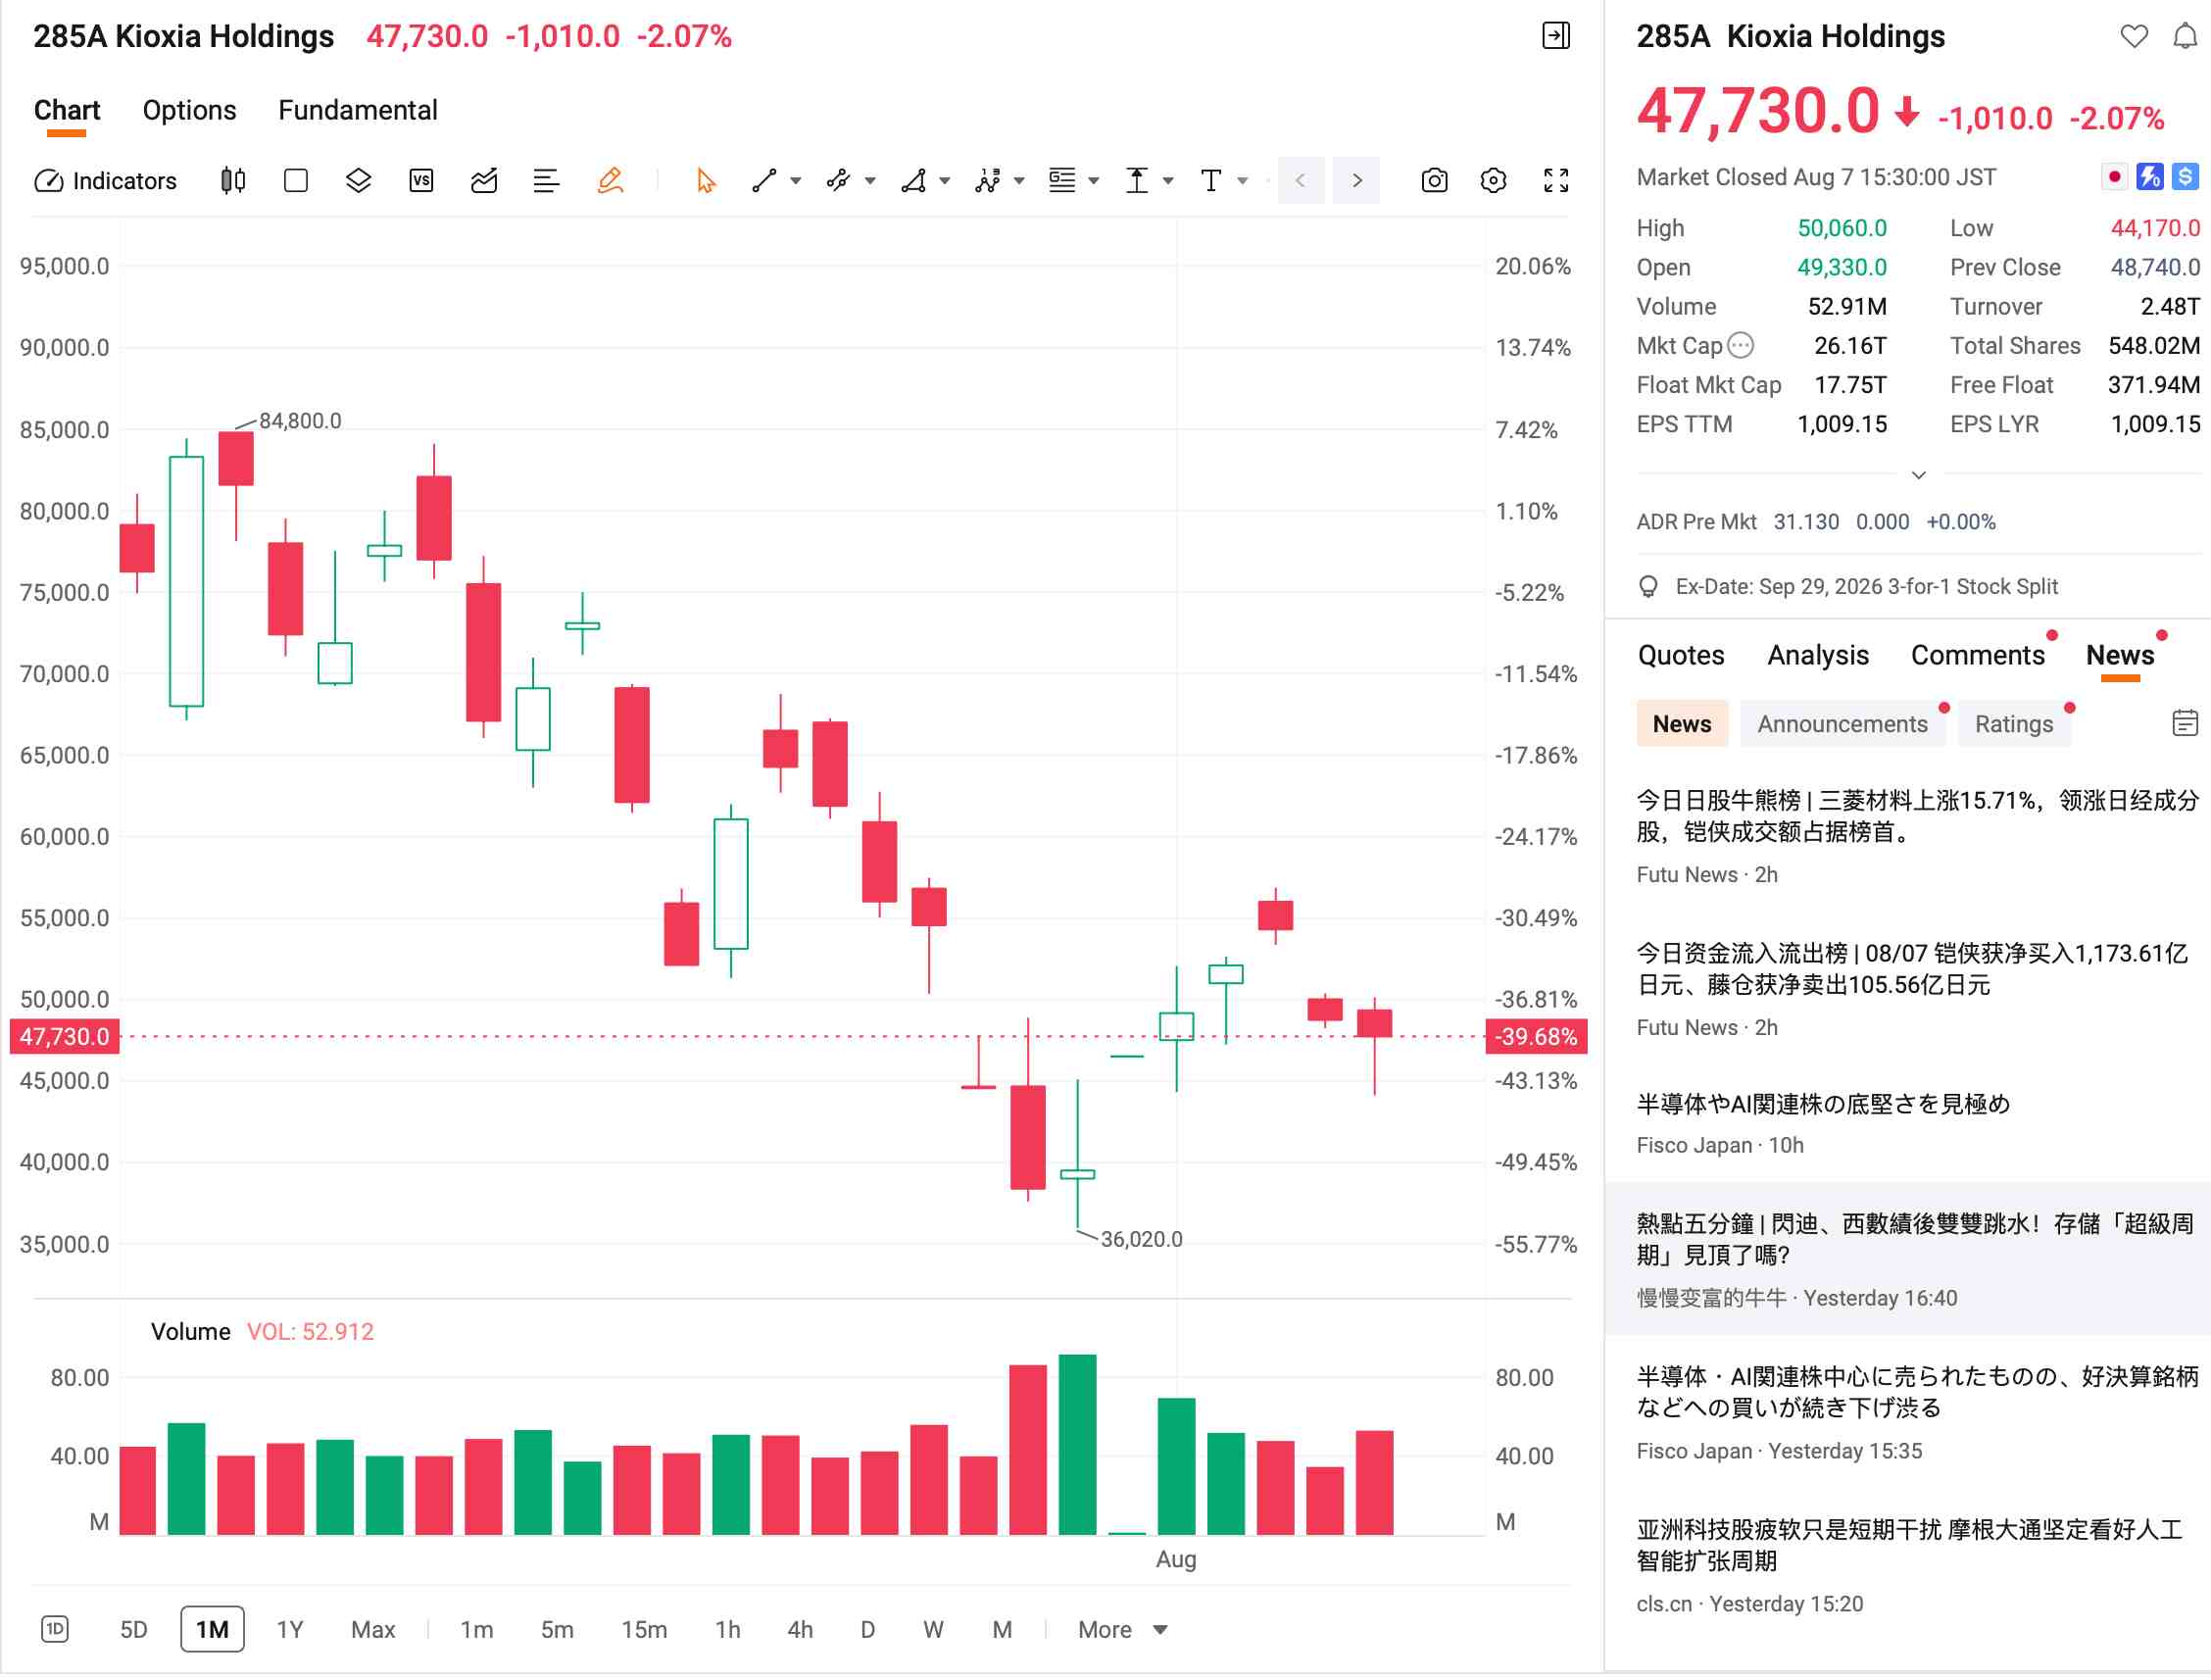
[出所:TradingView]
より長期的な視点で見ると、今回の自社株買いの規模は同社の現在の時価総額の約19%に相当します。UBSは、2028年度の予想純利益の半分が自社株買いに充てられた場合、理論上、発行済株式数を約19%削減することができ、これにより1株当たり利益(EPS)が大幅に押し上げられると試算しています。
しかし、警戒を要する2つの警告サインがあります。
第一に、大株主であるベインキャピタルの完全な撤退は、深く考える価値があります。同社は株価の史上最高値付近で保有株の売却を完了し、約170億ドルを現金化しました。さらに不可解なのは、ベインが7月初旬に売却を終えたわずか2週間後に、同社が本来は生産能力増強に充てる予定だった資金(自社株買いの規模は年間設備投資予算の170%に達しました)を投じて自社株買いに踏み切ったことです。
第二に、自社株買いの実施期間(8月〜10月)が、経営陣の株式報酬(インセンティブ)に直結する60日平均終値をタイミングよく押し上げる結果となっています。これにより、同社が株主の資金を使って経営陣の報酬獲得のお膳立てをしているのではないか、という疑念が市場で生じています。
生産能力の増強を減速させ、自社株買いを優先すること――これは同社が能動的に供給を抑制しているのか、それとも業績成長がピークに達したためなのか。市場の見方は割れています。サイクルのピーク時に投資の縮小を選択することは、時に景気後退への備えのように映り、必ずしも最適な資金使途とは言えない可能性があります。
サムスン、SKハイニックスも追随するか?
サムスンとSKハイニックスは同様の動きを見せているが、これら3社の背景にある本質的な論理は異なる。キオクシアは低水準での自社株買いと消却を実施しており、サムスンは従業員向けインセンティブのために自社株買いを行っている。一方、SKハイニックスはまだ公式に自社株買いを開始していないものの、第3四半期に株主還元策を発表することを明らかにしている。
サムスンの自社株買いは、本質的には労働協約を履行するためのものである。労働組合との合意に基づき、サムスンは今後3年間の半導体部門の予想利益の10.5%を株式の形で従業員に分配しなければならず、これには約90兆ウォン(約586億ドル)相当の自社株が必要になると予想されている。既存株主を希薄化させることなくこのコミットメントを果たすため、サムスンは流通市場で対応する規模の株式を買い戻す必要がある。具体的な自社株買いの金額や規模については、同社からの今後の公式開示が待たれる。
2026年7月、SKハイニックスは米国ADR(米国預託証券)の発行を完了してNasdaqに上場し、これにより既存の株主持分を希薄化した。市場は一般的に株価への圧力を懸念したが、同社はHBMの受注による強力なフリーキャッシュフローを背景に、自社株買いと消却を通じてこれを相殺できると期待されていた。8月7日、SKハイニックスは市場の懸念に公式に回答し、追加の自社株買いを含む株主還元策を積極的に検討しており、今年の第3四半期に詳細を決定する計画であると述べた。
前述のように、株価がピークから60%以上急落した後、キオクシアはAIから得られた多額の利益を活用して自社株買いと消却を実施し、市場の信頼感を安定させることを目指した。
全体として、今回のメモリ大手による一斉の自社株買いは、同業界が過去10年間にわたる「設備増強への資金投入と循環的な赤字」という従来のモデルから脱却しつつあることを示している。AI需要が牽引するかつてない業績の急増を背景に、業界は「生産能力の抑制と株主還元」という新たな道を選択した。
キオクシアの経営陣は、供給過剰を避けるため、生産能力の伸びを業界平均をわずかに上回る水準に抑制することを明確に表明している。
しかし、自社株買いが持続的に株価を支えられるかどうかは、最終的には収益の質にかかっている。キオクシアの次四半期の売上高見通しは、すでに一部のバイサイドの予想を下回っており、大株主による売却と現金化も、AIの波の中であってもバリュエーションの変動リスクは依然として極めて現実的であることを市場に再認識させている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。