


Pronóstico del precio de las acciones de Micron: El recorte planificado de capas HBM para el Rubin Ultra de Nvidia y la disminución del uso de memoria por unidad podrían lastrar el crecimiento de los ingresos



Podcast IA


La reducción de las especificaciones de ancho de banda HBM4 de Nvidia para la GPU Rubin y la posible adopción de HBM de 8 capas en Rubin Ultra generan desafíos para Micron Technology. Estos cambios impactan la rentabilidad al presionar los márgenes de productos prémium y reducir el volumen de memoria por unidad, aunque podrían optimizar los costes de fabricación y la eficiencia de entregas. Desde el punto de vista técnico, la acción de Micron muestra presión vendedora a corto plazo tras un rebote fallido, manteniendo soportes clave en las medias móviles y niveles de Fibonacci que definirán su tendencia futura.

TradingKey - La reducción de las especificaciones de ancho de banda HBM4 por parte de Nvidia (NVDA) para su GPU Rubin introduce una nueva variable en las perspectivas de crecimiento de Micron Technology (MU). La página actual de productos de Nvidia indica un ancho de banda por GPU individual de 19,2 TB/s, lo que representa una reducción de aproximadamente el 12,7% con respecto a los 22 TB/s anteriores, mientras que la capacidad de memoria se mantiene en 288 GB.
La reducción del ancho de banda no disminuye la capacidad de memoria de la GPU, pero puede alterar la competencia entre los proveedores. Por su parte, la noticia de que la Rubin Ultra podría adoptar HBM de 8 capas afecta a la capacidad de memoria por sistema.
Para Micron Technology, los dos ajustes afectan a la prima del producto y al volumen de ventas, respectivamente, lo que exige evaluar el impacto en la rentabilidad a través de diferentes vías.
Nvidia reduce los requisitos de ancho de banda de HBM4 mientras Micron enfrenta una mejora en la oferta y presión sobre las primas
Micron anunció en marzo de este año que su HBM4 de 36 GB y 12 capas diseñado para Vera Rubin comenzó sus envíos a gran escala en el primer trimestre. Por lo tanto, la importancia de este ajuste para Micron radica principalmente en si los productos existentes pueden cumplir con los requisitos de los clientes de manera más eficiente.
Se espera que unos menores requisitos de ancho de banda otorguen a los proveedores mayor margen para equilibrar la velocidad operativa, el consumo energético y los rendimientos de fabricación. Si más productos cumplen los estándares de entrega, Micron podría aumentar la producción efectiva y diluir los costes de fabricación.
Sin embargo, los competidores también podrían beneficiarse. A medida que haya más productos conformes disponibles, Nvidia tendrá mayor flexibilidad en la selección de proveedores y en las negociaciones de compra, lo que podría dificultar que Micron exija un sobreprecio por los productos de alto rendimiento.
Esto significa que el impacto de la reducción del ancho de banda en los beneficios depende de cómo evolucionen los precios de venta y los costes. Una mejor eficiencia en las entregas puede respaldar la rentabilidad, mientras que una intensificación de la competencia podría pesar sobre los sobreprecios de los productos.
La transición de Rubin Ultra a HBM de 8 capas podría lastrar el crecimiento de los ingresos al reducirse el uso por unidad
En comparación con los ajustes de ancho de banda, los cambios en el número de capas apiladas tienen un impacto más directo en la demanda de memoria. Según ZDNet, Nvidia está considerando una configuración híbrida de 8 capas de HBM4 y HBM4E para Rubin Ultra con el fin de aliviar las presiones térmicas y de rendimiento del apilamiento de un mayor número de capas.
Si la capacidad por capa individual y el número de apilamientos se mantienen sin cambios, reducir de 12 a 8 capas disminuye en un tercio la cantidad requerida de chips de DRAM y la capacidad de memoria por GPU. Para Micron, incluso si las ventas de GPUs crecen, su capacidad de ventas de HBM correspondiente aún podría situarse por debajo de las proyecciones basadas en una configuración de 12 capas.
Sobre la base de esta hipótesis, los envíos de GPUs tendrían que aumentar un 50% para compensar el impacto de un menor uso de memoria por unidad. Esto hace que el crecimiento de los ingresos de Micron dependa más de que los clientes aumenten sus volúmenes de compra que de las mejoras de capacidad por unidad.
Por otra parte, se prevé que la reducción de las capas apiladas también disminuya los costes de fabricación, mejore los rendimientos de producción y permita que una producción limitada de memoria abastezca más entregas de GPUs. Si la mitigación de los cuellos de botella en el suministro impulsa los envíos de sistemas completos, la nueva demanda podría compensar parte de la disminución del uso por unidad.
Por lo tanto, la presión a la que se enfrenta Micron recae principalmente en las primas de los productos de gama alta y en la capacidad de ventas por unidad, al tiempo que también podría experimentar mejoras en los costes y en la eficiencia de las entregas.
Análisis técnico de Micron
Desde una perspectiva técnica, la estructura actual de Micron representa un retroceso y una comprobación posterior a un rebote. Dado que el precio no ha roto por debajo del nivel de retroceso de Fibonacci del 0,236 (910,48 dólares), la tendencia de rebote aún tiene potencial para continuar.
En cuanto a la trayectoria del precio, tras frenar su caída cerca de los 849,25 dólares a finales de octubre, la acción rebotó de forma continua, recuperando varias medias móviles a corto y medio plazo y aproximándose brevemente a los máximos anteriores. Sin embargo, este rebote no logró superar la zona de máximos anteriores en torno a los 1.108,72 dólares, lo que vino seguido de una larga vela roja con apertura al alza y cierre a la baja, lo que indica que la presión vendedora en los niveles superiores sigue siendo evidente y que el rebote aún no se ha convertido en una nueva estructura de máximos más altos.
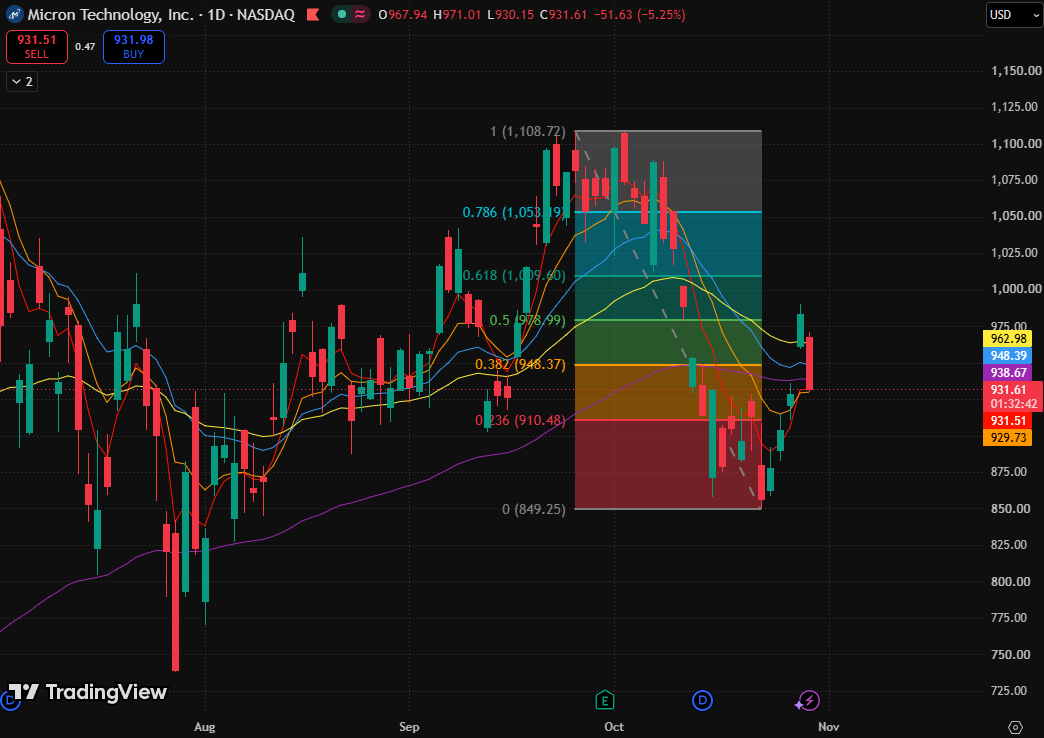
Gráfico diario de Micron, fuente: TradingView
En lo relativo a las medias móviles, el precio actual se ha situado por debajo de las medias móviles exponenciales de 5, 10, 20 y 80 días; la media móvil exponencial de 160 días se sitúa alrededor de los 929,60 dólares, manteniéndose por ahora por debajo de la cotización de la acción. Esta disposición muestra que la presión a corto y medio plazo ha vuelto a predominar, siendo la media móvil exponencial de 160 días la única media móvil a largo plazo que ofrece soporte actualmente, aunque esto no constituye una alineación alcista o bajista completa.
Al alza, la resistencia inicial se encuentra en la zona de confluencia de medias móviles entre los 931,27 y los 962,94 dólares. Si la cotización recupera el punto medio del rango en los 948,37 dólares y vuelve a superar las medias móviles a corto y medio plazo, el retroceso podrá considerarse un ajuste normal, con perspectivas de poner a prueba el nivel de retroceso de Fibonacci del 0,5 (978,99 dólares).
Si se rompe de forma efectiva por debajo de los 929,60 dólares y se pierden además los 910,48 dólares, la visión de un rebote fallido cobrará mucha fuerza, pudiendo caer hasta las inmediaciones del nivel de retroceso de Fibonacci del 0,236 (910 dólares) para buscar soporte.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.