


Vorschau auf die US-Nonfarm-Payrolls im Oktober: Kann sich die Beschäftigung erholen? US-Aktien, Dollar und Gold vor entscheidendem Test



KI-Podcasts


Der am Freitag (6. November) US-Ostküstenzeit erwartete US-Nonfarm-Payrolls-Bericht für Oktober ist entscheidend für die Zinspolitik der Federal Reserve und die Märkte. Analysten prognostizieren einen Beschäftigungszuwachs von rund 65.000, eine stabile Arbeitslosenquote von 4,2 % sowie steigende Stundenlöhne. Ein starker Bericht stützt den US-Dollar und die Zinserhöhungserwartungen für Dezember, belastet jedoch Gold und zinssensitive Aktien. Schwache Daten könnten hingegen Zinssorgen dämpfen, aber Rezessionsängste schüren. Das Ergebnis wird US-Aktien, den US-Dollar und Gold kurzfristig maßgeblich steuern.

TradingKey – Am Freitag (6. November) US-Ostküstenzeit veröffentlichen die USA ihren Bericht zu den Nonfarm Payrolls für Oktober. Die Märkte rechnen derzeit damit, dass die Zahl der Beschäftigten außerhalb der Landwirtschaft in den USA im Oktober um rund 65.000 gestiegen ist, nach 29.000 im September; die Arbeitslosenquote dürfte den Prognosen zufolge bei 4,2 % verharren, während das Wachstum der durchschnittlichen Stundenlöhne im Monatsvergleich von 0,1 % auf 0,3 % anziehen könnte. Da die Federal Reserve ihre Zinserhöhungen auf ihrer Oktobersitzung gerade pausiert hat und die Märkte weiterhin auf eine erneute Zinsanhebung im Dezember setzen, wird die Frage, ob dieser Nonfarm-Bericht belegen kann, dass der US-Arbeitsmarkt weiterhin widerstandsfähig bleibt, eine entscheidende Variable sein, die sowohl die Zinserwartungen als auch die kurzfristigen Trends bei US-Aktien, dem US-Dollar und Gold (XAUUSD) beeinflussen wird.
Nonfarm Payrolls im Oktober dürften sich auf 65.000 erholen
Jüngste Frühindikatoren deuten darauf hin, dass sich der US-Arbeitsmarkt gegenüber September etwas verbessert hat, wenngleich das Tempo des Beschäftigungsaufbaus insgesamt schleppend bleibt.
Die am Mittwoch veröffentlichten ADP-Daten zeigten, dass die Beschäftigung im US-Privatsektor im Oktober um 86.000 gestiegen ist und damit die Markterwartungen von 69.000 übertroffen hat, während der Wert für September auf 86.000 revidiert wurde. Obwohl keine verlässliche Eins-zu-eins-Korrelation zwischen den ADP-Daten und den offiziellen Non-Farm Payrolls besteht, deuten die jüngsten Ergebnisse darauf hin, dass sich die Einstellungsdynamik im Privatsektor nicht weiter verschlechtert hat.
Auch der JOLTS-Bericht signalisierte eine gewisse Widerstandskraft: Die Zahl der offenen Stellen in den USA stieg im September um 333.000 auf 7,523 Millionen, wodurch sich das Verhältnis von offenen Stellen zu Arbeitslosen von 1,02 auf 1,06 erhöhte; die Entlassungen sanken auf 1,641 Millionen und erreichten damit den niedrigsten Stand seit März 2025. Unterdessen verharrten die jüngsten Erstanträge auf Arbeitslosenhilfe mit rund 200.000 nahe historischen Tiefstständen, was darauf hindeutet, dass die Unternehmen zwar vorsichtig einstellen, es jedoch bislang nicht zu Entlassungen im großen Stil gekommen ist.
Für den bevorstehenden Bericht zu den Non-Farm Payrolls würden ein Stellenaufbau von rund 50.000 bis 70.000, eine bei 4,2 % verharrende Arbeitslosenquote und ein Lohnwachstum von 0,2 % bis 0,3 % im Monatsvergleich gut zum aktuellen Arbeitsmarktumfeld von „Low Hiring, Low Firing“ passen. Barclays prognostiziert für Oktober ein Beschäftigungsplus von etwa 50.000 Stellen und rechnet mit einem leichten Rückgang der Arbeitslosenquote auf 4,1 %, während einige Institute Werte nahe 100.000 erwarten, was auf anhaltend unterschiedliche Markteinschätzungen hinweist.
Auf ihrer Oktobersitzung beließ die Federal Reserve den Leitzins bei 3,75 % bis 4,00 % und betonte weiterhin, dass die Inflation erhöht bleibe. Im September stieg der PCE-Preisindex im Vorjahresvergleich um 3,6 %, und die Kernrate kletterte auf 3,1 % – deutlich über dem Inflationsziel von 2 %. Derzeit signalisieren die Zinsfutures, dass der Markt nach wie vor eine Wahrscheinlichkeit von rund 80 % für eine Zinserhöhung um 25 Basispunkte im Dezember einpreist.
Vor diesem Hintergrund dürften die Erwartungen an eine Zinserhöhung im Dezember weiter zunehmen, sollten die Non-Farm Payrolls die Marke von 100.000 deutlich übertreffen und das monatliche Lohnwachstum 0,3 % oder mehr erreichen; sollte der Stellenaufbau hingegen unter 30.000 fallen oder gar ins Minus drehen und die Arbeitslosenquote über 4,3 % steigen, könnte der Markt die Notwendigkeit einer fortgesetzten geldpolitischen Straffung durch die Fed neu bewerten.
Wie werden die Nonfarm-Payrolls-Daten für Oktober US-Aktien, Dollar und Gold beeinflussen?
Für US-Aktien könnte eine „moderate Erholung“ der Beschäftigung ein vergleichsweise günstiges Ergebnis sein. Sollten die Nonfarm Payrolls bei rund 50.000 bis 70.000 liegen, würde dies darauf hindeuten, dass sich die Wirtschaft nicht wesentlich verschlechtert hat, ohne den Lohn- und Inflationsdruck spürbar zu verstärken. Infolgedessen könnten die Renditen von US-Staatsanleihen stabil bleiben, was für hoch bewertete Sektoren wie den Nasdaq, KI und Halbleiter relativ vorteilhaft wäre. Sollte das Beschäftigungswachstum die Marke von 100.000 deutlich überschreiten und mit einem sich beschleunigenden Lohnwachstum einhergehen, könnten sich die Erwartungen an eine Zinserhöhung im Dezember verstärken, und steigende Renditen von US-Staatsanleihen würden die Bewertungen von Technologiewerten erneut belasten. Verfehlen die Nonfarm Payrolls die Erwartungen hingegen deutlich, könnten US-Aktien kurzfristig von nachlassenden Zinserhöhungserwartungen profitieren, müssten sich anschließend jedoch Sorgen über einen sich verlangsamenden Konsum und rückläufige Unternehmensgewinne stellen.
Für den US-Dollar gilt: Sollten die Nonfarm Payrolls für Oktober deutlich stärker ausfallen als die Markterwartung von 65.000 – insbesondere wenn die Arbeitslosenquote bei 4,2 % verharrt oder weiter sinkt, während die Löhne im Monatsvergleich um mehr als 0,3 % steigen –, könnte der Dollar wieder Unterstützung finden. Eine robuste Beschäftigung würde sowohl die wirtschaftliche Widerstandsfähigkeit der USA als auch die Erwartungen an eine Zinserhöhung der Federal Reserve im Dezember stärken. Aktuell preist der Markt nach wie vor eine Wahrscheinlichkeit von mehr als 80 % für eine Zinserhöhung im Dezember ein, weshalb der Dollar vergleichsweise sensibel auf die Arbeitsmarktdaten reagieren dürfte. Sollte der Beschäftigungsaufbau deutlich hinter den Erwartungen zurückbleiben und die Arbeitslosenquote über 4,3 % steigen, könnten die Renditen von US-Staatsanleihen und die Zinserhöhungserwartungen im Gleichschritt sinken, was Raum für eine weitere Korrektur des Dollars eröffnen würde.
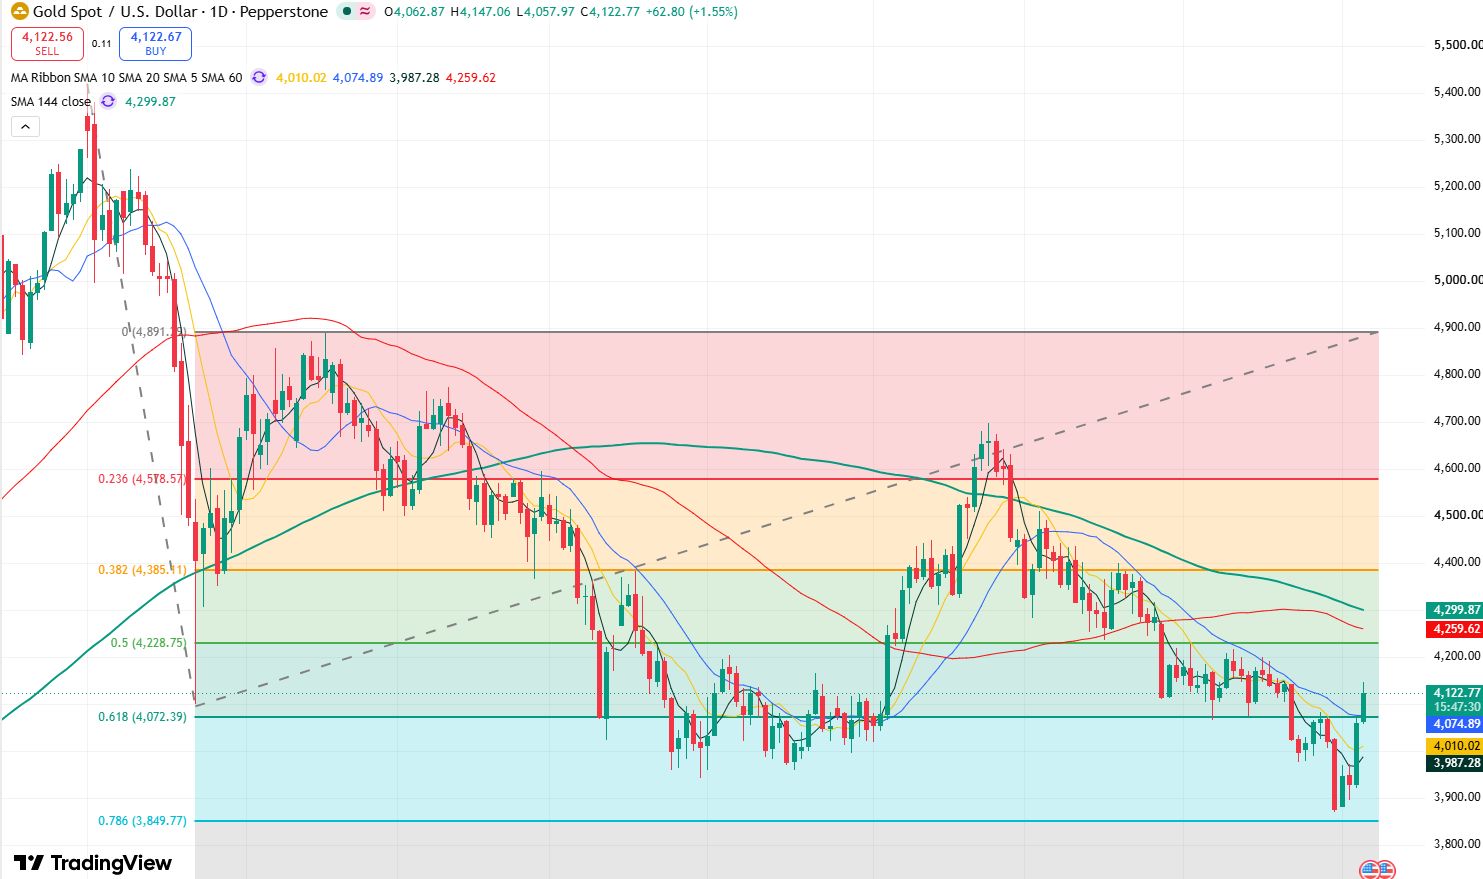
Tages-Chart des Goldpreises, Quelle: TradingView
Für Gold gilt: Sollten die Nonfarm Payrolls stärker als erwartet ausfallen, insbesondere begleitet von stärkeren Lohndaten, könnten steigende Erwartungen an eine Zinserhöhung der Federal Reserve im Dezember den US-Dollar sowie die Renditen von US-Staatsanleihen nach oben treiben. Dies würde Gold unter Druck setzen und potenziell die Unterstützung nahe 4.080 testen. Verfehlt der Beschäftigungsaufbau die Erwartungen deutlich und nimmt der Markt Wetten auf Zinserhöhungen zurück, würde dies einen Rücksetzer beim Dollar und bei den Renditen begünstigen, was dem Goldpreis potenziell weiteren Erholungsschwung verleihen könnte, um den Widerstand bei 4.200 US-Dollar weiter zu testen. Sollten die Nonfarm Payrolls die Erwartungen von rund 60.000 bis 70.000 jedoch lediglich erfüllen, dürfte die Entwicklung des Goldpreises stärker von den durchschnittlichen Stundenlöhnen und der Neubewertung des Zinspfads für Dezember durch den Markt abhängen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.