


CVS-Aktienkursprognose: Aktie bricht trotz übertroffener Gewinnerwartungen um 12 % auf fast Sechsmonatstief ein, Aufspaltungsplan könnte Aktie auf 70 $ treiben



KI-Podcasts


CVS Health übertraf im dritten Quartal die Markterwartungen bei Umsatz und Ergebnis, brach jedoch nach der Ankündigung einer Aufspaltung des Konzerns im ersten Halbjahr 2028 um 12,5 % ein. Investoren reagieren skeptisch auf den Verlust von Synergien, den anhaltenden regulatorischen Druck und das Fehlen konkreter Finanzdaten zur Restrukturierung. Charttechnisch hat die Aktie wichtige Unterstützungen und den Aufwärtstrend durchbrochen, was das Abwärtsrisiko erhöht. Operative Herausforderungen im Einzelhandel und steigende medizinische Kosten belasten den Ausblick zusätzlich.

TradingKey - CVS Health (CVS) legte im achten Quartal in Folge Ergebnisse vor, die über den Markterwartungen lagen, konnte die Anleger jedoch dennoch nicht überzeugen. Am 4. November kündigte das Unternehmen Pläne an, sein Geschäft im ersten Halbjahr 2028 in zwei unabhängige, börsennotierte Gesellschaften aufzuspalten. Nach der Bekanntgabe brachen die Aktien um 12,5 % auf ein Niveau nahe ihren Sechsmonatstiefs ein. Obwohl sowohl der Umsatz als auch das bereinigte Ergebnis je Aktie im dritten Quartal die Schätzungen der Wall Street übertrafen und das Unternehmen seine künftige Gewinnprognose anhob, bleiben die Anleger skeptisch angesichts fehlender konkreter finanzieller Regelungen des Aufspaltungsplans, des potenziellen Verlusts von Synergien und des anhaltenden regulatorischen Drucks.
Nach den Zahlen für das dritte Quartal zu urteilen, fiel die operative Entwicklung von CVS eigentlich durchaus solide aus. Das Unternehmen erzielte einen Umsatz von 108,4 Milliarden US-Dollar – ein Plus von rund 5 % im Jahresvergleich und mehr als die von Analysten erwarteten 104,8 Milliarden US-Dollar. Das bereinigte Ergebnis je Aktie erreichte 2,09 US-Dollar und übertraf die Marktschätzungen von 1,65 US-Dollar damit deutlich. Die Medical Benefit Ratio (MLR), ein Maßstab für den medizinischen Kostendruck im Versicherungsgeschäft, lag bei 91,3 % und damit unter dem Marktkonsens von 92,3 %. Eine niedrigere Quote zeigt typischerweise an, dass die medizinischen Kosten einen geringeren Anteil der Prämieneinnahmen ausmachen, was sich vorteilhaft auf die Profitabilität auswirkt. Darüber hinaus erwartet das Unternehmen für 2027 ein bereinigtes Ergebnis je Aktie von mindestens 8,65 US-Dollar, was ebenfalls über der durchschnittlichen Schätzung der Wall Street von rund 8,53 US-Dollar liegt.
Die positiven Signale im Quartalsbericht konnten die Sorgen des Marktes hinsichtlich des langfristigen Geschäftsmodells des Unternehmens jedoch nicht zerstreuen. Der von CVS angekündigte Umstrukturierungsplan zielt darauf ab, das derzeit integrierte Gesundheitsgeschäft in zwei unabhängige, börsennotierte Unternehmen aufzuspalten.
Künftig wird CVS Health weiterhin die Krankenversicherung Aetna, das Pharmacy-Benefit-Management (PBM) Caremark, Spezialapotheken sowie Gesundheitsdienstleistungsgeschäfte wie Oak Street Health und Signify Health betreiben. Das andere Unternehmen, CVS Pharmacy, wird die Einzelhandelsapotheken, MinuteClinic-Standorte, Versandapotheken und damit verbundene Gesundheitsdienstleistungen für Endverbraucher umfassen. Nach dem derzeitigen Plan soll die Transaktion im ersten Halbjahr 2028 abgeschlossen werden; zu diesem Zeitpunkt werden die bestehenden Aktionäre Anteile an beiden Unternehmen halten.
Diese Entscheidung signalisiert, dass CVS das vertikal integrierte Modell, das über fast zwei Jahrzehnte hinweg durch Fusionen und Übernahmen aufgebaut wurde, schrittweise auflösen wird. Das Unternehmen kündigte bereits 2017 die Übernahme von Aetna für rund 69 Milliarden US-Dollar an und baute in der Folge seine Geschäftsaktivitäten im Pharmacy-Benefit-Management und bei den Gesundheitsdienstleistungen kontinuierlich aus, um die Kundenbindung sowie die Skaleneffekte durch Synergien zwischen Versicherungen, Apotheken und Versorgungsangeboten zu stärken.
Da die Kosten im US-Gesundheitssystem jedoch zunehmend kritisch hinterfragt werden, stehen Themen wie die Arzneimittelpreisgestaltung durch PBMs, Interessenkonflikte zwischen Versicherungen und Apotheken sowie die Ausgaben für Gesundheitsdienstleistungen unter anhaltender behördlicher Beobachtung. Die Entscheidung von CVS zur Aufspaltung ist gewissermaßen der Versuch, die Unternehmensstruktur proaktiv neu auszurichten und die mit der vertikalen Integration verbundenen regulatorischen sowie operativen Risiken zu mindern.
Der eigentliche Kern der Marktverunsicherung liegt jedoch darin, dass der Plan nicht ausreichend durch konkrete Zahlen untermauert ist. Das Unternehmen hat bislang weder dargelegt, wie die Schulden aufgeteilt werden sollen, noch Trennungskosten, eigenständige Betriebsausgaben oder den Verlust bestehender Synergien beziffert. In der Vergangenheit konnten die Einzelhandelsapotheken, die Versicherungssparte und die PBM-Einheit Mitglieder, Verschreibungsvolumina, Beschaffungswege und Backoffice-Systeme gemeinsam nutzen; nach der Aufspaltung könnten sich diese internen Ressourcen in externe Transaktionskosten verwandeln. Angesichts fehlender zentraler Daten fällt es den Anlegern schwer zu beurteilen, ob die Einzelbewertungen der beiden Unternehmen die aktuelle Bewertung des Gesamtkonzerns tatsächlich übertreffen werden.
Zudem muss sich CVS mit operativem Gegenwind auseinandersetzen, den eine Aufspaltung nicht beheben kann. Stationäre Apotheken stehen unter anhaltendem Druck durch Rezeptlieferdienste, Online-Apotheken und Konkurrenten wie Amazon, während die rückläufige Kundenfrequenz auch den Verkauf von Konsumgütern im vorderen Ladenbereich belastet. Zugleich steht das Versicherungsgeschäft weiterhin unter dem Kostendruck einer erhöhten Inanspruchnahme medizinischer Leistungen. Obwohl sich die Medical Benefit Ratio im Quartalsverlauf verbesserte, könnten die Trends bei den medizinischen Kosten in den Bereichen Medicare Advantage, Medicaid und bei den gewerblichen Versicherungen künftige Gewinne weiterhin schmälern. Darüber hinaus deutet ein Rückgang der flächenbereinigten Umsätze um 0,6 % im dritten Quartal darauf hin, dass das Einzelhandelssegment noch nicht wieder zu einem stabilen Wachstum zurückgefunden hat.
Quelle: TradingView
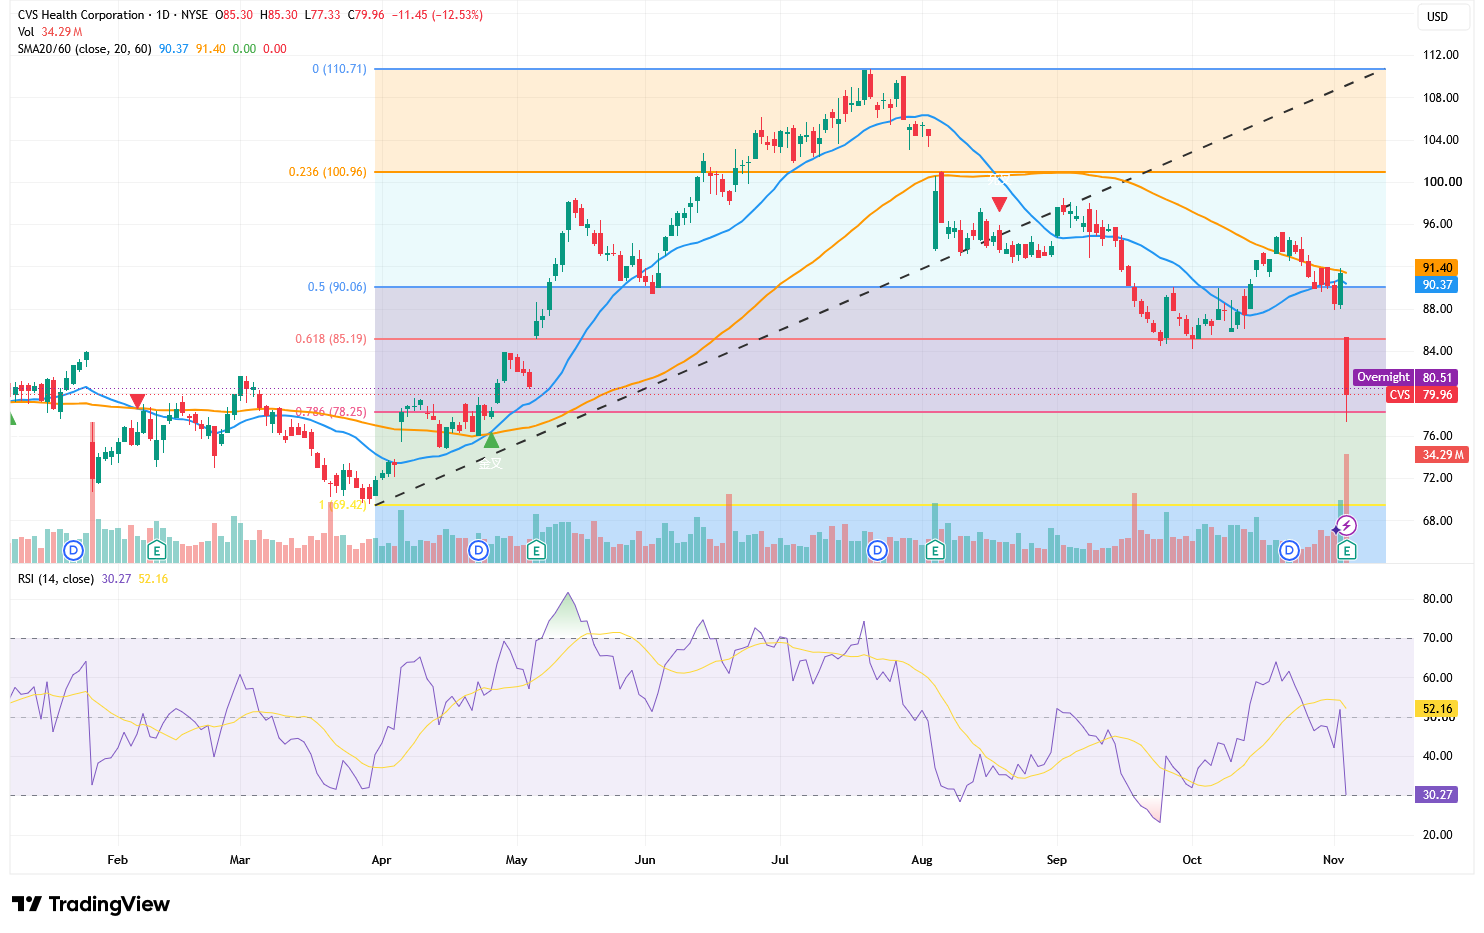
Aus charttechnischer Sicht ist CVS unter die 20-Tage-Linie bei 90,37 US-Dollar und die 60-Tage-Linie bei 91,40 US-Dollar gefallen, wobei die beiden Durchschnitte eine starke Widerstandszone bei 90 bis 91 US-Dollar bilden. Gleichzeitig durchbrach die Aktie ihre seit April bestehende Aufwärtstrendlinie nach unten, was signalisiert, dass die bisherige Erholungsstruktur gebrochen ist.
Die Fibonacci-Retracement-Niveaus zeigen, dass 78,25 US-Dollar dem 0,786-Retracement entsprechen und als entscheidende kurzfristige Unterstützung fungieren. Im Tagesverlauf brach die Aktie zeitweise bis auf 77,33 US-Dollar ein; obwohl sie wieder über dieser Marke schloss, deutet die lange bärische Kerze bei hohem Handelsvolumen darauf hin, dass die Bären das Geschehen weiterhin fest im Griff haben. Sollten nachfolgende Schlusskurse einen Durchbruch unter 78,25 US-Dollar bestätigen, könnte die Aktie weiter in Richtung 76 US-Dollar nachgeben und in der Folge ihre früheren Tiefststände von 69,42 bis 70 US-Dollar testen, was einem Abwärtspotenzial von rund 13 % gegenüber dem aktuellen Niveau entspricht.
Der RSI ist rasch von über 50 auf 30,27 Punkte gefallen, nähert sich dem überverkauften Bereich und eröffnet damit Raum für eine potenzielle kurzfristige technische Gegenbewegung. Ein überverkaufter Zustand ist jedoch nicht mit einer Trendwende gleichzusetzen. Nach oben hin muss die Aktie zunächst die Marke von 85,19 US-Dollar zurückerobern und anschließend die Widerstandszone der beiden gleitenden Durchschnitte bei 90 bis 91 US-Dollar überwinden, um die aktuellen Abwärtsrisiken einzudämmen; andernfalls ist jeder Anstieg lediglich als korrektive Konsolidierung innerhalb eines übergeordneten Abwärtstrends zu werten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.