


Apple fällt vorbörslich um über 4 % und erreicht ein Fast-Monatstief: Q4-Ergebnisse übertreffen Erwartungen, aber Services-Wachstum verlangsamt sich und steigende Speicherpreise belasten die Bruttomarge



KI-Podcasts


Am 3. November (ET) fiel die Apple-Aktie im vorbörslichen Handel um 4,52 %, obwohl Umsatz und Gewinn je Aktie im vierten Quartal des Geschäftsjahres 2026 die Erwartungen übertrafen. Der Gesamtumsatz stieg um 12 % auf 114,5 Milliarden US-Dollar, angetrieben durch starke iPhone- und Mac-Verkäufe. Belastend wirkten jedoch ein verhaltener Ausblick für das kommende Quartal, eine sinkende Bruttomarge (prognostiziert auf 45 % bis 46 %) sowie präzedenzlose Preisanstiege bei Speicherbausteinen und steigende Ausgaben für KI-Funktionen, die die künftige Profitabilität und das Gewinnwachstum des Unternehmens stark unter Druck setzen.
TradingKey – Am 3. November (ET) fiel Apple (AAPL) zum Zeitpunkt der Verfassung dieses Berichts im vorbörslichen Handel um 4,52 % auf 323,02 US-Dollar, womit der Aktienkurs unter sein Schlusstief seit Oktober rutschte.
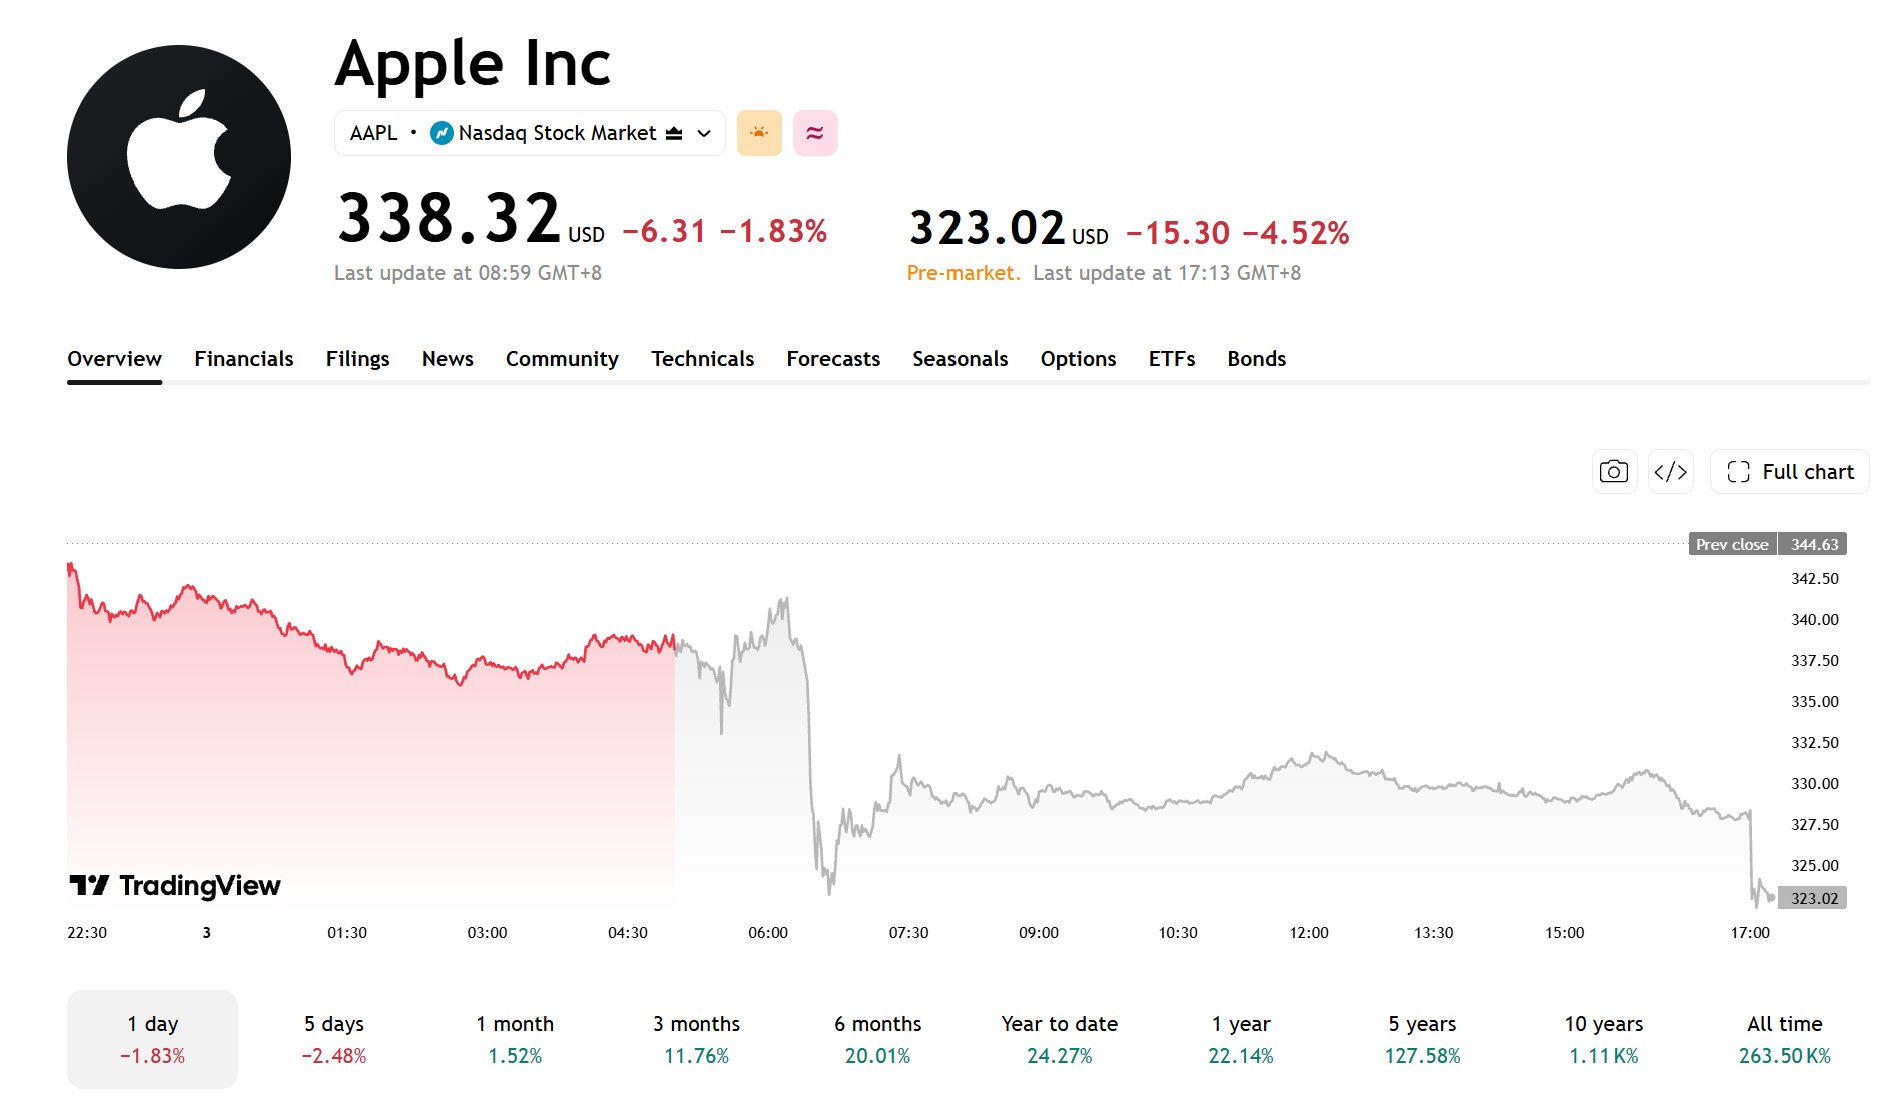
[Quelle: TradingView]
Obwohl der vom Unternehmen ausgewiesene Umsatz und der Gewinn je Aktie für das vierte Quartal des Geschäftsjahres 2026 die Erwartungen des Marktes übertrafen, gab die Unternehmensführung einen zurückhaltenden Ausblick auf die Bruttomarge und das Wachstum der Services-Sparte für das kommende Quartal ab. Zugleich schürten steigende Beschaffungskosten für Speicherbausteine die Bedenken des Marktes hinsichtlich der Profitabilität.
Der Umsatz von Apple kletterte im vierten Quartal im Jahresvergleich um 12 % auf 114,5 Milliarden US-Dollar, und der bereinigte Gewinn je Aktie erreichte 2,10 US-Dollar – ein Plus von 14 % gegenüber dem Vorjahr. Beide Kennzahlen übertrafen damit die Erwartungen des Marktes.
Allerdings rechnet die Unternehmensführung für das erste Quartal des Geschäftsjahres 2027 mit einem Rückgang der Bruttomarge auf 45 % bis 46 %, nachdem diese im vierten Quartal noch bei 47,9 % gelegen hatte. Da die Speicherkosten weiter steigen, rückt für den Markt zunehmend die Frage in den Mittelpunkt, ob Apple seine aktuellen Gewinnspannen aufrechterhalten kann.
iPhone wird zum wichtigsten Wachstumstreiber beim Q4-Umsatz
Im vierten Quartal des Geschäftsjahres 2026 stieg der Umsatz von Apple im Jahresvergleich um 12 % auf 114,5 Milliarden US-Dollar, während das verwässerte Ergebnis je Aktie bei 2,10 US-Dollar lag.
Aufgeschlüsselt nach Geschäftsbereichen stieg der iPhone-Umsatz im Jahresvergleich um 17 % auf 57,6 Milliarden US-Dollar und stellte damit einen Rekord für ein September-Quartal auf; der Mac-Umsatz legte um 24 % auf 10,8 Milliarden US-Dollar zu, und der Umsatz im Bereich Services stieg um 10 % auf ein Allzeithoch von 31,6 Milliarden US-Dollar.
Die Entwicklung in den anderen Segmenten war vergleichsweise schwach. Der iPad-Umsatz fiel im Jahresvergleich um 10 % auf 6,2 Milliarden US-Dollar, während der Umsatz im Segment Wearables, Home und Zubehör um 8 % auf 8,3 Milliarden US-Dollar zurückging. Apple gab an, dass das iPad-Segment durch Lieferengpässe sowie eine hohe Vergleichsbasis aufgrund von Produktneueinführungen im Vorjahreszeitraum beeinträchtigt wurde.
Nach Regionen betrachtet stieg der Umsatz in Greater China im Jahresvergleich um 21 % auf 17,5 Milliarden US-Dollar, was hauptsächlich auf das Wachstum im iPhone- und Mac-Geschäft zurückzuführen war. Insgesamt blieb das iPhone in diesem Quartal der wichtigste Wachstumstreiber, während das Services-Segment weiterhin einen stabilen Umsatzbeitrag leistete.
Q1-Prognose: Wachstum im Dienstleistungsbereich verlangsamt sich, Bruttomarge voraussichtlich rückläufig
Apple erwartet für das erste Quartal des Geschäftsjahres 2027 (das im Dezember 2026 endet) ein Umsatzwachstum von 7 % bis 10 % gegenüber dem Vorjahr, wobei die Erlöse im Dienstleistungsbereich um 8 % bis 9 % steigen dürften – nach 10 % im vierten Quartal.
Das Management erklärte, dass Lizenzerträge von Drittanbietern und Wechselkursschwankungen die Hauptfaktoren seien, die diese Prognose beeinflussen. Zudem wird erwartet, dass der Druck auf das Mobile-Gaming-Geschäft anhält.
Die Prognose für die Bruttomarge rückte am Markt noch stärker in den Fokus. Apple rechnet für das kommende Quartal mit einer Bruttomarge von 45 % bis 46 %, nach 47,9 % im vierten Quartal.
Allerdings enthielt die Bruttomarge des vierten Quartals einen positiven Effekt von etwa 1 Prozentpunkt aus Zollerstattungen, ohne den sie bei rund 46,9 % gelegen hätte. Ausgehend vom Mittelwert der Prognose für das kommende Quartal von 45,5 % wird die Bruttomarge im Vergleich zum Vorquartal dennoch um etwa 1,4 Prozentpunkte sinken.
Gewinnmargen geraten durch steigende Speicherkosten unter Druck
Steigende Speicherpreise sind der Hauptgrund für den Rückgang der Bruttomarge. CEO John Ternus erklärte, dass die aktuellen Speicherpreisanstiege präzedenzlos seien und Apple auch im Dezemberquartal voraussichtlich weiterhin mit höheren Speicherkosten konfrontiert sein werde.
Zuvor beschaffte Lagerbestände und niedrigere Kosten für Komponenten außerhalb des Speicherbereichs schwächten die Auswirkungen der Speicherpreiserhöhungen bis zu einem gewissen Grad ab. Da die Speicherkosten jedoch weiter steigen, könnte sich der Spielraum von Apple zum Ausgleich des Kostendrucks verringern. Um die Belieferung zu sichern, stiegen die Kaufverpflichtungen des Unternehmens für die Fertigung im Vergleich zum Juniquartal um etwa 33 Milliarden US-Dollar.
Neben den Speicherkosten wird auch die schrittweise Einführung von Siri-KI-Funktionen die entsprechenden Ausgaben erhöhen. Finanzvorstand Kevan Parekh erklärte, dass dies ebenfalls zu den Faktoren gehört, die in die Prognose für die Bruttomarge des nächsten Quartals eingeflossen sind.
Apple erwartet für das nächste Quartal zwar weiterhin ein Umsatzwachstum, die steigenden Speicherkosten könnten das Gewinnwachstum jedoch begrenzen.
Künftig gehören die Einkaufspreise für Speicher, die Lieferfähigkeit bei Mac und iPad sowie Veränderungen bei der Wachstumsrate des Dienstleistungsgeschäfts zu den wichtigsten Beobachtungspunkten. Selbst wenn der Umsatz die Erwartungen erfüllt, könnten die Margen von Apple weiterhin unter Druck geraten, falls der Kostendruck weiter zunimmt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.