


SK Hynix Q3-Ergebnisvorschau: Fokus auf HBM4-Hochlauf und Sonderdividende von 12,1 Mrd. USD, höchstes Kursziel der Wall Street bei 320 USD



KI-Podcasts


SK Hynix wird am 28. Oktober 2026 die Ergebnisse für das dritte Quartal vorlegen. Analysten erwarten einen starken Umsatz- und Ergebnisanstieg, gestützt durch die hohe Nachfrage nach KI-Speichern und steigende DRAM-Preise. Trotz robuster Margen zeigt sich der Aktienkurs volatil, da Investoren die Nachhaltigkeit des Speicherbooms anzweifeln. Zusätzlich steht eine mögliche Sonderdividende aus dem Kioxia-Verkauf im Fokus, die die Kapitalrückgabe stärken könnte. Die Wall Street bleibt optimistisch, verweist jedoch auf die zyklischen Risiken der Branche und die Notwendigkeit stabiler HBM-Auslieferungen zur Sicherung hoher Gewinnspannen.

TradingKey - SK Hynix (SKHY) wird am 28. Oktober die Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 vorlegen. Vor dem Hintergrund des anhaltenden Nachfragewachstums nach KI-Speichern sowie steigender DRAM- und NAND-Preise steht die Profitabilität des Unternehmens weiterhin im Fokus des Marktes; allerdings hat der Aktienkurs zuletzt spürbar nachgegeben, da Anleger zunehmend bezweifeln, ob der kräftige Boom in der Speicherbranche von Dauer sein kann.
Den Daten von FactSet zufolge wird für das dritte Quartal ein Umsatz von SK Hynix in Höhe von 71,05 Milliarden US-Dollar erwartet, was einem Anstieg von rund 316 % gegenüber dem Vorjahr entspricht, während das bereinigte Ergebnis je Aktie voraussichtlich bei 6,15 US-Dollar liegen wird – ein Plus von etwa 392 % im Vergleich zum Vorjahr.
Unterdessen wartet der Markt auf die Ankündigung von SK Hynix zu seinen neuesten Plänen für die Aktionärsvergütung. Früheren Berichten zufolge könnte das Unternehmen eine Sonderdividende von bis zu 16 Billionen koreanischen Won (etwa 12,1 Milliarden US-Dollar) ausschütten, die in erster Linie aus Erträgen des Verkaufs von Anteilen am japanischen Speicherchiphersteller Kioxia finanziert werden soll.
SK Hynix erklärte hierzu, dass derzeit verschiedene Maßnahmen zur Aktionärsvergütung geprüft werden, die konkrete Höhe der Sonderdividende jedoch noch nicht bestätigt worden sei. Wenn der Plan umgesetzt wird, könnte er zu einem zentralen Highlight dieses Ergebnisberichts werden und auch die Markterwartungen hinsichtlich der Mittelallokation und der Strategie zur Kapitalrückgabe an die Aktionäre maßgeblich prägen.
Markt richtet den Blick inmitten von Kursrücksetzern auf die Reichweite des Speicherzyklus
Seit der Notierung an der Nasdaq Mitte Juli unterlag der Aktienkurs von SK Hynix in den vergangenen drei Monaten erheblichen Schwankungen und bewegte sich zwischen etwa 124,80 US-Dollar und 199,87 US-Dollar. Nach der Veröffentlichung der Ergebnisse des Unternehmens für das zweite Quartal, getrieben durch eine starke Profitabilität bei HBM und Server-DRAM, stieg der Aktienkurs in weniger als zwei Monaten um rund 57 %. Da jedoch am Markt erneut Sorgen über KI-Investitionen, einen Höchststand der Speicherpreise und die Expansion chinesischer Hersteller aufkamen, hat SKHY gegenüber seinem Allzeithoch um etwa 28 % nachgegeben.
Dieser Rücksetzer spiegelt eine Verschiebung des Anlegerfokus wider. Zuvor setzte der Markt vor allem darauf, dass die KI-Nachfrage zu Lieferengpässen bei Speicherchips, höheren Produktpreisen und einer kontinuierlichen Margenverbesserung führen würde. Nun, da Speicheraktien auf breiter Front nachgeben, beginnen Anleger zu hinterfragen, wie lange das hohe Preisniveau aufrechterhalten werden kann, ob die KI-Investitionen der Cloud-Anbieter die Nachfrage weiterhin stützen können und ob in den aktuellen Aktienkursen das zukünftige Gewinnwachstum bereits vollständig eingepreist ist.
Aus Sicht von Angebot und Nachfrage in der Branche bleibt der Speichermarkt kurzfristig gut gestützt. TrendForce prognostiziert, dass die DRAM-Vertragspreise im dritten Quartal 2026 im Vergleich zum Vorquartal um 13 % bis 18 % steigen werden, während die NAND-Flash-Vertragspreise um 10 % bis 15 % zulegen dürften. Das Marktforschungsunternehmen geht zudem davon aus, dass sich der Anstieg der DRAM-Vertragspreise im vierten Quartal weiter auf 20 % ausweiten könnte. Sollte sich dieser Trend fortsetzen, wird SK Hynix die Möglichkeit haben, weiterhin von steigenden Preisen und einem verbesserten Produktmix zu profitieren.
Allerdings ist die Speicherbranche von Natur aus zyklisch, und steigende Preise allein können keinen anhaltenden Boom garantieren. Sobald der Angebotsausbau die Nachfrage übersteigt oder die Cloud-Anbieter ihre Investitionen in die KI-Infrastruktur verlangsamen, könnten sowohl die Speicherpreise als auch die Unternehmensgewinne unter Druck geraten. Daher gilt es bei dieser Ergebnisveröffentlichung besonders darauf zu achten, ob das Management bestätigen kann, dass Angebot und Nachfrage im vierten Quartal angespannt bleiben, und ob die Nachfrage nach High-End-Speicherprodukten stark genug ist, um weitere Preiserhöhungen zu stützen.
HBM4 und hohe Gewinnmargen bestimmen die Qualität des Gewinnwachstums
Der zentrale Wettbewerbsvorteil von SK Hynix liegt weiterhin bei Speichern mit hoher Bandbreite (High Bandwidth Memory, HBM) und DRAM-Produkten mit hoher Wertschöpfung. Da die Anforderungen an Speicherbandbreite und -kapazität beim Training und der Inferenz von KI-Modellen weiter steigen, hat sich HBM zu einem wesentlichen Treiber des Gewinnwachstums des Unternehmens entwickelt. Verglichen mit der bloßen Abhängigkeit von Preissteigerungen bei Speichern ist ein höherer Anteil von High-End-Produkten an den Auslieferungen förderlicher, um eine starke Preissetzungsmacht und hohe Gewinnspannen für das Unternehmen aufrechtzuerhalten.
Den vorliegenden Daten für das zweite Quartal zufolge erzielte SK Hynix einen Quartalsumsatz von rund 54,55 Milliarden US-Dollar und ein Betriebsergebnis von etwa 45,2 Milliarden US-Dollar, was einer Betriebsmarge von 76,3 % entspricht. Damit lag das Unternehmen über der Betriebsmarge von TSMC im selben Zeitraum (60,3 %) sowie der Marge von Micron im entsprechenden Quartal (67,6 %). Begünstigt durch höhere Auslieferungsmengen von Server-DDR5- und hochkapazitiven HBM3E-Produkten stieg der gemischte durchschnittliche Verkaufspreis des Unternehmens für DRAM im zweiten Quartal gegenüber dem Vorquartal um etwa 30 %, während der durchschnittliche Verkaufspreis für NAND-Flash-Speicher um mehr als 50 % zulegte.
Das Wachstumsmomentum im dritten Quartal stammt im Wesentlichen von HBM4, HBM3E und Server-DDR5. SK Hynix hatte zuvor erklärt, dass 12-lagiges HBM4 bereits in die Serienproduktion gegangen ist und an Kernkunden ausgeliefert wird, wobei Ausbeute und Qualität nahezu das Niveau der relativ ausgereiften HBM3E-Produkte erreichen. Bleibt die Ausschussquote in den frühen Phasen der Serienproduktion niedrig, dürften die Fertigungskosten pro Einheit mit steigendem Auslieferungsvolumen sinken, was die Bruttomargen stützt.
Das Unternehmen rechnet im dritten Quartal mit einem Wachstum der DRAM-Bit-Auslieferungen von rund 10 % gegenüber dem Vorquartal und geht davon aus, dass die Verbesserungen beim Produktmix in der zweiten Jahreshälfte diejenigen der ersten Jahreshälfte übertreffen werden. Höhere Beiträge von HBM4 und 1c-Nanometer-DRAM werden nicht nur dazu beitragen, die Auslieferungsmengen zu steigern, sondern könnten auch den gemischten durchschnittlichen Verkaufspreis weiter nach oben treiben.
Sonderdividenden könnten zu einem weiteren wichtigen Highlight werden
Abgesehen von den operativen Kennzahlen könnte die Aktionärsvergütung das größte zusätzliche Highlight dieses Ergebnisberichts sein. Berichten zufolge könnte SK Hynix eine Sonderdividende von rund 16 Billionen Won bzw. etwa 12,1 Milliarden US-Dollar aus dem Erlös des Verkaufs seiner Kioxia-Beteiligung ausschütten.
SK Hynix investierte ursprünglich über eine Zweckgesellschaft in Kioxia und wandte dafür kumuliert rund 4 Billionen Won auf. Da die betreffenden Aktien und Wandelanleihen veräußert werden, schätzt der Markt, dass der Nettoerlös des Unternehmens 20 Billionen Won erreichen könnte. Sollte sich die Sonderdividende schließlich 16 Billionen Won nähern – was einer Ausschüttung von etwa 80 % der Investitionsgewinne entspricht –, wird dies die Attraktivität von SKHY hinsichtlich der kurzfristigen Aktionärsrendite deutlich steigern.
Das Unternehmen hatte zuvor ein umfangreiches Aktienrückkauf- und Einziehungsprogramm angekündigt und sich dazu verpflichtet, von 2025 bis 2027 mindestens 50 % seines freien Cashflows für Aktionärsausschüttungen zu verwenden. Die Pausierung der Börsengang-Pläne für Solidigm hat zudem einige Sorgen des Marktes hinsichtlich der Ausgliederung von Vermögenswerten und der Kapitalallokation gemildert.
Die Wall Street bleibt für SK Hynix insgesamt weiterhin optimistisch. Laut TipRanks liegt das durchschnittliche 12-Monats-Kursziel von 11 Analysten, die die Aktie beobachten, bei 254,70 US-Dollar, mit einem Höchstziel von 320 US-Dollar und einem Tiefstziel von 200 US-Dollar.
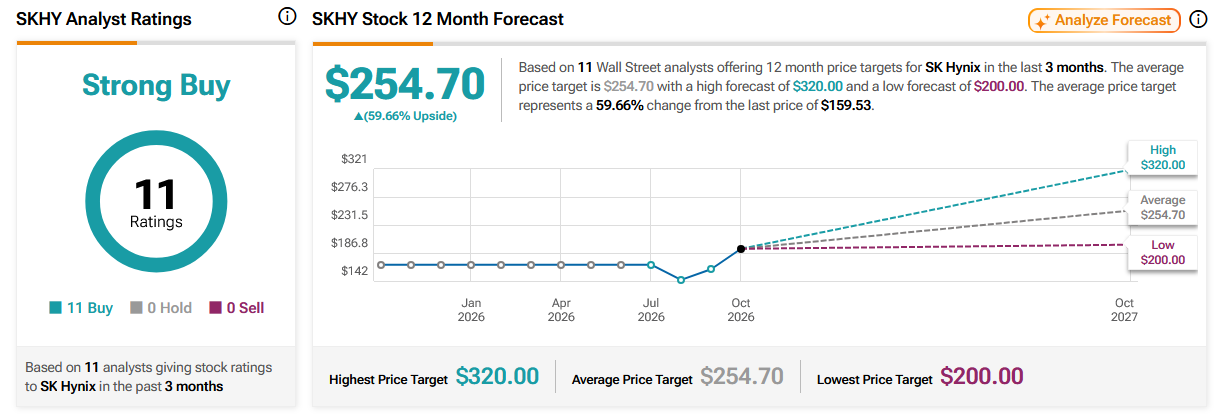
Quelle: TipRanks
Optimistische Stimmen gehen davon aus, dass das angespannte Verhältnis von Angebot und Nachfrage im Speichermarkt bis 2028 anhalten könnte und der Wettbewerbsvorteil von SK Hynix bei HBM zusammen mit den hohen Gewinnspannen ein anhaltendes Gewinnwachstum stützen dürfte. Auf dieser Grundlage sind einige Analysten der Ansicht, dass der Markt das mittelfristige Gewinnpotenzial des Unternehmens noch nicht vollständig widerspiegelt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.