


CoreWeave-Aktienkurs-Prognose: Aufträgen über 100 Milliarden Dollar steht eine Finanzierungslücke von 20 Milliarden Dollar gegenüber, Finanzierungsdruck könnte Aktie um weitere 16 % belasten



KI-Podcasts


CoreWeave verzeichnet zwar ein starkes Umsatzwachstum durch KI-Rechenaufträge, leidet jedoch unter erheblichem Finanzierungsdruck. Goldman Sachs schätzt, dass zur Erfüllung der Verträge neue Schulden in zweistelliger Milliardenhöhe erforderlich sind, was die Anleiherenditen steigen und die CDS-Spreads ausweiten lässt. Hohe Kapitalausgaben übertreffen den operativen Cashflow, weshalb das Unternehmen weiterhin auf externe Finanzierung angewiesen ist. Charttechnisch zeigt sich ein bärisches Bild mit fallenden gleitenden Durchschnitten und anhaltendem Abwärtsdruck. Trotz optimistischer Kursziele von Analysten bleibt das fundamentale Kredit- und Finanzierungsrisiko ein zentraler Belastungsfaktor für die Aktienkursentwicklung.

TradingKey - CoreWeave (CRWV) verfügt über KI-Rechenaufträge im Wert von mehr als 100 Milliarden US-Dollar, doch die für die Erfüllung dieser Aufträge erforderliche enorme Finanzierung rückt zunehmend in den Fokus des Marktes.
Unterdessen erklärte Jensen Huang am 22. Oktober in einem Interview mit CNBC, dass die Nachfrage nach Neocloud-Unternehmen extrem robust sei, Kapitalengpässe das Wachstum jedoch bremsen. Händler von Wells Fargo glauben, dass diese Äußerungen die Sorgen des Marktes hinsichtlich der Finanzierungswege von KI-Unternehmen und der Fähigkeit von Kreditinvestoren zur Aufnahme zusätzlicher Risiken erneut entfacht haben.
Da Investoren den Kapitalbedarf für KI-Infrastruktur neu bewerten, hat der Kursverlust von CoreWeave im Oktober bereits 30 % überschritten. Die Charttechnik deutet jedoch darauf hin, dass dem Unternehmen weiterhin das Risiko eines weiteren Rückgangs um 16 % drohen könnte.
Warum CoreWeave fällt: Bestehende Aufträge weisen noch eine Lücke von rund 20 Milliarden US-Dollar auf
Dem Finanzbericht von CoreWeave zufolge beläuft sich die aktuelle Gesamtsumme – einschließlich bestätigter Leistungsverpflichtungen und im jüngsten dritten Quartal hinzugekommener Neuaufträge – auf rund 129 Milliarden US-Dollar.
Goldman Sachs schätzt, dass unter der Annahme von Kundenanzahlungen in Höhe von 20 % des relevanten Vertragswerts und einer GPU-Nutzungsdauer von 4,5 bis 6 Jahren für die Erfüllung der bestehenden Aufträge etwa 19,5 bis 23 Milliarden US-Dollar an neuen Schulden erforderlich wären. Sollten zudem die gesamten 4,2 Gigawatt an gesicherter Stromkapazität weiter ausgebaut werden, würde die benötigte Neuverschuldung in diesem Szenario etwa 38 Milliarden US-Dollar betragen.
Vor diesem Hintergrund war die anhaltende Zurückhaltung der Gläubiger gegenüber den Finanzierungsrisiken des Unternehmens der Hauptauslöser für den Rückgang. Für ein Unternehmen, das kontinuierlich Fremdkapital aufnehmen muss, um Rechenzentren zu bauen, könnte dieser Druck die Zinsaufwendungen nach oben treiben und den Kapazitätsaufbau verlangsamen, was sich wiederum auf die Umsatzrealisierung und die Gewinnerwartungen auswirken würde.
Infolgedessen bleiben die Anleiherenditen und die Notierungen für Credit Default Swaps (CDS) von CoreWeave auf hohem Niveau. Per 20. Oktober lagen die Renditen der beiden CoreWeave-Anleihen mit Fälligkeit 2031 bzw. 2032 bei rund 15,97 % bzw. 15,70 %, wobei die Handelskurse beider Papiere unter 80 % des Nennwerts fielen. Zudem lag der fünfjährige CDS-Spread des Unternehmens nach Daten von CNBC bei rund 1.067 Basispunkten, was zeigt, dass Anleger weiterhin eine höhere Risikoprämie für das Kreditrisiko fordern.
Darüber hinaus sind Kundenanzahlungen und die Nutzungsdauer der Geräte ebenfalls zentrale Variablen. Erstere führen vorab Mittel zu, um den Fremdkapitalbedarf während der Bauphase zu verringern, während Letztere es ermöglicht, mit bestehenden Geräten mehr Aufträge abzuwickeln, was den neuen Investitionsbedarf senkt.
Derzeit enthalten etwa 70 % der Verträge Vereinbarungen über Anzahlungen mit einem durchschnittlichen Anteil von 15 % bis 25 % des Vertragswerts. Goldman Sachs geht davon aus, dass das Unternehmen bei einer nachlassenden Sichtbarkeit der Fremdfinanzierung die Anzahlungsquote anheben könnte, um seine Abhängigkeit von Fremdkapital zu verringern.
Welche Faktoren könnten die Erwartungen an die Aktienkursentwicklung verändern?
Ungeachtet des Finanzierungsdrucks treibt die bereitgestellte Kapazität das Umsatzwachstum von CoreWeave an. Bank of America geht davon aus, dass die im zweiten Quartal ans Netz gegangenen 500 Megawatt Kapazität die operative Marge über die Erwartungen steigen lassen könnten; die Bank rechnet im dritten Quartal mit weiteren 200 Megawatt, womit sich die operative Gesamtkapazität auf 1,7 Gigawatt erhöhen würde.
Bank of America prognostiziert für das dritte Quartal mehr als eine Verdopplung des Umsatzes im Jahresvergleich auf 3,66 Milliarden US-Dollar, wobei die operative Marge 6,7 % erreichen soll. Goldman Sachs behält unterdessen die Einstufung "Buy" und ein Kursziel von 106 US-Dollar bei, was ein Kurspotenzial von etwa 71,5 % gegenüber dem Schlusskurs vom 21. Oktober von 61,82 US-Dollar bedeutet.
Goldman Sachs prognostiziert, dass der Umsatz des Unternehmens von 12,96 Milliarden US-Dollar im Jahr 2026 auf 47,54 Milliarden US-Dollar im Jahr 2028 steigen wird, wobei der Jahresüberschuss einschließlich Sondereffekten im Jahr 2028 mit rund 1,38 Milliarden US-Dollar ins Plus drehen soll. Allerdings wird der operative Cashflow für dieses Jahr auf 34,16 Milliarden US-Dollar geschätzt und bleibt damit unter den Kapitalausgaben von 49,94 Milliarden US-Dollar, was darauf hindeutet, dass die Expansion weiterhin externe Finanzierung erfordern wird.
Dies erklärt auch die aktuelle Marktdivergenz: Neu hinzugekommene Kapazitäten treiben die Ergebnisverbesserungen an, während die laufende Finanzierung darüber entscheidet, ob das Wachstum wie geplant realisiert werden kann.
Technische Analyse zu CoreWeave
Aus charttechnischer Sicht hat CoreWeave sein Tief von Ende Juli bei 60,55 US-Dollar unterschritten und notiert unter allen wichtigen gleitenden Durchschnitten. Die aktuelle Bewegung stellt eine Fortsetzung des Rückgangs nach dem Durchbrechen des vorherigen Tiefs dar, wobei sich noch keine Struktur abzeichnet, die eine Bodenbildung bestätigen würde.
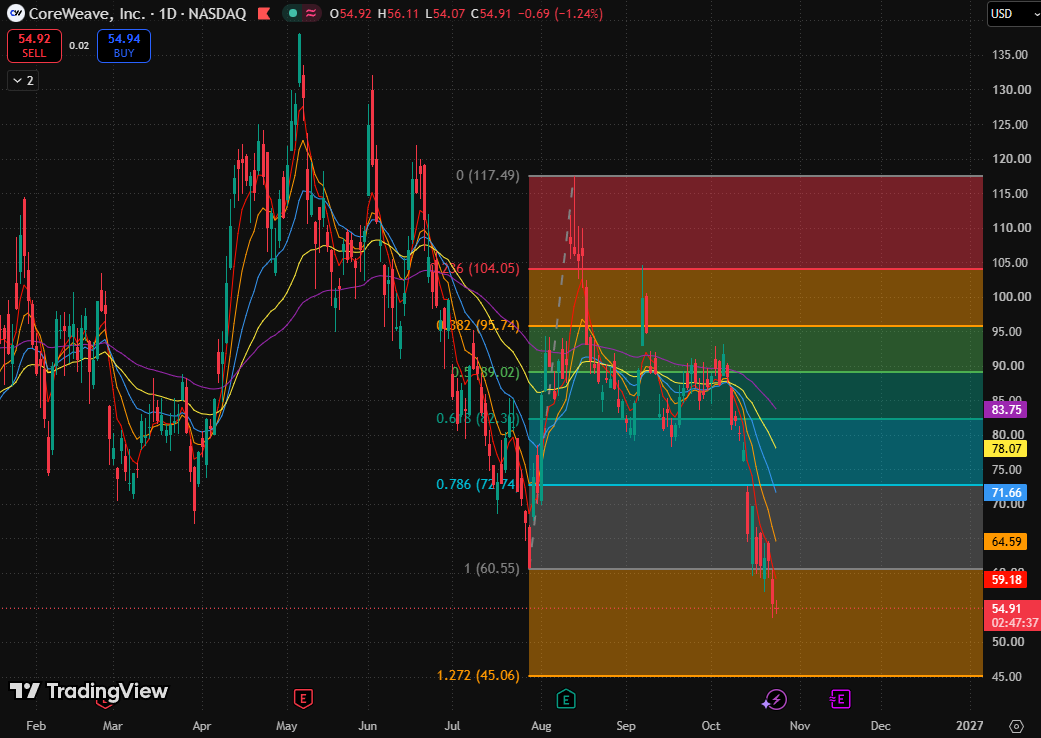
CoreWeave Tageschart, Quelle: TradingView
Was die gleitenden Durchschnitte betrifft, sind der 5-Tage-EMA (59,18 US-Dollar), der 10-Tage-EMA (64,59 US-Dollar), der 20-Tage-EMA (71,66 US-Dollar), der 80-Tage-EMA (78,07 US-Dollar) und der 160-Tage-EMA (83,75 US-Dollar) aufsteigend angeordnet und nach unten gerichtet, was eine vollständige bärische Ausrichtung bildet. Der schnelle Abwärtsdruck durch die kurzfristigen EMAs deutet darauf hin, dass die Aktie selbst bei einer Erholung zunächst auf einen Widerstand stößt, der im Zeitverlauf nach unten verläuft.
Die Aktie schwankt derzeit in einer engen Spanne zwischen 54,07 US-Dollar und 56,11 US-Dollar – eine sich verengende Volatilität nach einem steilen Rückgang deutet lediglich auf eine Pause im Abwärtstrend hin, was allein noch keine Bodenbildung bestätigen kann.
Was das Aufwärtspotenzial betrifft, setzt eine Reparatur des Ausbruchs nach unten voraus, dass der Tageschart die Marke von 60,55 US-Dollar zurückerobert und diese bei einem Rücksetzer behauptet. Sollte die Aktie weiter nach unten ausbrechen, wird sie Unterstützung beim 1,272-Fibonacci-Extension-Niveau (45,06 US-Dollar) suchen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.