


Mit Herannahen der US-Zwischenwahlen 2026: Erlebt der S&P 500 Index nach dem Wahltag eine Rallye?



KI-Podcasts


Historische Daten zeigen, dass US-Zwischenwahljahre zu den schwächsten Phasen des Vierjahreszyklus gehören und durch erhöhte Volatilität sowie überdurchschnittliche Kursrückgänge von durchschnittlich 19,4 % gekennzeichnet sind. Nach Bekanntgabe der Wahlergebnisse verzeichnet der S&P 500 jedoch traditionell eine kräftige Erholung, wobei die Renditen in den darauffolgenden zwölf Monaten stark steigen. Ein gespaltener Kongress stützt den Markt historisch durch politische Stabilität. Trotz dieser wiederkehrenden Muster hängt die tatsächliche Marktentwicklung im Jahr 2026 maßgeblich von makroökonomischen Fundamentaldaten wie Inflation, Zinsen und Unternehmensgewinnen ab.

TradingKey – Die US-Midterm-Wahlen 2026 finden am 3. November nach US-Ostküstenzeit statt. Für Anleger stellt sich die zentrale Frage, wie sich dieses politische Manövrieren auf den S&P 500 Index auswirken wird?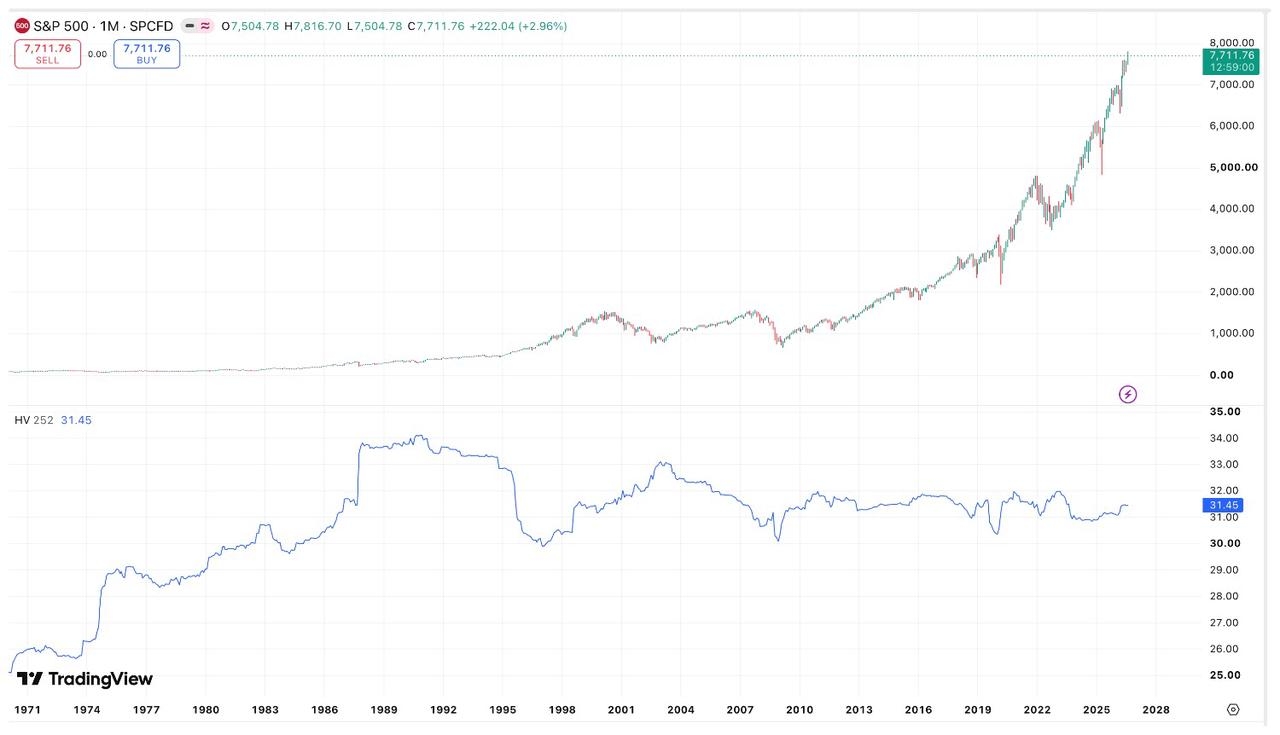
[Wertentwicklung des S&P 500 Index und seine annualisierte Volatilität (H252), Quelle: TradingView]
Zwischenwahljahre sind typischerweise die schwächsten im Vierjahreszyklus
Historische Daten offenbaren ein klares Muster: Zwischenwahljahre sind im vierjährigen Präsidentschaftszyklus typischerweise die schwächste Phase für den Aktienmarkt, aber nach Abschluss der Wahlen folgt häufig eine kräftige Rally.
Untersuchungen von Dorsey Wright von Nasdaq zeigen, dass über die 24 Zwischenwahljahre seit 1928 hinweg die durchschnittliche Rendite des S&P 500 lediglich 3,68 % betrug – weniger als ein Drittel der durchschnittlichen Rendite von 13,96 % im dritten Jahr des Zyklus (dem Nachwahljahr), das historisch das stärkste ist.
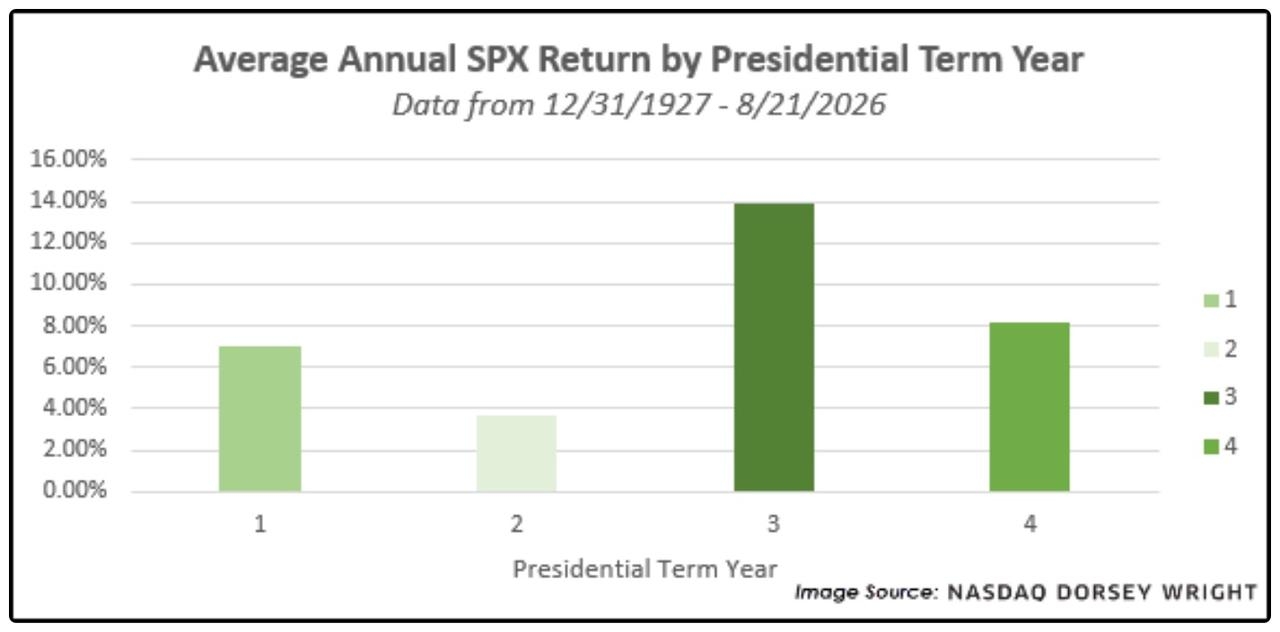
[Quelle: Dorsey Wright]
Auch Daten von LPL Financial bestätigen dieses Muster und zeigen in Zwischenwahljahren einen durchschnittlichen Zuwachs von lediglich 4,6 % bei gleichzeitig höchster Volatilität, wobei auch die maximalen Kursrückgänge typischerweise in diese Phase fallen.
Noch bemerkenswerter ist, dass Rückgänge in Zwischenwahljahren gravierend sein können: Der S&P 500 fiel 1974 um 29,7 %, 2002 um 23,4 %, 1930 um 28,5 % und 2022 um 19,4 %. Seit 1960 lag der durchschnittliche maximale Kursrückgang in Zwischenwahljahren bei 19,4 %, verglichen mit nur 12,5 % in anderen Jahren.
Sommer-Performance: In Zwischenwahljahren deutlich schwächer
Eine Analyse von Dow Jones Market Data von 1928 bis 2025 zeigt, dass der S&P 500 in Zwischenwahljahren von Ende April bis Ende September im Durchschnitt um etwa 2,8 % fällt. Dies ist der Zeitraum mit der schlechtesten Wertentwicklung im vierjährigen Zyklus.
Jahrestyp | Durchschnittliche Wertentwicklung von Ende April bis Ende September |
Zwischenwahljahr | -2,80 % |
Präsidentschaftswahljahr | 0,0505 |
Nachwahljahr | 0,0364 |
Vorwahljahr | 0,0224 |
Dieser Durchschnitt wurde durch mehrere Extremjahre erheblich beeinflusst, darunter ein Rückgang von über 25 % im Jahr 1930, ein Einbruch um 29,7 % im Jahr 1974 sowie ein Minus von 23,4 % im Jahr 2002. Selbst nach Ausschluss dieser Extremwerte lag die durchschnittliche Rendite für denselben Zeitraum über alle verbleibenden Zwischenwahljahre hinweg tatsächlich bei nur +0,006 %, was praktisch vernachlässigbar ist.
Rally nach der Wahl: Muster ist am zuverlässigsten
Sobald die Wahlergebnisse feststehen, verzeichnet der Markt in der Regel eine kräftige Erholung.
Zeithorizont | Durchschnittlicher Gewinn | Gewinnwahrscheinlichkeit | Datenzeitraum |
3 Monate nach der Wahl | 0,065 | Überwiegende Mehrheit positiv | Seit 1970 |
12 Monate nach der Wahl | 0,182 | 100 % (17 von 17 Gewinne) | Seit 1954 |
12 Monate nach der Wahl (Daten von Capital Group) | 0,154 | — | Seit 1950 |
Daten von LPL Financial zufolge verzeichnete der S&P 500 in den 12 Monaten nach jeder einzelnen der 17 Midterm-Wahlen seit 1954 Gewinne, wobei der durchschnittliche Zuwachs 18,2 % betrug.
Auch die Analyse von Capital Group bestätigt dieses Muster: Seit 1950 lag die durchschnittliche Rendite im Jahr nach einer Midterm-Wahl bei 15,4 % – etwa doppelt so hoch wie in anderen Zeiträumen.
Bemerkenswert ist, dass Capital Group die Midterm-Wahl von 1950 einbezogen hat, was den Gesamtdurchschnitt nach unten zog; dennoch lag die Rendite deutlich über dem Durchschnitt der Jahre ohne Wahl.
Aus Sicht des Quartalszyklus markiert das vierte Quartal eines Midterm-Wahljahres einen klaren Wendepunkt. Analysen von Nasdaq Dorsey Wright zeigen, dass die Wahrscheinlichkeit positiver Renditen für den S&P 500 im vierten Quartal eines Midterm-Wahljahres seit 1930 bei bis zu 83,33 % liegt – deutlich höher als 44 % im ersten Quartal und 52 % im zweiten Quartal.
2018 und 2022: Zwei typische Beispiele
Die beiden vergangenen Zwischenwahlen zeigten völlig unterschiedliche Muster bei den Marktreaktionen.
Am 6. November 2018, dem Tag der US-Zwischenwahlen, stieg der S&P 500 um etwa 0,63 %. Nachdem die Wahlergebnisse feststanden, legte der S&P 500 am 7. November um weitere 2,12 % zu.
Damals eroberten die Demokraten das Repräsentantenhaus zurück, während die Republikaner die Kontrolle über den Senat behielten, und der Markt verarbeitete das Ergebnis eines gespaltenen Kongresses rasch. Nach Bekanntgabe der Wahlergebnisse verzeichnete der Markt eine deutliche kurzfristige Rally.
Das Jahr 2022 war ein weiteres typisches Szenario.
Am Tag der Zwischenwahl, dem 8. November, fiel die Marktreaktion relativ verhalten aus, wobei der S&P 500 Index leicht um etwa 0,96 % stieg. Am Tag nach der Wahl führten jedoch knappe Auszählungsergebnisse in Schlüsselstaaten (wie Georgia) dazu, dass die Kontrolle über den Kongress unklar blieb. Diese Unsicherheit führte zusammen mit weiteren negativen Faktoren zu einem deutlichen Marktückgang, bei dem der S&P 500 um 2,08 % nachgab – die schlechteste Entwicklung an einem Tag nach der Wahl seit 2012.
Bemerkenswert ist, dass der S&P 500 Index zu diesem Zeitpunkt seit Jahresbeginn bereits um etwa 19,7 % gefallen war, da der Markt das gesamte Jahr über durch Faktoren wie die hohe Inflation, rasche Zinserhöhungen der Federal Reserve und Sorgen bezüglich des Wirtschaftswachstums kontinuierlich belastet wurde.
Beiden Wahlen war gemeinsam, dass jeweils ein gespaltener Kongress erwartet wurde, und historische Daten zeigen, dass Phasen einer „gespaltenen Regierung“ (in denen das Weiße Haus und der Kongress unterschiedlichen Parteien angehören) vergleichsweise günstig für den Aktienmarkt sind. Anleger sind überzeugt, dass ein politischer Stillstand dazu beiträgt, große Steuererhöhungen oder radikale Gesetze zu verhindern, was den Markt stützt.
Volatilität vor der Wahl nimmt zu, während schwindende Unsicherheit die Rally nach der Wahl beflügelt
In den Monaten vor den Zwischenwahlen nimmt die politische Unsicherheit zu, und die Volatilität an den Aktienmärkten tendiert gewöhnlich nach oben.
Daten von Capital Group, gemessen an der Standardabweichung der täglichen Renditen, zeigen, dass die mediane Renditevolatilität in Zwischenwahljahren seit 1970 bei nahezu 16 % lag, verglichen mit etwa 13 % in anderen Jahren.
Sobald das Wahlergebnis jedoch feststeht, setzt am Markt gewöhnlich eine kräftige Erholung ein. Die Logik hinter dieser Erholung liegt darin, dass Anleger Unsicherheit scheuen und das Ende der Wahl für mehr Klarheit bei den politischen Aussichten sorgt.
Daten zeigen, dass der S&P 500 seit 1970 in den drei Monaten nach einer Wahl im Durchschnitt um 6,5 % zulegte, was deutlich über dem Durchschnitt von 2,5 % in den drei Monaten vor der Wahl liegt, wobei die Stärke der Erholung unabhängig vom Wahlsieger kaum Unterschiede aufweist.
Darüber hinaus hebt eine Analyse von Capital Group hervor, dass der S&P 500 seit 1969 in Phasen einer gespaltenen Regierung im Jahresdurchschnitt um etwa 9 % stieg, deutlich mehr als der Anstieg von rund 5 % in Phasen einer Alleinregierung einer Partei. Dies erklärt auch, warum Anleger nach den Zwischenwahlen eine politische Patt-Situation schätzen, da ein System gegenseitiger Kontrolle das Risiko abrupter politischer Kurswechsel verringert.
Zusammenfassung
Für Anleger mit Blick auf das Jahr 2026 bieten historische Muster einen wichtigen Anhaltspunkt: Die durch Zwischenwahlen bedingte Unsicherheit ist in der Regel von kurzer Dauer, und die Marktentwicklung verbessert sich historisch gesehen deutlich, sobald die Wahlergebnisse feststehen. Allerdings hängt es letztlich von fundamentalen Faktoren wie Wirtschaftswachstum, Inflation, Zinsen, Unternehmensgewinnen, Zöllen, Energiepreisen und Geopolitik ab, ob sich dieses Muster im Jahr 2026 wiederholen wird.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.