


Zuckerpreise entwickeln sich 2026 besser als der S&P 500: Kann der Zucker-Bullenmarkt anhalten?



KI-Podcasts


Zucker gehört seit 2026 zu den Top-Performern am Rohstoffmarkt und übertrifft den S&P 500 deutlich. Haupttreiber sind eine verengte globale Angebots- und Nachfragebilanz für 2026/27, sinkende Erträge in Europa infolge von Hitzewellen sowie Produktionsrückgänge in Brasilien. Zudem droht das Wetterphänomen El Niño, die Dürren in Indien und Thailand zu verschärfen, was die Exportkapazitäten weiter mindert. Während die ISO ein leichtes Defizit prognostiziert, erwarten andere Institute wie Citi oder Green Pool deutlich größere Defizite von bis zu 3,2 Millionen Tonnen. Die Nachhaltigkeit des Bullenmarktes hängt maßgeblich von den künftigen Wetterbedingungen ab.

TradingKey – Seit 2026 gehört Zucker zu den herausragenden Performern am Rohstoffmarkt. Zum 30. September haben die Spotpreise für Zucker seit Jahresbeginn um mehr als 22 % zugelegt und damit den Anstieg des S&P 500 Index von rund 12 % im selben Zeitraum deutlich übertroffen. Insbesondere im August schnellten die Zuckerpreise innerhalb eines einzigen Monats um 22,9 % in die Höhe, was eine der stärksten monatlichen Wertentwicklungen seit Oktober 2010 darstellte.
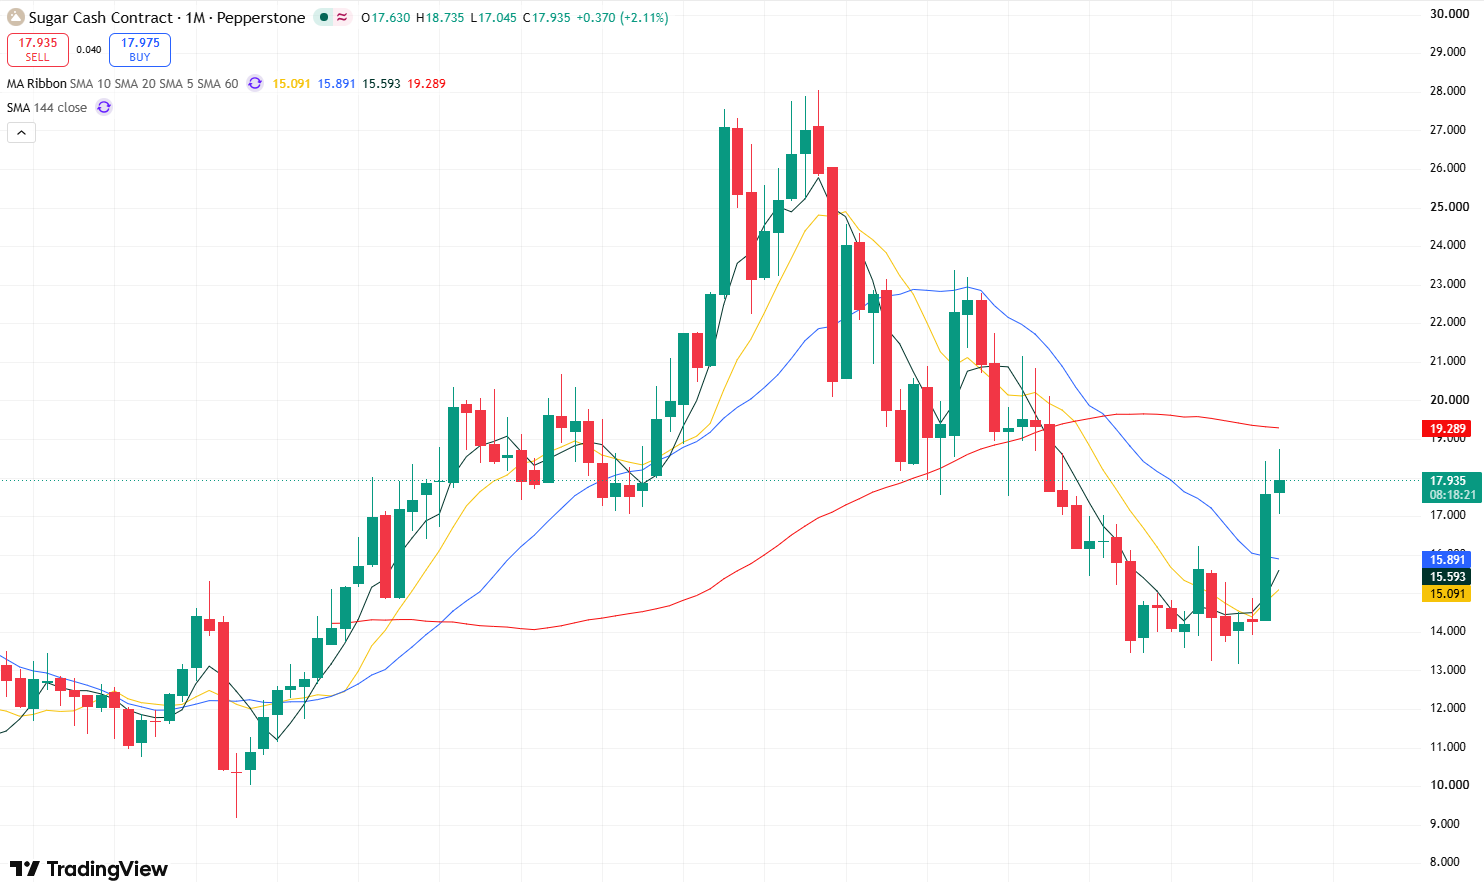
Monatlicher Zuckerpreis-Chart, Quelle: TradingView
Warum steigen die Weißzuckerpreise?
Der wesentliche Treiber dieser Welle von Zuckerpreisgewinnen ist die sich aus Sicht des Marktes rasch verengende globale Zucker-Angebots- und Nachfragebilanz für das Wirtschaftsjahr 2026/27.
Erstens ist die europäische Zuckerproduktion deutlich zurückgegangen. Europa verzeichnete in diesem Jahr mehrere Hitzewellen, die die Zuckerrübenerträge beeinträchtigten. Laut der neuesten Zucker-Angebot-und-Nachfrage-Prognose der Europäischen Kommission könnte die EU-Zuckerproduktion in der Saison 2026/27 von rund 16,6 Millionen Tonnen im Vorjahr auf 13,4 Millionen Tonnen sinken, was einem Rückgang von etwa 19 % entspricht. Das bedeutet, dass allein in Europa das Zuckerangebot um mehr als 3 Millionen Tonnen sinken könnte.
Unterdessen konnte Brasilien, der weltweit größte Zuckerproduzent und -exporteur, diese Lücke nicht vollständig schließen. Die FAO merkte an, dass die sinkende Zuckerproduktion in der Region Mitte-Süd in Brasilien ein Hauptgrund für den kräftigen Anstieg der internationalen Zuckerpreise im August war. Der FAO-Zuckerpreisindex stieg im August gegenüber dem Vormonat um 11,9 % und erreichte ein Einjahreshoch.
Bemerkenswert ist, dass El Niño die Versorgungsrisiken weiter verschärfen könnte. Die Weltorganisation für Meteorologie erklärte kürzlich, dass dieses El-Niño-Ereignis eines der stärksten seit Beginn der Aufzeichnungen sein könnte und sehr wahrscheinlich bis Anfang 2027 anhalten wird. Ein starker El Niño verändert die weltweite Niederschlagsverteilung, mit besonders deutlichen Auswirkungen auf Zucker: In Indien und Thailand besteht typischerweise ein höheres Risiko für extreme Hitze und Dürre, während es in Brasilien zu ungewöhnlichen Niederschlägen kommen könnte.
Daten zeigen, dass Brasilien, Indien und Thailand zusammen etwa 70 % der weltweiten Zuckerexporte ausmachen. Folglich könnte bereits ein erheblicher Ernterückgang in nur einem Hauptanbaugebiet die Angebotsbilanz auf den internationalen Märkten rasch verschieben.
Indien zeigt bereits deutliche Warnzeichen. Im Juni dieses Jahres lagen die Niederschläge in Indien etwa 35 % unter dem normalen Niveau, und auch im August fielen die Niederschläge unterdurchschnittlich aus. Wenn das Regendefizit im September anhält, wird dies nicht nur die aktuellen Zuckerrohrerträge beeinträchtigen, sondern könnte auch die Pegelstände der Stauseen senken und somit den Anbau und die Erträge dieser wasserintensiven Nutzpflanze in der nächsten Saison belasten.
Die indische Regierung hat vor Kurzem ein zollfreies Importkontingent von 1 Million Tonnen Rohzucker genehmigt, wovon fast 800.000 Tonnen bereits beantragt wurden. Für einen großen weltweiten Zuckerproduzenten spiegelt der Wechsel von Exportbeschränkungen zur Erhöhung von Importen von Natur aus ein sich verengendes inländisches Angebot wider.
El Niño könnte dieses Problem weiter verschärfen. Reuters wies unter Berufung auf Klima- und Rohstoffmarktanalysen darauf hin, dass eine durch einen starken El Niño verursachte Dürre die Zuckerproduktion Indiens um etwa 1 Million Tonnen verringern könnte. Wenn unterdessen auch Thailand unter unzureichenden Niederschlägen leidet, wird das für den internationalen Exportmarkt verfügbare Zuckerangebot weiter schrumpfen.
Kann sich der Zucker-Bullenmarkt fortsetzen?
Derzeit bieten die Fundamentaldaten für Weißzucker weiterhin die Voraussetzungen für eine fortgesetzte Festigung, allerdings herrscht am Markt deutliche Uneinigkeit über das tatsächliche Ausmaß des Angebotsdefizits.
Die jüngste August-Prognose der Internationalen Zuckerorganisation (ISO) zeigte, dass die Organisation für die Saison 2026/27 erstmals von einem leichten Angebotsdefizit von 262.000 Tonnen auf dem weltweiten Zuckermarkt ausgeht. Noch wichtiger ist, dass die ISO ausdrücklich betonte, dass El Niño die größte Bedrohung für die weltweiten Zuckerproduktionsprognosen in den kommenden Monaten darstellt.
Derzeit steht der globale Zuckermarkt auf Basis relativ normaler Produktionsannahmen lediglich vor einem leichten Defizit ohne eine schwere Versorgungskrise. Sollten Indien, Thailand oder Brasilien jedoch erheblich von einem starken El Niño betroffen sein, könnte sich dieses Angebot-Nachfrage-Gleichgewicht rasch verschieben.
Laut von CNBC zitierten Daten geht Citi davon aus, dass das globale Zuckerangebotsdefizit in der Saison 2026/27 rund 1,3 Millionen Tonnen erreichen könnte, während Green Pool sogar einen Wert von 3,2 Millionen Tonnen prognostiziert. Infolgedessen hob Citi sein Dreimonats-Kursziel für Zucker auf 19 US-Cent pro Pfund an.
Aus Marktperspektive hängt die Frage, ob die Weißzuckerpreise den Bullenmarkt fortsetzen können, von zwei Szenarien ab.
Das erste ist ein moderates Szenario. Die brasilianische Produktion normalisiert sich wieder, und obwohl Indien und Thailand von El Niño betroffen sind, bleiben ihre Produktionskürzungen begrenzt, während höhere Zuckerpreise brasilianische Mühlen dazu veranlassen, den Anteil der Zuckerproduktion zu erhöhen. Unter diesem Szenario dürfte die aktuelle ISO-Prognose eines Angebotsdefizits von rund 200.000 Tonnen der Realität nahekommen. Obwohl der globale Zuckermarkt von einem Überschuss zu einem leichten Defizit übergeht, dürfte dies einen anhaltenden und raschen Preisanstieg kaum stützen.
Das zweite ist ein Szenario einer deutlichen Verschlechterung des Angebots. Wenn ein starker El Niño dazu führt, dass die Zuckerrohrernte in Indien und Thailand weiter sinkt, während Brasilien aufgrund ungewöhnlicher Regenfälle vor Unterbrechungen der Verarbeitung steht oder hohe Ölpreise die Mühlen veranlassen, die Ethanolproduktion zu steigern, könnte sich das globale Angebotsdefizit rasch von einigen hunderttausend Tonnen auf über 1 Million oder sogar 3 Millionen Tonnen ausweiten. Unter diesem Szenario könnten die Rohzuckerpreise, die derzeit bei etwa 18 US-Cent pro Pfund liegen, weiter nach oben neu bewertet werden.
Insgesamt wird El Niño in den nächsten sechs Monaten die zentrale Variable für die Beurteilung der Nachhaltigkeit des Weißzucker-Bullenmarktes sein.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.