


Meta-Aktienprognose: Muse-Monetisierungspfad ist entscheidend, da JPMorgan Kursziel auf 920 $ anhebt; Kann die Aktie ein Allzeithoch erreichen?



KI-Podcasts


Am 24. September US-Ostküstenzeit markierte Meta Platforms ein neues Jahreshoch bei 777,89 US-Dollar. JPMorgan hob das Kursziel von 820 auf 920 US-Dollar an und bekräftigte die Einstufung „Overweight“. Treiber sind die Monetarisierungsperspektiven der KI-Plattform Muse, neue Hardware-Chancen sowie das bevorstehende Modell Watermelon. Die Bank erhöhte das Bewertungsmultiplikator auf das 26-Fache des geschätzten Gewinns 2028. Dem stehen erhebliche finanzielle Belastungen durch massive Investitionen gegenüber, weshalb der freie Cashflow bis 2028 negativ bleiben dürfte. Charttechnisch zeigt sich eine starke Aufwärtsdynamik, sofern wichtige Unterstützungen halten und Fehlausbrüche vermieden werden.

TradingKey – Am 24. September US-Ostküstenzeit erreichte Meta Platforms (META) im Tagesverlauf einen Aktienkurs von 777,89 US-Dollar und markierte damit ein neues Hoch seit knapp einem Jahr.
Im Nachgang der Konferenz Meta Connect hob JPMorgan das Kursziel für das Unternehmen von 820 auf 920 US-Dollar an und behielt die Einstufung „Overweight“ bei. Haupttreiber ist der sich zunehmend abzeichnende Monetarisierungspfad für Muse, was die Bank hinsichtlich des Wachstumspotenzials von Meta über das Werbegeschäft hinaus optimistischer stimmt.
Zuckerberg erklärte auf der Konferenz, dass Meta künftig eine geringe Transaktionsgebühr für Transaktionen erheben wird, die über Muse abgewickelt werden. Derzeit bleibt der Monetarisierungsumfang von Muse noch begrenzt und umfasst womöglich nur eine geringe Anzahl an Abonnements von Intensivnutzern. Eine Beteiligung an Transaktionen bedeutet, dass sich die Einnahmequelle voraussichtlich von Nutzerabonnements auf von der Plattform vermittelte geschäftliche Aktivitäten ausweiten wird, wenngleich das tatsächliche Ausmaß erst noch realisiert werden muss.
Der Muse Connector ist der Schlüssel zur Umsetzung dieses Modells. Die Plattform hat bereits über 2.000 Integrationsanträge erhalten, Partner wie Walmart gewonnen und APIs für Entwickler geöffnet. Die Anbindung von Händlern und Diensten bildet das Fundament für Muse zur Vermittlung von Transaktionen, wenngleich die Zahl der Anträge noch nicht mit tatsächlichen Transaktionseinnahmen gleichzusetzen ist.
JPMorgan erwartet, dass künftig mehr Händler KI-Agenten auf Muse einsetzen könnten, um Transaktionen über Agenten-zu-Agenten-Interaktionen abzuwickeln. Meta könnte dabei entweder einen Anteil auf Basis des Transaktionswerts einbehalten oder Preise für Dienste an den operativen Zielen der Händler ausrichten. Nach Ansicht der Bank teilt dies eine ähnliche zugrundeliegende Logik mit dem bestehenden Werbegeschäft und schafft die Grundlage für eine skalierbare Replikation.
Die Modellfähigkeiten hängen mit einer weiteren Einnahmequelle zusammen. JPMorgan rechnet damit, dass das Frontier-Modell Watermelon in den kommenden Wochen veröffentlicht wird, was die Produktleistung von Muse steigern und zugleich den kommerziellen Fußabdruck der Meta Model API vergrößern wird. Wenn es zu Preisen angeboten wird, die deutlich unter denen der Konkurrenz liegen, könnte dies Entwickler und Unternehmen veranlassen, die API-Aufrufe zu steigern. Hardware dient dabei als Werkzeug zur Erweiterung des Zugangs. Meta hat den Schwerpunkt von Reality Labs auf Wearables verlegt, die Muse und einer persönlichen Superintelligenz dienen, und sieht in Smart Glasses die größte Hardware-Chance. Die neuen Smart Glasses und das Handheld-Gerät Muse Charm bieten weitere Nutzer-Berührungspunkte für KI-Dienste.
Diese Erwartungen spiegeln sich letztlich in der Bewertung wider. Auf Basis eines geschätzten GAAP-Gewinns je Aktie von 35,44 US-Dollar für das Jahr 2028 hob JPMorgan das Bewertungsmultiplikator vom 23-Fachen auf etwa das 26-Fache an. Dies verdeutlicht, dass die Bank bereit ist, für die Wachstumssichtbarkeit und die KI-Monetarisierungsaussichten einen höheren Bewertungsaufschlag einzuräumen.
Allerdings geht die Expansion mit finanziellem Druck einher. Die Bank prognostiziert, dass der Umsatz von Meta von 254,3 Milliarden US-Dollar im Jahr 2026 auf 354,4 Milliarden US-Dollar im Jahr 2028 steigen wird. Belastet durch massive Investitionen dürfte der freie Cashflow von 2026 bis 2028 negativ bleiben, wobei der Anteil der Investitionen am Umsatz in den Jahren 2027 und 2028 voraussichtlich auf etwa 80 % steigen wird.
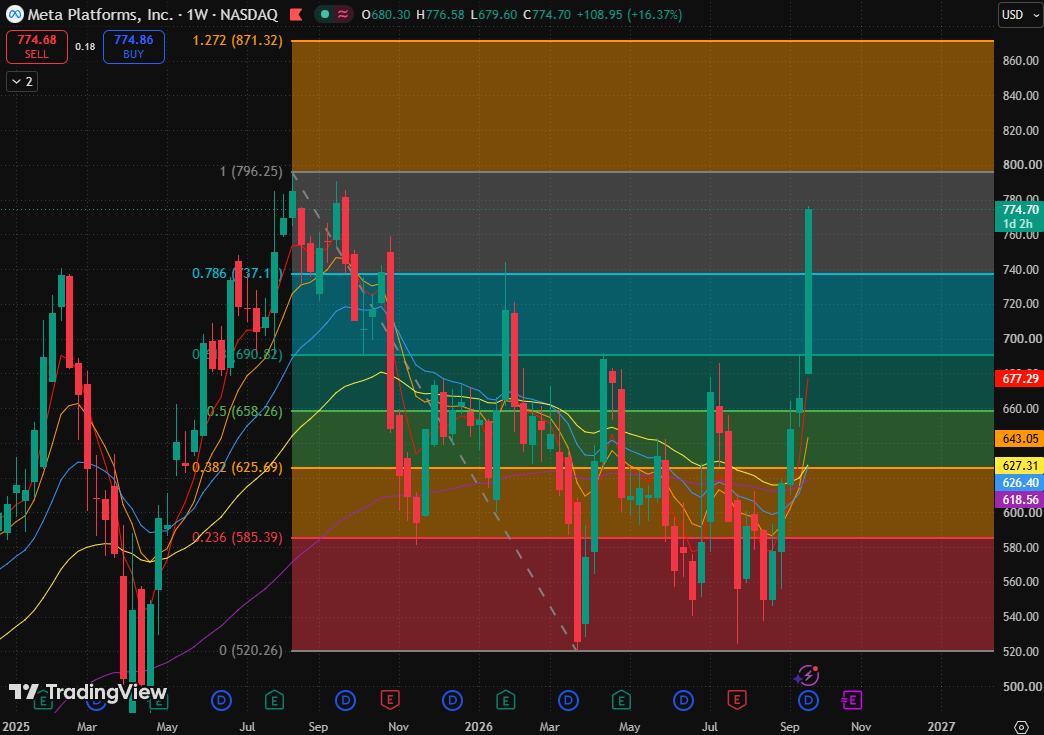
Meta-Wochenchart, Quelle: TradingView
Beim Blick auf den Aktienchart von Meta hat der aktuelle Kurs das 0,786-Fibonacci-Retracement-Niveau (737,19 US-Dollar) zurückerobert und nähert sich dem vorherigen Hoch von 796,25 US-Dollar. Die aktuelle Bewegung stellt einen erneuten Anlauf nahe das frühere Hoch dar, wobei die Käufer kurzfristig das Ruder übernommen haben.
Aus charttechnischer Sicht hat sich die Aufwärtsdynamik im Wochenchart zuletzt beschleunigt, wobei der Kurs Schritt für Schritt Fibonacci-Retracement-Niveaus zurückeroberte und sich von den vorherigen Ansammlungen gleitender Durchschnitte nach oben absetzte. Die 5-Tage- und 10-Tage-Durchschnitte drehen nach oben, während der 20-Tage-Durchschnitt weiterhin geringfügig unter dem 80-Tage-Durchschnitt liegt. Dies signalisiert einen sich festigenden kurzfristigen Trend, obwohl die mittelfristigen gleitenden Durchschnitte noch keine vollständige bullische Ausrichtung ausgebildet haben. Der Wochenkurs schloss nahe seinem Wochenhoch, was bestätigt, dass er nach dem Ausbruch auf hohem Niveau verharrt, wenngleich die Nachhaltigkeit erst durch den Wochenschlusskurs bestätigt werden muss. Ein Halten oberhalb des 0,786-Retracement-Niveaus auf Wochenschlussbasis hält die Aufwärtsstruktur intakt; gelingt dies nicht, deutet dies auf eine Schwäche hin.
Wichtige Unterstützungsmarken gliedern sich von nah bis fern in drei Stufen: Das 0,618-Fibonacci-Retracement-Niveau (690,82 US-Dollar) grenzt an die Zone des vorherigen Erholungshochs an; das 0,5-Fibonacci-Retracement-Niveau (658,26 US-Dollar) überschneidet sich mit dem Plateaubereich früherer Konsolidierungen; und das 0,382-Fibonacci-Retracement-Niveau (625,69 US-Dollar) liegt direkt neben dem 20-Tage-Durchschnitt (626,40 US-Dollar) sowie dem 80-Tage-Durchschnitt (627,31 US-Dollar) und bildet darunter einen konzentrierten technischen Unterstützungsbereich.
Der Hauptwiderstand nach oben bleibt das vorherige Hoch; wird dieses nachhaltig durchbrochen, ist das 1,272-Fibonacci-Extension-Niveau (871,32 US-Dollar) die nächste wichtige Marke, die es zu beachten gilt.
Das Hauptrisiko besteht darin, dass der Wochenschlusskurs ohne rasche Erholung wieder unter das 0,786-Retracement-Niveau fällt; in diesem Fall würde sich das Abwärtsrisiko auf die Unterstützung beim 0,618-Retracement richten und die These einer anhaltenden bullischen Dynamik hinfällig machen. Ein weiteres Risiko ist ein kurzer Ausbruch über das vorherige Hoch mit anschließendem raschem Rückzug, wodurch das Ausbruchsniveau im Wochenchart nicht gehalten wird und ein Fehlausbruch entsteht, was die Erwartungen weiterer Anstiege in Richtung des Extension-Niveaus untergraben würde.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.