


Trip.com steigt vorbörslich um über 5 %, da Q2-Umsatz mit 2,3 Mrd. USD die Schätzungen übertrifft – getrieben vom Auslandsgeschäft



KI-Podcasts


Nach Börsenschluss am 15. September ET meldete Trip.com starke Finanzergebnisse für das zweite Quartal 2026, die die Markterwartungen übertrafen. Der Nettoumsatz stieg im Jahresvergleich um 6 % auf 15,7 Milliarden RMB. Belastet durch eine Kartellstrafe ergab sich ein Nettoverlust von 2,4 Milliarden RMB, während der bereinigte Nicht-GAAP-Nettogewinn 4,8 Milliarden RMB erreichte. Besonders das internationale Geschäft und der Einreisetourismus verzeichneten ein kräftiges Wachstum von über 50 %. Während Unterkunftsbuchungen und Pauschalreisen zulegten, sanken die Ticketverkäufe leicht. Risiken bleiben durch Geschäftsmodellanpassungen und steigende globale Reisekosten bestehen.

TradingKey – Nach Börsenschluss am 15. September ET legte die Trip.com Group (TCOM) ihre ungeprüften Finanzergebnisse für das zweite Quartal 2026 vor. Sowohl der Umsatz als auch das bereinigte Ergebnis je ADS übertrafen die Markterwartungen, wobei die Umsätze der internationalen Plattformen im Jahresvergleich um mehr als 50 % zulegten.
Im US-vorbörslichen Handel am 16. September stieg der Aktienkurs von Trip.com zeitweise um mehr als 5 %. Bei Redaktionsschluss verzeichnete Trip.com ein Plus von rund 4,36 % auf 40,96 US-Dollar.
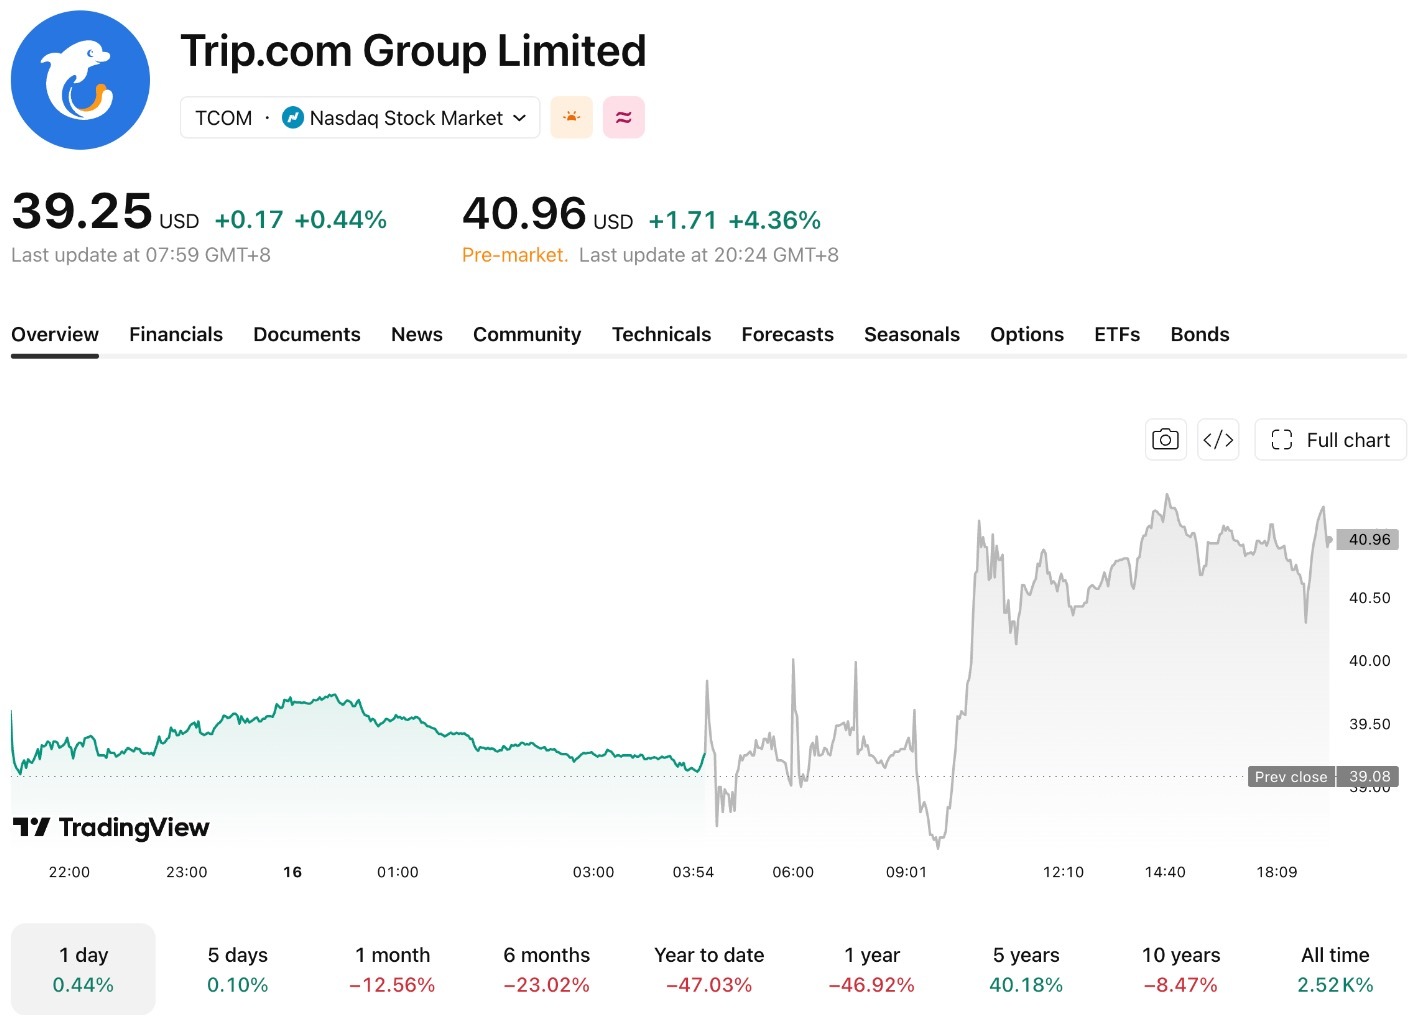
[Quelle: TradingView]
Der Nettoumsatz für das zweite Quartal belief sich auf 15,7 Milliarden RMB (etwa 2,3 Milliarden US-Dollar), was einem Anstieg von 6 % gegenüber dem Vorjahreszeitraum entspricht. Nach Berücksichtigung von Aufwendungen für eine Kartellstrafe in Höhe von rund 5,2 Milliarden RMB wies das Unternehmen einen Nettoverlust von 2,4 Milliarden RMB aus; ohne diese Aufwendungen lag der Nettogewinn bei 2,7 Milliarden RMB. Der den Aktionären zuzurechnende Nicht-GAAP-Nettogewinn betrug rund 4,8 Milliarden RMB, und das bereinigte EBITDA belief sich auf 4,6 Milliarden RMB, verglichen mit 4,9 Milliarden RMB im Vorjahreszeitraum. Das verwässerte Nicht-GAAP-Ergebnis je Stammaktie sowie je ADS lag bei 7,27 RMB.
Die Wachstumsrate des internationalen Geschäfts lag deutlich über dem Gesamtniveau des Konzerns. Die Umsätze der internationalen Plattformen von Trip.com stiegen im Jahresvergleich um mehr als 50 %, wozu die Region Asien-Pazifik den größten Beitrag leistete, während die europäischen und amerikanischen Märkte ausgehend von einer kleineren Basis ein schnelleres Wachstum erzielten. Die Einnahmen aus dem Einreisetourismus verzeichneten weiterhin ein hohes zweistelliges Wachstum gegenüber dem Vorjahr.
Daten der Plattform von Trip.com zeigten, dass die Buchungen im Einreisetourismus im ersten Halbjahr 2026 im Vergleich zum Vorjahreszeitraum um 95 % sprunghaft anstiegen. Im zweiten Quartal verarbeiteten 118.000 Hotels und über 3.600 Touristenattraktionen Einreisebuchungen. Die Zahl der Hotels mit Einreisebuchungen in Städten der dritten, vierten und fünften Kategorie wuchs um 38,3 %, 46,2 % bzw. 47,9 % und lag damit über dem Gesamtanstieg der Plattform von 33,6 %.
Aufgeteilt nach Geschäftsbereichen beliefen sich die Umsätze mit Unterkunftsbuchungen auf 6,6 Milliarden RMB, was einem Anstieg von 6 % gegenüber dem Vorjahr entspricht; ohne einen im Zusammenhang mit der Kartellstrafe stehenden Umsatzabzug von 122 Millionen RMB lag das Wachstum im Jahresvergleich bei 8 %. Die Einnahmen aus dem Verkauf von Transporttickets beliefen sich auf 5,4 Milliarden RMB und gingen im Jahresvergleich um 1 % zurück, was auf eine schwache Nachfrage, steigende Energiepreise, geopolitische Spannungen und betriebliche Anpassungen zurückzuführen war. Die Umsätze mit Pauschalreisen stiegen um 8 % auf 1,2 Milliarden RMB, und die Einnahmen im Bereich Geschäftsreisemanagement verzeichneten ein Plus von 11 % auf 771 Millionen RMB.
Trip.com geht davon aus, dass der Beitrag des internationalen Geschäfts zum Konzernumsatz und zum zusätzlichen Wachstum weiter zunehmen wird. Anpassungen des Geschäftsmodells im Zuge von Kartellrechtskorrekturen sowie steigende globale Reisekosten könnten jedoch weiterhin die Entwicklung des Inlandsgeschäfts und die Einnahmen aus dem Ticketverkauf belasten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.