


Samsung Electronics Q3-Ergebnisvorschau: Operativer Gewinn könnte Rekordhoch erreichen; kann HBM4 das höchste Kursziel von 542 $ stützen?



KI-Podcasts


Samsung Electronics erwartet für das dritte Quartal 2026 einen Rekordbetriebsgewinn von 107,4 Billionen Won, angetrieben durch eine robuste KI-Infrastrukturnachfrage und steigende Speicherpreise. Der Fokus des kommenden Berichts liegt auf den Margen des Halbleitergeschäfts, der erfolgreichen Markteinführung von HBM4 zur Schließung von Technologielücken sowie der finalen Bestätigung einer geplanten Bardividende von rund 30 Billionen Won. Analysten bewerten die Aktie überwiegend mit „Strong Buy“, während die nachhaltige Kursdynamik maßgeblich von der künftigen Preisstabilität im Speichersegment und der Validierung von High-End-Produkten abhängt.

TradingKey – Samsung Electronics wird seinen detaillierten Finanzbericht für das dritte Quartal 2026 am 29. Oktober veröffentlichen. Vom Unternehmen zuvor veröffentlichte vorläufige Ergebnisse zeigen, dass der Umsatz im dritten Quartal voraussichtlich 195 Billionen Koreanische Won (ca. 145,7 Milliarden US-Dollar) erreichen wird, was einem Anstieg von 126,6 % gegenüber dem Vorjahr entspricht. Der Betriebsgewinn wird auf 107,4 Billionen Won geschätzt – ein Sprung um 782,5 % im Jahresvergleich. Sollten sich die endgültigen Zahlen bestätigen, wird der operative Quartalsgewinn von Samsung Electronics erstmals die Marke von 100 Billionen Won überschreiten und das vierte Quartal in Folge einen neuen Gewinnrekord aufstellen.
Diese Welle des Gewinnwachstums wurde hauptsächlich durch die sprunghaft gestiegenen Investitionen in die Infrastruktur für künstliche Intelligenz (KI) angetrieben. Da Big-Tech-Unternehmen ihre Rechenzentren weiter ausbauen, ist die Nachfrage nach Server-DRAM, Speicher mit hoher Bandbreite (HBM) und NAND-Flash-Speicher gleichermaßen gewachsen, während das knappere Angebot an Speicherchips die Produktpreise weiter nach oben getrieben hat. Für Samsung entwickelt sich die starke Performance seines Speichergeschäfts zum zentralen Treiber des Gewinnwachstums des Konzerns.
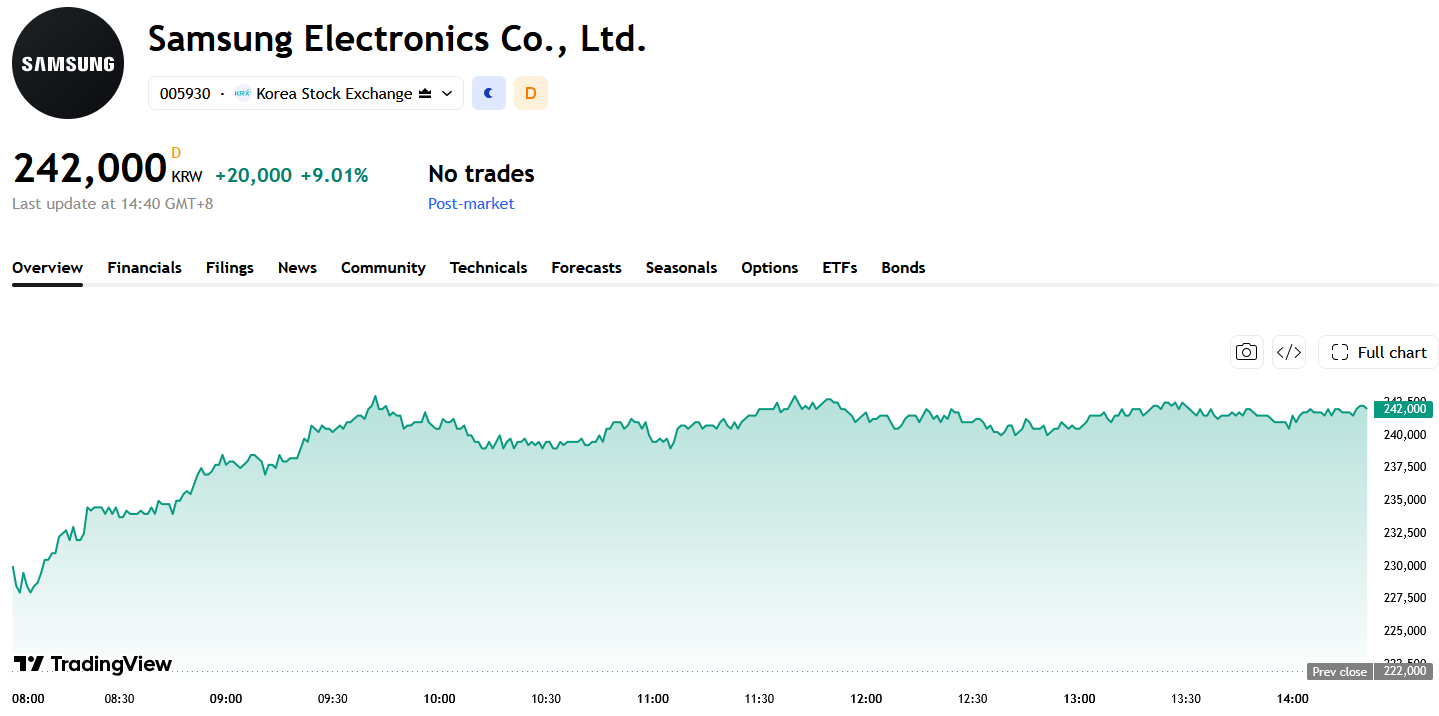
Am 28. Oktober meldete SK Hynix Rekord-Quartalsergebnisse und kündigte einen umfangreichen Plan zur Kapitalrückgabe an die Aktionäre an, was die Stimmung im KI-Speichersektor weiter beflügelte. Am selben Tag schlossen die Aktien von Samsung Electronics 9 % im Plus, während SK Hynix um fast 11 % zulegte. Dies spiegelt die gestiegenen Erwartungen des Marktes an den Branchenzyklus bei Speicherchips und den bevorstehenden detaillierten Finanzbericht von Samsung wider.
Quelle: TradingView
Steigende Speicherpreise treiben Gewinnsprung an, während HBM4 die Wachstumsqualität bestimmt
Das Gewinnwachstum in diesem Zeitraum wurde in erster Linie durch den Ausbau von KI-Rechenzentren und steigende Speicherchippreise getrieben. Da große Cloud-Computing-Konzerne weiterhin Server-DRAM, Enterprise-SSDs und High-Bandwidth Memory beschafften, verbesserten sich in Kombination mit einem relativ verhaltenen Branchenangebot sowohl der Liefermix als auch die durchschnittlichen Verkaufspreise im Speichergeschäft von Samsung.
Nachdem die vorläufigen Ergebnisse bereits vorliegen, werden sich die Anleger auf die durchschnittlichen Verkaufspreise für DRAM und NAND, die Gewinnmargen der Halbleitersparte sowie den Anteil von Server- und KI-Produkten am Speicherumsatz konzentrieren. Wenn das Gewinnwachstum hauptsächlich durch hochwertige Produkte und langfristige Aufträge statt durch kurzfristige Spotpreisanstiege getrieben wird, könnte der Markt seine Einschätzung zur Nachhaltigkeit künftiger Erträge anheben.
HBM4 ist entscheidend dafür, ob Samsung den Rückstand auf SK Hynix weiter verkleinern kann. Da KI-Plattformen der nächsten Generation wie Vera Rubin von Nvidia voranschreiten, steigen die Anforderungen der Kunden an Bandbreite, Energieeffizienz und Kapazität weiter an. Der Markt wird Samsungs Kundenqualifizierung für HBM4, die Ausbeute in der Serienproduktion sowie das tatsächliche Liefervolumen genau beobachten.
Wenn HBM4 erfolgreich die Phase der Serienauslieferung erreicht, wird Samsung nicht nur seinen Produktmix verbessern können, sondern dürfte voraussichtlich auch einen größeren Anteil an der Lieferkette für KI-Chips gewinnen. Verläuft die Kundenvalidierung oder der Hochlauf der Fertigungsausbeute hingegen langsamer als erwartet, könnte die Bewertung des Unternehmens selbst bei weiter steigenden Preisen für herkömmlichen DRAM durch eine unzureichende Wettbewerbsfähigkeit bei High-End-HBM begrenzt bleiben.
30 Billionen Won Dividende und höchstes Kursziel von 725.000 Won
Neben den operativen Daten könnten auch die Ausschüttungen an die Aktionäre ein weiterer Katalysator bei diesem Quartalsbericht sein. Der Verwaltungsrat von Samsung hatte zuvor ein Programm zur Kapitalrückgabe an die Aktionäre im Umfang von etwa 90 bis 110 Billionen Koreanischen Won bis 2026 genehmigt, das eine geplante Bardividende von rund 30 Billionen Won für das dritte Quartal beinhaltet; konkrete Einzelheiten sollen voraussichtlich auf der Verwaltungsratsitzung am 29. Oktober finalisiert werden. Zudem plant das Unternehmen den Rückkauf eigener Aktien im Wert von rund 15 Billionen Won und wird im Januar 2027 festlegen, wie die verbleibenden Mittel zwischen Dividenden und Aktienrückkäufen aufgeteilt werden.
Die aktuelle dreijährige Strategie zur Kapitalrückgabe an die Aktionäre läuft 2026 aus, und der Markt wird aufmerksam verfolgen, ob Samsung seinen Allokationsplan für den freien Cashflow der nächsten Phase offenlegt. Eine konsistente und klare Strategie bei Dividenden und Aktieneinziehungen würde dazu beitragen, die Bewertungsstabilität des Unternehmens durch die Schwankungen des Speicherzyklus hindurch zu festigen.
Laut den von S&P Global ausgewerteten Prognosen von 36 Analysten liegt das durchschnittliche 12-Monats-Kursziel für Samsung Electronics bei etwa 478.906 Won, mit einem Höchststand von 725.000 Won (rund 542 US-Dollar) und einem Tiefstand von 290.000 Won, während die Gesamteinstufung auf „Strong Buy“ lautet.
Insgesamt wurde das erhebliche Gewinnwachstum von Samsung Electronics im dritten Quartal durch vorläufige Zahlen weitgehend bestätigt. Ob die Aktie weiter an Dynamik gewinnen kann, wird vor allem vom Fortschritt beim Hochlauf der Serienproduktion von HBM4, der Nachhaltigkeit der Speicherpreise und den Plänen zur Kapitalrückgabe an die Aktionäre abhängen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.