


Intel Q3-Ergebnisvorschau: Umsatz soll um 21 % steigen, höchstes Wall-Street-Kursziel bei 200 $



KI-Podcasts


Intel wird die Geschäftszahlen für das dritte Quartal 2026 am 29. Oktober nach US-Börsenschluss (US-Ostküstenzeit) veröffentlichen. Die Wall Street erwartet einen Umsatz von 16,49 Milliarden US-Dollar, was einem Anstieg von rund 21 % im Jahresvergleich entspricht, sowie ein bereinigtes Ergebnis je Aktie von 0,40 US-Dollar. Im Fokus der Anleger stehen neben den Erwartungen vor allem die Entwicklung des DCAI-Segments, die Non-GAAP-Bruttomarge von prognostizierten 42 % sowie Fortschritte beim 18A-Prozessknoten. Das durchschnittliche Analysten-Kursziel liegt bei 117,71 US-Dollar, während unterschiedliche Einschätzungen zur Nachhaltigkeit der Server-CPU-Nachfrage bestehen.

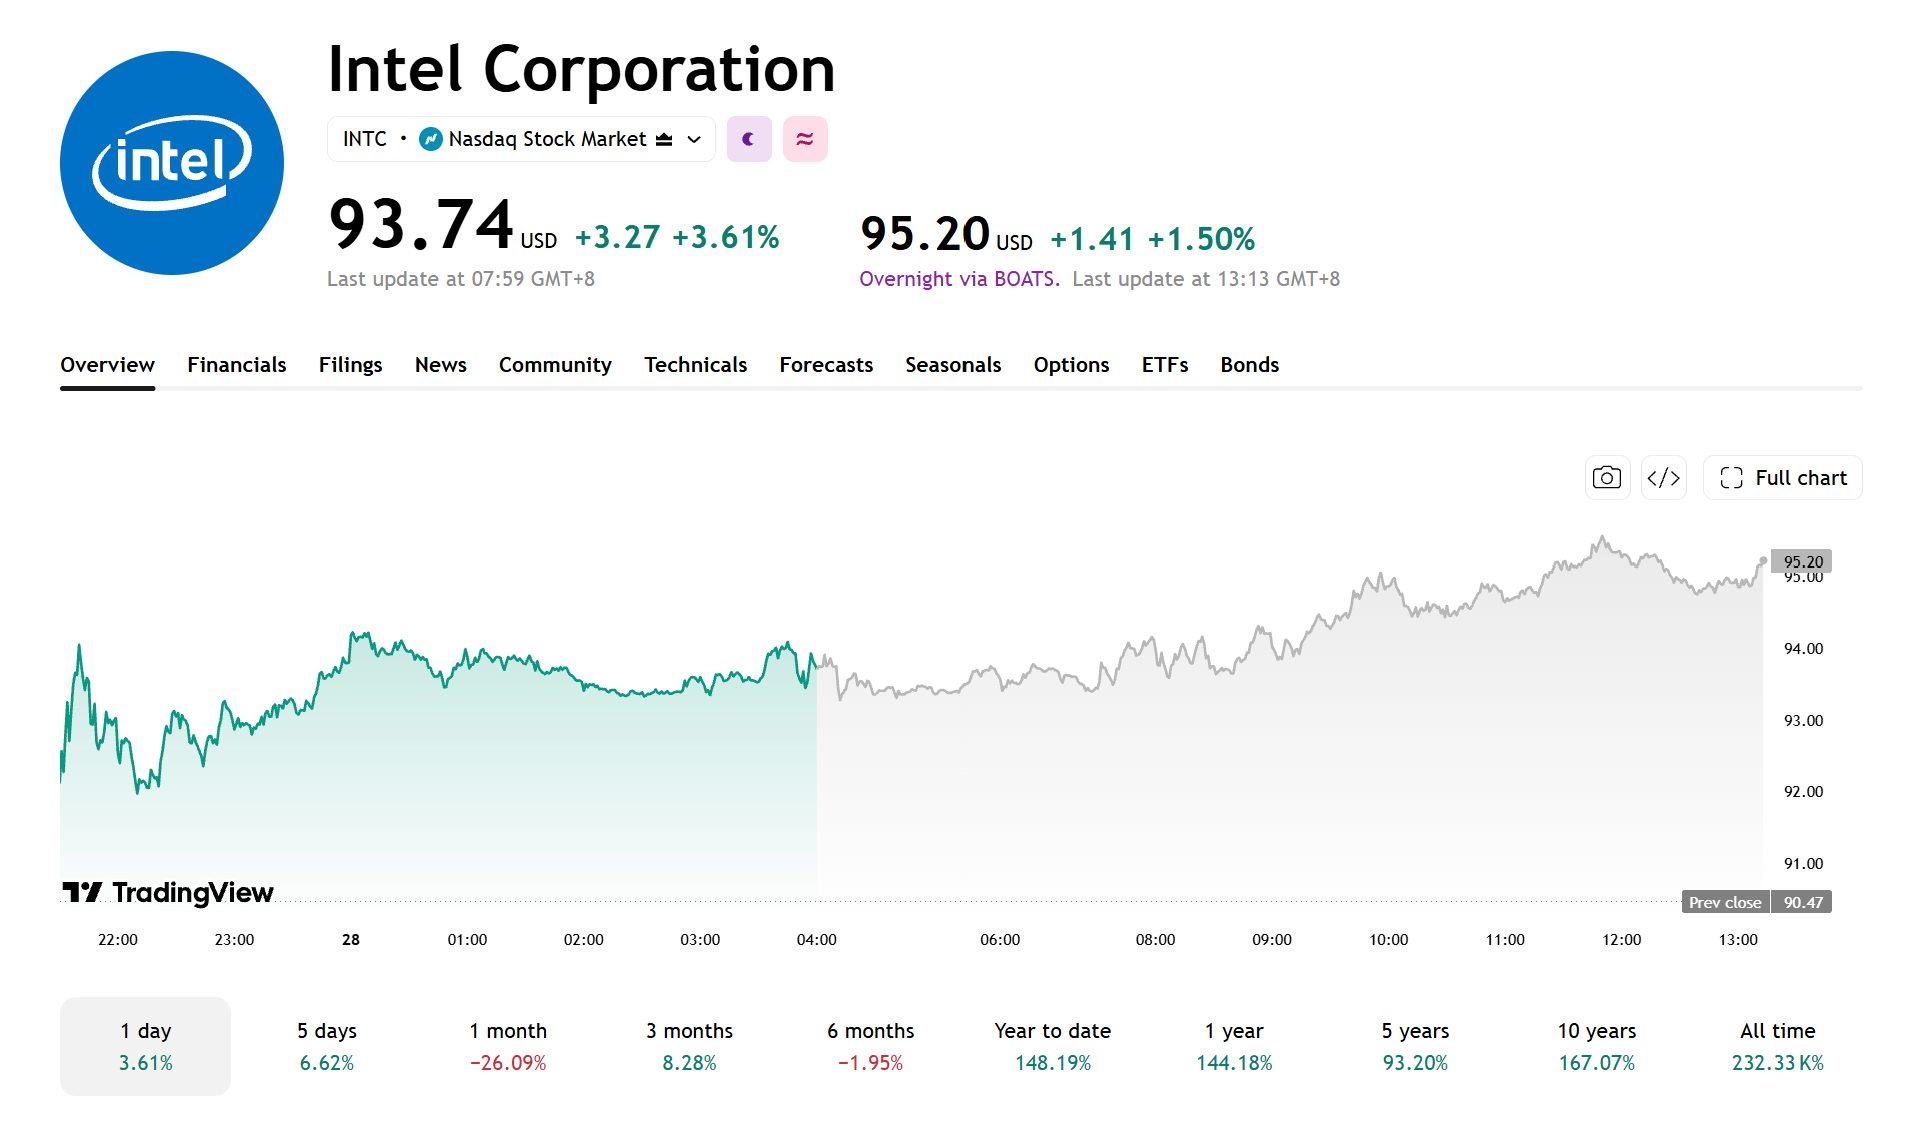
TradingKey - Intel (INTC) wird seine Geschäftszahlen für das dritte Quartal des Geschäftsjahres 2026 am 29. Oktober nach US-Börsenschluss (US-Ostküstenzeit) veröffentlichen und am selben Tag um 14:00 Uhr eine Telefonkonferenz zu den Ergebnissen abhalten. Zum Börsenschluss am 27. Oktober lag der Kurs der Intel-Aktie bei 93,74 US-Dollar, ein Plus von 3,61 %.
[Quelle: TradingView]
Markt erwartet Q3-Umsatzwachstum von rund 21 % im Jahresvergleich
Mit Stand vom 27. Oktober 2026 erwartet die Wall Street laut Daten von Theta Research für das dritte Quartal 2026 einen Umsatz von Intel in Höhe von 16,49 Milliarden US-Dollar sowie ein bereinigtes Ergebnis je Aktie von 0,40 US-Dollar.
Im Vergleich dazu lag der Umsatz von Intel im dritten Quartal 2025 bei 13,65 Milliarden US-Dollar, was auf Markterwartungen eines Umsatzwachstums von rund 20,8 % gegenüber dem Vorjahreszeitraum hindeutet.
Intel hatte zuvor für das dritte Quartal einen Umsatz im Bereich von 15,8 bis 16,8 Milliarden US-Dollar sowie ein bereinigtes Ergebnis je Aktie von 0,38 US-Dollar in Aussicht gestellt.
Die Konsens-Umsatzschätzung von Theta Research liegt über dem Mittelwert der Unternehmensprognose von 16,3 Milliarden US-Dollar, bleibt jedoch unter dem oberen Ende der Spanne; die Schätzung für den Gewinn je Aktie liegt um 0,02 US-Dollar über dem Ausblick des Unternehmens.
Nach der Veröffentlichung der Quartalszahlen werden Anleger neben der Frage, ob Umsatz und bereinigter Gewinn je Aktie die Markterwartungen erfüllen oder übertreffen, auch die Bruttomarge, den Ausblick auf das vierte Quartal sowie die Entwicklung des Geschäftsbereichs Data Center und AI im Blick behalten.
Q2-Ergebnisbericht: DCAI-Umsatz steigt um 59 % gegenüber dem Vorjahr
Im zweiten Quartal 2026 wies Intel einen Umsatz von rund 16,1 Milliarden US-Dollar aus, was einem Anstieg von 25 % gegenüber dem Vorjahreszeitraum entspricht. Der Non-GAAP-Gewinn je Aktie lag bei 0,42 US-Dollar und übertraf damit die vorherige Prognose des Unternehmens von 0,04 US-Dollar. Nach Unternehmensangaben führten eine starke Nachfrage, verbesserte Fertigungsausbeuten sowie verkürzte Produktionszyklen zu Ergebnissen oberhalb der Erwartungen.
Nach Geschäftsbereichen belief sich der Umsatz des Segments Data Center and AI (DCAI) auf 6,3 Milliarden US-Dollar, ein Plus von 59 % gegenüber dem Vorjahr, während der Umsatz im Segment Intel Foundry bei 5,8 Milliarden US-Dollar lag, was einem Anstieg von 31 % im Jahresvergleich entspricht.
Q3-Ergebnishighlights: DCAI-Wachstum, 18A-Fortschritte und Bruttomarge
Im dritten Quartal sollte das Hauptaugenmerk darauf liegen, ob das DCAI-Geschäft sein Wachstum fortsetzen kann. Intel profitierte zuletzt von der Nachfrage nach Xeon-Serverprozessoren und dem Aufbau von KI-Infrastruktur, doch der tatsächliche Schub für die CPU-Nachfrage durch KI-Workloads muss erst noch anhand von Umsatz-, Auftrags- und Kundenbeschaffungsdaten bewertet werden.
Was das Fertigungsgeschäft betrifft, wird sich der Markt auf die Ausbeute, den Kapazitätshochlauf und die Fortschritte bei der Kundenakzeptanz des 18A-Prozessknotens konzentrieren. Intel hat 18A bereits bei bestimmten Prozessoren der Core Ultra Series 3 eingesetzt. Beim 14A-Prozessknoten sollte das Augenmerk auf den Entwicklungsfortschritten und der Akzeptanz bei externen Kunden liegen.
Zu beachten ist, dass Technologieentwicklung, Risikoproduktion und kommerzielle Serienproduktion unterschiedliche Phasen darstellen und die Absichtserklärung von Kunden nicht mit der Generierung umfangreicher kommerzieller Umsätze gleichzusetzen ist.
Darüber hinaus prognostizierte das Unternehmen zuvor für das dritte Quartal eine Non-GAAP-Bruttomarge von 42 %, was über den im zweiten Quartal verzeichneten 41,8 % liegt. Anleger müssen ihr Augenmerk auf Veränderungen beim Produktmix, der Kapazitätsauslastung und den Fertigungskosten richten. Wenn sich der Produktmix verbessert und die Fabrikauslastung steigt, könnte sich die Bruttomarge weiter erholen; bleiben die Investitionen in fortschrittliche Prozessknoten und der Druck durch ungenutzte Kapazitäten jedoch hoch, könnte die Margenverbesserung langsamer als erwartet ausfallen.
Wall Street sieht höchstes Kursziel bei 200 US-Dollar
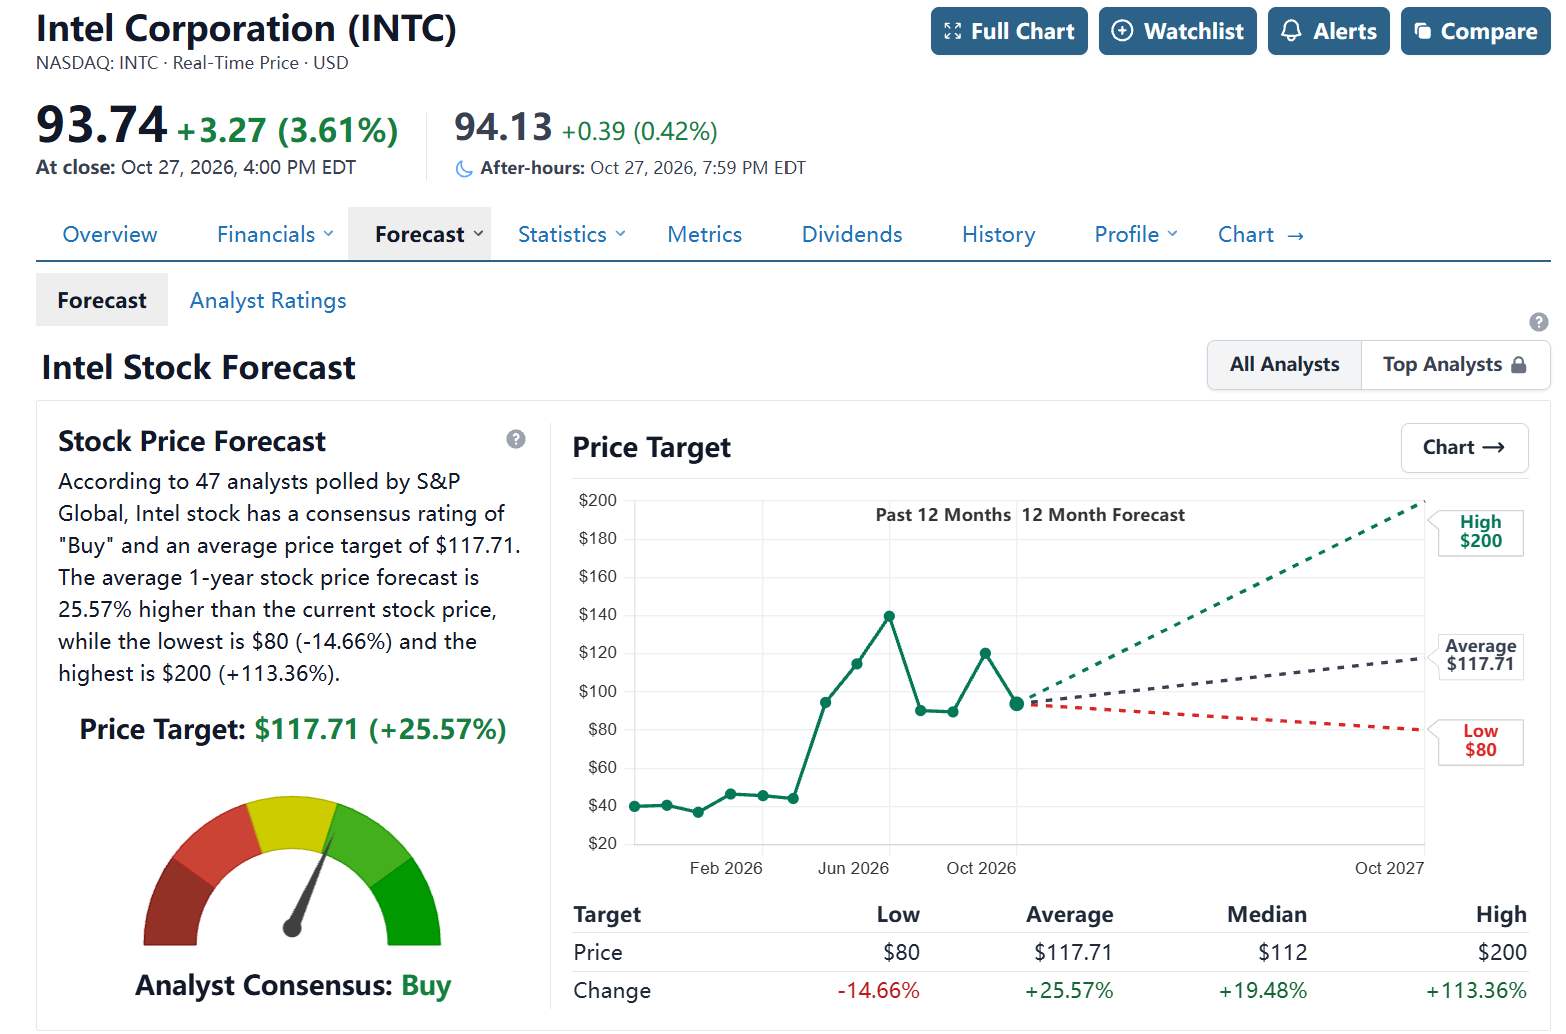
Laut von StockAnalysis zusammengestellten Daten liegt das durchschnittliche Kursziel von 47 Analysten für Intel bei Redaktionsschluss bei 117,71 US-Dollar, was einem impliziten Aufwärtspotenzial von 25,57 % gegenüber dem aktuellen Aktienkurs entspricht, wobei das höchste Kursziel bei 200 US-Dollar liegt.
[Quelle: StockAnalysis]
New Street Research hat Intel mit einem Kursziel von 125 US-Dollar auf "Buy" hochgestuft, während JPMorgan (JPM) die Einstufung von "Underweight" auf "Neutral" anhob und das Kursziel von 85 US-Dollar beibehielt. Die beiden Institute vertreten hinsichtlich der Erholungsaussichten von Intel weiterhin unterschiedliche Auffassungen, wobei die Hauptunstimmigkeit darin besteht, ob das Nachfragewachstum bei Server-CPUs nachhaltig ist und ob das Unternehmen die Profitabilität seines Fertigungsgeschäfts verbessern kann.
Wenn der Umsatz im dritten Quartal das obere Ende der Prognose erreicht, das DCAI-Segment sein Wachstum fortsetzt, die Non-GAAP-Bruttomarge 42 % erreicht oder übertrifft und sich sowohl die Fortschritte bei 18A als auch der Ausblick auf das vierte Quartal verbessern, könnte der Markt die nachfolgenden Gewinnprognosen für Intel weiter anheben.
Umgekehrt könnte der Aktienkurs unter Druck geraten, wenn der Umsatz oder die Bruttomarge die Erwartungen verfehlen oder die Fortschritte bei fortgeschrittenen Fertigungsknoten die Erwartungen nicht erfüllen. Nach der Veröffentlichung der Ergebnisse müssen Anleger zudem darauf achten, ob sich das Umsatzwachstum in höhere operative Gewinne und stärkere Cashflows niederschlägt, um zu beurteilen, ob die operative Verbesserung nachhaltig ist.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.