


US-PCE-Vorschau für September: Inflation könnte wieder anziehen, wie reagieren US-Aktien, Dollar und Gold?



KI-Podcasts


Am Donnerstag (29. Oktober) veröffentlichen die USA den PCE-Preisindex für September. Obwohl die Daten die Oktober-Zinsentscheidung der Fed nicht mehr beeinflussen, sind sie entscheidend für die Erwartungen bezüglich einer Zinserhöhung im Dezember. Der Markt rechnet mit einem erneuten Inflationsanstieg, gestützt durch robuste CPI- und PPI-Zahlen. Ein über den Erwartungen liegender Kern-PCE könnte den US-Dollar stützen, die Anleiherenditen treiben und Aktien sowie Gold belasten. Fällt die Kerninflation hingegen milder aus, dürften Zinserhöhungssorgen schwinden, was Tech-Werte und Gold stützt, während der Dollar korrigieren könnte.
TradingKey – An diesem Donnerstag (29. Oktober) veröffentlichen die USA den Preisindex für die persönlichen Konsumausgaben (PCE) für September. Da der PCE-Bericht jedoch erst nach der Oktober-Zinsentscheidung der US-Notenbank Fed erscheint, werden diese Daten das Ergebnis der Oktober-Sitzung nicht beeinflussen; sie könnten dem Markt jedoch als wichtige Grundlage dienen, um einzuschätzen, ob die Fed die Zinsen im Dezember erneut anheben wird.
Derzeit erwartet der Markt, dass der PCE-Index für September einen erneuten Anstieg des US-Inflationsdrucks zeigen wird. Für den Gesamt-PCE wird im Vergleich zum Vormonat ein Anstieg um 0,5 % erwartet (nach 0,3 % im August), wobei die Vorjahresrate voraussichtlich von 3,4 % auf 3,6 % klettern wird. Der von der Fed genauer beobachtete Kern-PCE dürfte im Monatsvergleich um 0,3 % zulegen, verglichen mit 0,2 % im August, während seine Jahresrate von 3,0 % auf 3,1 % steigen könnte.
September-PCE könnte wieder anziehen, Zinserhöhungserwartungen für Dezember bleiben im Fokus
Die jüngst veröffentlichten Daten zum Verbraucherpreisindex (CPI) und Erzeugerpreisindex (PPI) haben deutliche Signale für ein Anziehen der PCE-Inflation geliefert. Der US-CPI stieg im September im Monatsvergleich um 0,6 % und im Jahresvergleich um 3,7 %, wobei die Energiepreise innerhalb eines einzigen Monats um 5,2 % und die Benzinpreise um 9,1 % zulegten; der Kern-CPI stieg im Monatsvergleich um 0,3 % und im Jahresvergleich um 2,6 %.
Noch deutlicher zeigt sich der Preisdruck auf der Erzeugerseite. Im September kletterte der PPI im Monatsvergleich sprunghaft um 1,3 %, was den stärksten Anstieg innerhalb eines einzelnen Monats seit März 2022 markierte, und stieg im Jahresvergleich auf 6,3 %; dabei verteuerten sich die Waren der Endnachfrage um 2,6 %, während die Energiepreise um 10,8 % nach oben schnellten. Dies deutet darauf hin, dass sich der Inflationsanstieg im September nicht nur auf Verbraucherebene niederschlug, sondern der vorgelagerte Kostendruck ebenso ausgeprägt war.
Für Anleger ist der bemerkenswerteste Aspekt dieser PCE-Daten, ob der Kern-PCE 0,3 % erreicht oder sogar übertrifft. Sollte der Kern-PCE im Monatsvergleich auf 0,4 % steigen oder im Jahresvergleich deutlich über 3,1 % liegen, könnte der Markt dies als erneute Ausbreitung der Inflation auf breitere Dienstleistungs- und Konsumgüterbereiche werten, was die Wahrscheinlichkeit einer weiteren Zinserhöhung der Federal Reserve im Dezember zusätzlich erhöhen würde. Bleibt der Kern-PCE hingegen bei etwa 0,2 %, würde dies darauf hindeuten, dass die kräftigen Anstiege von CPI und PPI im September weitgehend von den Energiepreisen getrieben wurden, während der zugrunde liegende Inflationsdruck relativ moderat bleibt – was den Markt veranlassen könnte, seine Erwartungen hinsichtlich einer Zinserhöhung im Dezember zurückzuschrauben.
Derzeit geht der Markt allgemein davon aus, dass die Federal Reserve die Zielspanne für den Leitzins auf ihrer Oktober-Sitzung unverändert bei 3,75 % bis 4,00 % belassen wird, hält jedoch mit Blick auf die Dezember-Politik an einer deutlich falkenhaften Einpreisung fest. Laut dem CME FedWatch Tool schätzten Händler die Wahrscheinlichkeit einer Zinserhöhung im Dezember per 28. Oktober auf rund 84 %. Unterdessen ist die Rendite 10-jähriger US-Staatsanleihen auf etwa 5,01 % gestiegen, und der US-Dollar-Index verharrt nahe 102,40.
Längerfristig betrachtet prognostizieren die Wirtschaftsprojektionen der Federal Reserve vom September für das Jahr 2026 eine PCE-Inflation von 3,7 % und einen Kern-PCE von 3,4 %, was beides deutlich über dem langfristigen Ziel von 2 % liegt. Selbst wenn der September-PCE also weitgehend den Markterwartungen entspricht, dürfte dies die Fed kaum zu einer raschen Wende hin zu einer Lockerung veranlassen, und der Markt wird seine Erwartungen eher rund um die Frage neu einpreisen, ob im Dezember weitere Zinserhöhungen vorgenommen werden.
Wie der PCE die Märkte beeinflussen wird: Ausblick für US-Aktien, Dollar und Gold
Am US-Aktienmarkt könnte der Markt die Wahrscheinlichkeit einer Zinserhöhung im Dezember weiter anheben, sollte der Kern-PCE-Index für September höher als erwartet ausfallen und insbesondere im Monatsvergleich 0,4 % oder mehr erreichen. Zudem könnten die Renditen US-amerikanischer Staatsanleihen erneut steigen, was hoch bewertete Sektoren wie den Nasdaq, den KI-Bereich und Halbleiterwerte unter Druck setzen würde. Derzeit liegt die Rendite 10-jähriger US-Staatsanleihen bei rund 5 %, und die hohen Zinsen begrenzen die Aktienbewertungen spürbar. Sollte der Kern-PCE-Index unter 0,3 % liegen, könnte dies die Sorgen des Marktes vor weiteren Zinserhöhungen dämpfen; ein Rückgang der US-Anleiherenditen würde eine Erholung von Tech- und Wachstumswerten begünstigen. Wenn der Anstieg des Gesamt-PCE-Index jedoch hauptsächlich auf Energiepreise zurückzuführen ist, während die Kerninflation den Erwartungen entspricht, dürfte die Reaktion am US-Aktienmarkt vergleichsweise begrenzt ausfallen.
Was den US-Dollar betrifft: Fällt der PCE-Index höher als erwartet aus – insbesondere, wenn sich die Kerninflation erneut beschleunigt –, wird dies die Erwartung stärken, dass die US-Zinsen hoch bleiben oder sogar weiter steigen, was den US-Dollar-Index stützen könnte. Der US-Dollar notiert derzeit nahe einem Zwei-Wochen-Hoch, wobei die vom Markt eingepreiste hohe Wahrscheinlichkeit einer Zinserhöhung im Dezember als wesentlicher Stützfaktor dient. Fällt der Kern-PCE-Wert hingegen niedriger als erwartet aus, was die Wahrscheinlichkeit einer Zinserhöhung im Dezember senkt und ein Nachgeben der US-Anleiherenditen bewirkt, könnte dies eine Korrekturphase beim US-Dollar auslösen.
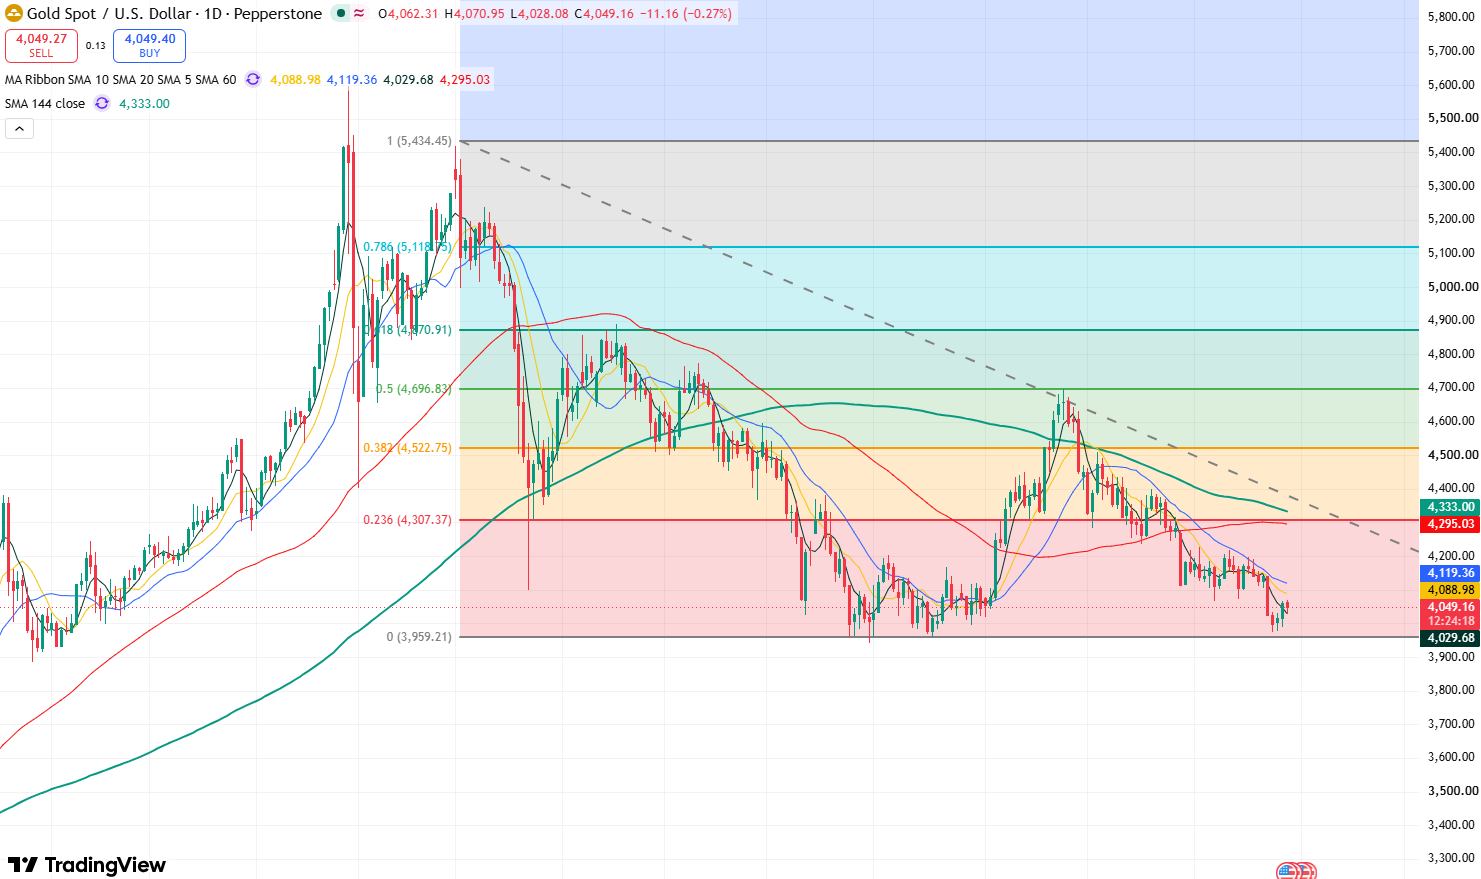
Tageschart des Goldpreises, Quelle: TradingView
Was Gold (XAUUSD) betrifft: Am 28. Oktober fielen die Goldpreise im Tagesverlauf auf rund 4.050 US-Dollar, da hohe Ölpreise, ein starker US-Dollar und hohe Zinserwartungen die Entwicklung des Edelmetalls weiterhin bremsten. Sollte der PCE-Wert die Erwartungen übertreffen, könnte ein weiterer Anstieg des US-Dollars und der Realzinsen den Goldpreis weiter unter Druck halten, wobei die Preise möglicherweise unter 4.000 US-Dollar fallen, um das Unterstützungsniveau nahe 3.940 US-Dollar zu testen. Fällt der Kern-PCE-Wert hingegen unter den Erwartungen aus und der Markt schraubt seine Wetten auf eine Zinserhöhung im Dezember zurück, was einen Rückgang des US-Dollars und der US-Anleiherenditen begünstigen würde, könnte Gold eine Erholungsrallye starten und die Marke von 4.100 US-Dollar testen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.