


US-PCE-Vorschau für August: Inflation könnte hartnäckig bleiben, wie reagieren US-Aktien, Dollar und Gold?



KI-Podcasts


Die Veröffentlichung des US-PCE-Preisindex für August am Mittwoch, den 30. September (ET), dient der Federal Reserve als entscheidender Inflationsindikator. Ökonomen erwarten steigende Gesamt- und Kernraten infolge höherer Energiepreise und hartnäckiger Dienstleistungskosten. Diese Daten beeinflussen maßgeblich die Markterwartungen hinsichtlich des geldpolitischen Kurses und verstärken die Sorgen über länger anhaltende Hochzinsen. Höhere Werte könnten Zinserhöhungserwartungen schüren, den US-Dollar stützen sowie Aktien und Gold belasten. Umgekehrt würde ein schwächerer PCE-Wert den Inflationsdruck dämpfen, die Renditen von Staatsanleihen senken und risikoreichere Anlageklassen sowie Gold stützen.
TradingKey – Am Mittwoch, den 30. September (ET), veröffentlichen die USA den Preisindex für die persönlichen Konsumausgaben (PCE) für den Monat August – eine der von der Federal Reserve am genauesten beobachteten Inflationskennzahlen. Der Markt rechnet allgemein damit, dass der PCE-Index für August weiterhin einen hartnäckigen Inflationsdruck in den USA zeigen wird, wobei insbesondere die Kern-PCE-Rate voraussichtlich auf einem erhöhten Niveau verharren dürfte. Angesichts jüngster zurückhaltender Äußerungen von Fed-Vertretern und steigender Ölpreise, die am Markt die Sorge vor einem Wiederaufflammen der Inflation verstärkt haben, werden diese PCE-Daten eine wichtige Grundlage für die Einschätzung des künftigen geldpolitischen Kurses der Fed bilden.
Energie treibt Gesamtinflation an, während Kerninflation hartnäckig bleibt
Aus Sicht der Markterwartungen dürfte der PCE-Preisindex für August der US-Notenbank Federal Reserve kaum nennenswerten Spielraum für eine Lockerung bieten. Laut einer Bloomberg-Umfrage erwarten Ökonomen, dass die Gesamtrate des PCE im August im Monatsvergleich um 0,5 % steigt, nach 0,4 % im Juli; bei der PCE-Kernrate wird ein Anstieg von 0,3 % gegenüber dem Vormonat erwartet, nach 0,2 % im Juli.
Der Druck auf den PCE-Index für August geht im Wesentlichen von zwei Fronten aus. Erstens könnte eine Erholung der Energiepreise die Gesamtinflation nach oben treiben. Die internationalen Ölpreise verharrten zuletzt auf hohem Niveau, und die Energiekosten könnten über Transport-, Logistik- und Konsumgüterpreise an die Endverbraucher weitergegeben werden. Zweitens erweisen sich die Preise für Kerndienstleistungen weiterhin als hartnäckig, insbesondere in den Bereichen Wohnen, Gesundheitsversorgung, Versicherungen sowie bei bestimmten Verbraucherdienstleistungen, was einen raschen Rückgang der PCE-Kernrate erschweren könnte.
Die zuvor veröffentlichten CPI- und PPI-Daten haben bereits angedeutet, dass der Inflationsdruck in den USA noch nicht vollständig gewichen ist. Während der Preisanstieg bei Gütern insgesamt begrenzt bleibt, könnten die Dienstleistungsinflation und die Energiepreise den PCE-Index weiterhin stützen. Daher liegt der Schlüssel für diese PCE-Daten nicht darin, ob die Inflation hoch bleibt, sondern ob sie die Erwartungen des Marktes hinsichtlich längerfristig hoher Zinsen („higher for longer“) weiter verstärken wird.
Sollte die PCE-Kernrate im August im Monatsvergleich 0,3 % oder mehr erreichen, könnte der Markt den Disinflationsprozess als verlangsamt ansehen, was es der Fed erschweren würde, kurzfristig Signale für eine Lockerung zu senden. Fällt die PCE-Kernrate hingegen niedriger als erwartet aus – insbesondere wenn die Dienstleistungsinflation Anzeichen einer Abkühlung zeigt –, könnte dies die Sorgen des Marktes vor einer weiteren Zinserhöhung im Oktober lindern.
August-PCE könnte Erwartungen einer Fed-Zinserhöhung im Oktober schüren
Die aktuelle Markteinpreisung bezüglich der Fed tendiert bereits in eine restriktive Richtung. Die jüngst gestiegenen Ölpreise, kletternde Renditen US-amerikanischer Staatsanleihen und robuste US-Wirtschaftsdaten haben Anleger veranlasst, die Wahrscheinlichkeit einer weiteren geldpolitischen Straffung durch die Fed neu zu bewerten. Vor diesem Hintergrund werden die PCE-Daten für August die Markterwartungen für die geldpolitische Sitzung im Oktober direkt beeinflussen.
Sollten die PCE-Daten höher als erwartet ausfallen, insbesondere wenn die Kernrate erneut leicht ansteigt, dürfte der Markt verstärkt auf weitere Zinserhöhungen der Fed setzen. Solange die Inflation deutlich über dem Zielwert von 2 % verharrt und sich Beschäftigung sowie Konsum nicht merklich abgeschwächt haben, gibt es für die US-Notenbank auf geldpolitischer Ebene wenig Grund für eine rasche Wende hin zu einer Lockerung.
Falls die PCE-Daten den Erwartungen entsprechen, dürfte die Marktreaktion relativ verhalten ausfallen, doch wird es weiterhin schwer sein, das vorherrschende Thema „higher for longer“ umzukehren. Nur wenn die Kern-PCE-Rate deutlich unter den Erwartungen liegt und eine anhaltende Abkühlung der Dienstleistungsinflation zeigt, könnte der Markt seine Zinserhöhungserwartungen dämpfen, was zudem einen vorübergehenden Rückgang der Renditen US-amerikanischer Staatsanleihen auslösen könnte.
Auswirkungen des August-PCE auf US-Aktien, Dollar und Gold
Für US-Aktien liegen die Auswirkungen der PCE-Daten für August hauptsächlich beim Bewertungsdruck. Fällt der PCE-Wert niedriger aus als erwartet, insbesondere wenn der Kern-PCE im Monatsvergleich unter 0,3 % liegt, könnten sich die Zinserhöhungserwartungen des Marktes in Bezug auf die Fed abkühlen, was wiederum die Renditen von US-Staatsanleihen nach unten drückt. Dies wird eine Erholung beim Nasdaq, bei KI-Tech-Aktien und im Halbleitersektor begünstigen. Übertrifft der PCE-Wert die Erwartungen, könnten US-Aktien unter stärkeren Druck geraten, da eine hohe Inflation die Realzinsen und die Renditen von US-Staatsanleihen nach oben treibt, was für hoch bewertete Wachstumsaktien ungünstig ist; zuvor stark gestiegene Tech-Aktien könnten dabei einen Bewertungsrücksetzer erfahren.
Für den US-Dollar stärken solide PCE-Daten in der Regel die Unterstützung für die Währung. Fallen die Inflationsdaten für August höher aus als erwartet, wird der Markt weiterhin darauf setzen, dass die Fed die Zinsen länger auf einem höheren Niveau belässt, und der US-Dollar-Index könnte stark bleiben, insbesondere gegenüber Niedrigzinswährungen wie dem Euro und dem japanischen Yen. Entspricht der PCE den Erwartungen, könnte der US-Dollar weiterhin auf hohem Niveau schwanken; erst wenn der Kern-PCE deutlich unter den Erwartungen liegt und die Renditen von US-Staatsanleihen nach unten drückt, ist beim US-Dollar eine phasenweise Korrektur wahrscheinlich.
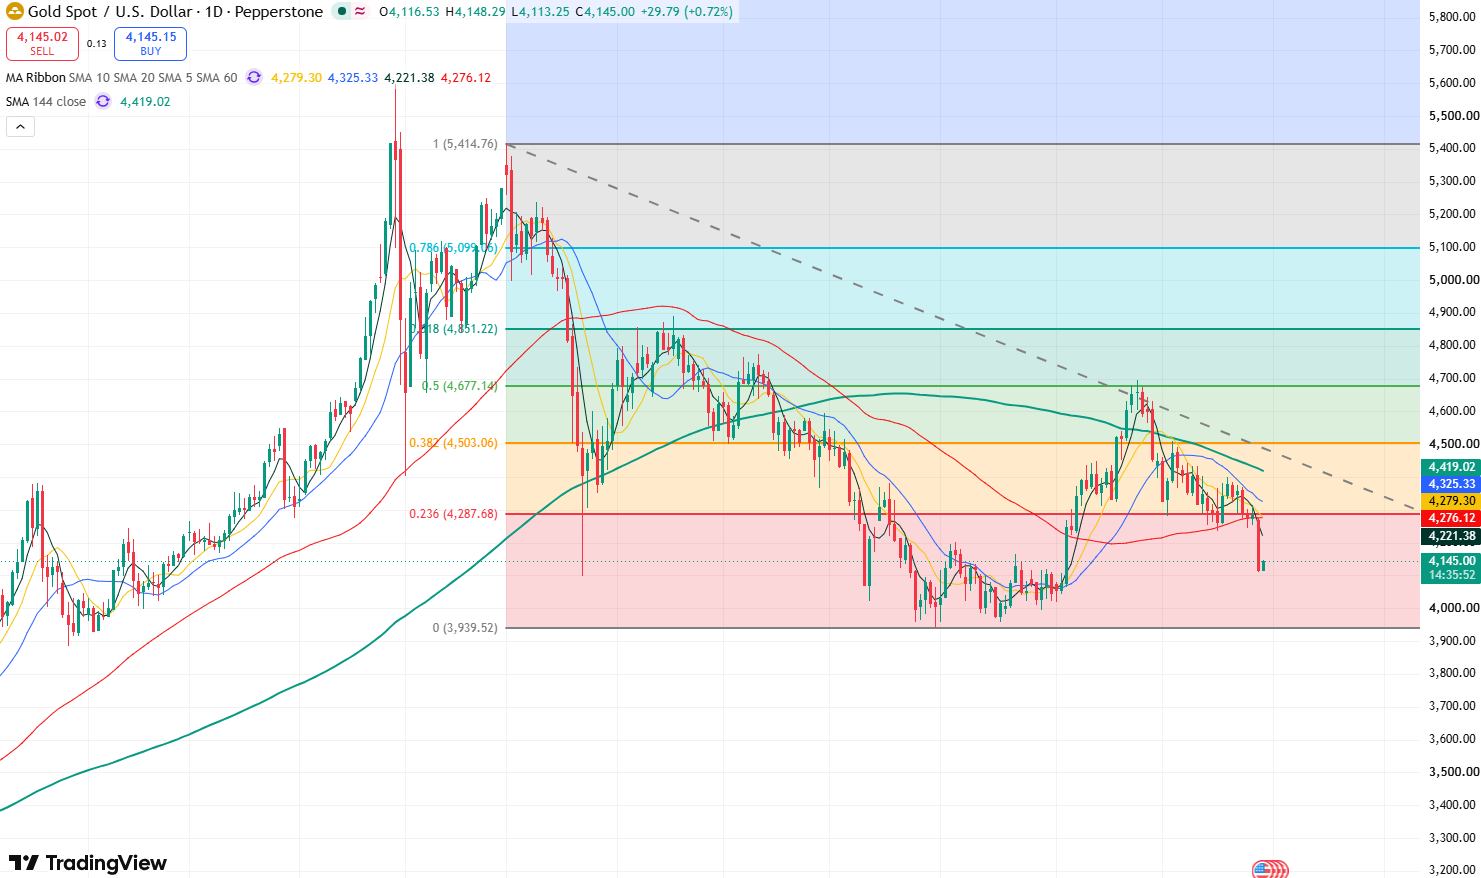
Goldpreis-Tageschart, Quelle: TradingView
Für Gold (XAUUSD) liegt der Schlüssel weiterhin in den Veränderungen des US-Dollars und der Realzinsen. Fällt der PCE-Wert höher aus als erwartet, könnte Gold unter Druck bleiben und weiter nach unten die Marke von 4.100 US-Dollar testen oder sogar noch weiter in Richtung der 4.000-US-Dollar-Marke fallen, da eine starke Inflation die Zinserhöhungserwartungen anheizt und den US-Dollar sowie die Renditen von US-Staatsanleihen nach oben treibt, was die Attraktivität von Gold als unverzinslicher Anlageklasse schwächt. Fällt der PCE-Wert niedriger aus als erwartet, könnte Gold die Chance auf eine Erholung erhalten, insbesondere wenn der US-Dollar und die Renditen von US-Staatsanleihen gemeinsam zurückgehen, wobei für den Goldpreis ein erneuter Test des Widerstandsbereichs von 4.250 bis 4.300 US-Dollar zu erwarten ist.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.