


蘋果:存儲反噬終究來了,AI 對面的 “避風港” 要漏風?


蘋果 (AAPL.O) 北京時間 2026 年 11 月 3 日上午,美股盤後發佈 2026 財年第四季度財報(截至 2026 年 9 月),要點如下:
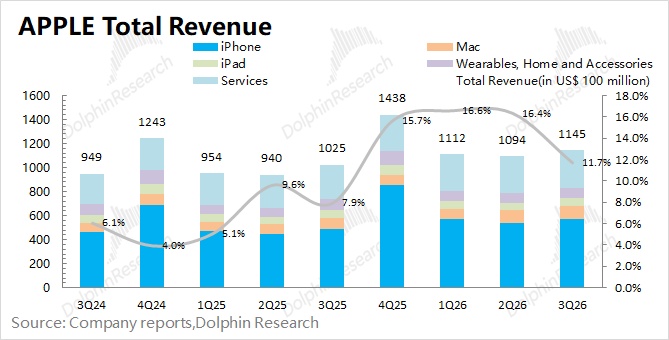
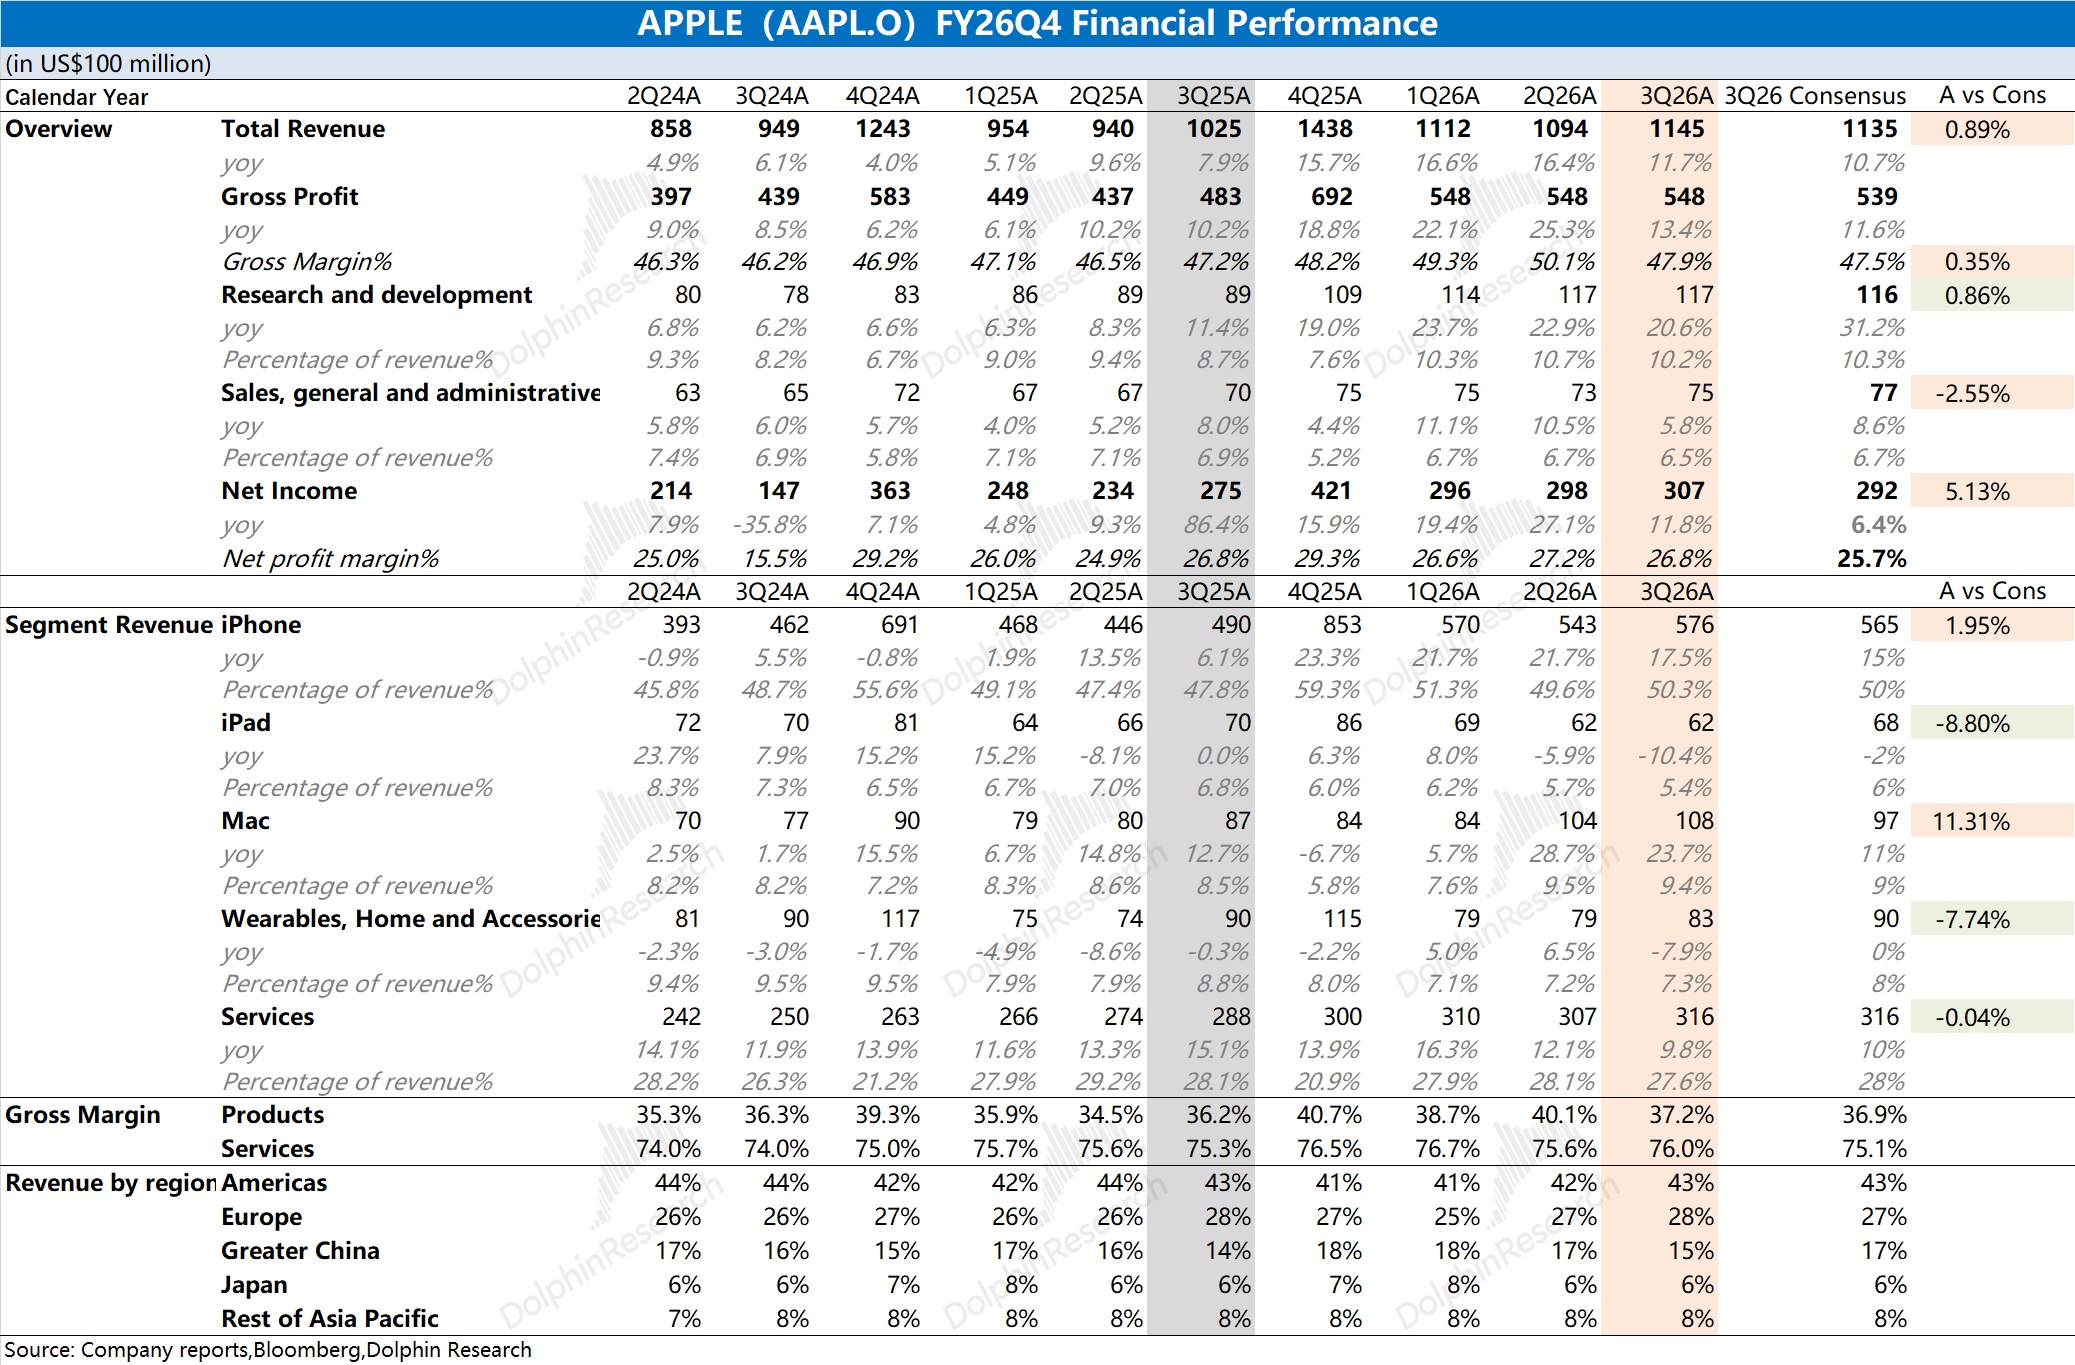
1、整體業績:本季度蘋果公司實現營收 1144.8 億美元,同比增長 11.7%,高於市場預期(1135 億美元),也超過了公司此前指引的上限(同比增長 9–11%)。
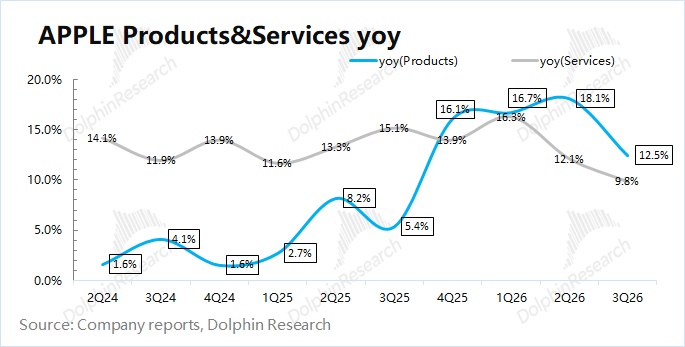
$蘋果(AAPL.US) 本季度收入端的增長,主要受 iPhone 和 Mac 業務的帶動,其中 iPhone 18 Pro 系列在季末上市,從 9 月中旬開始貢獻收入;軟件服務同比增長 9.8%,與市場預期基本一致。
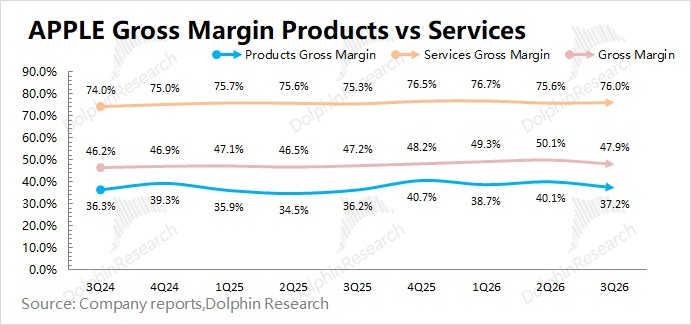
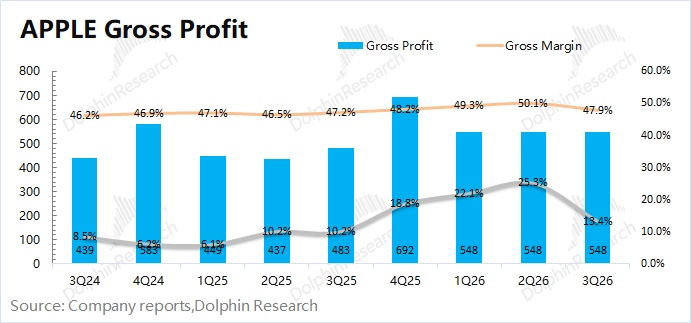
蘋果公司毛利率 47.9%,環比下降 2.2 個百分點,略好於市場預期(47.6%)。其中仍包含約 1 個百分點的關稅退款影響,剔除後毛利率約爲 46.9%。
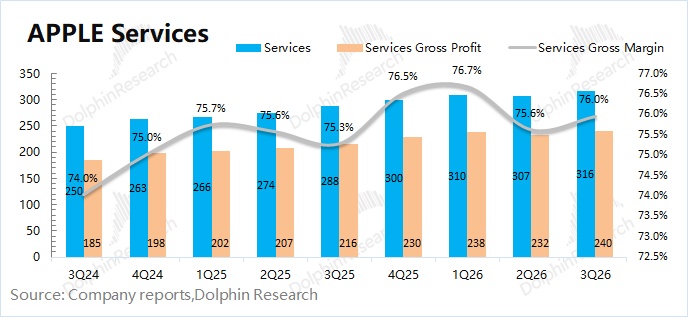
軟件服務業務毛利率 76.0%,環比提升 0.4pct;硬件端毛利率爲 37.2%,剔除關稅退款後約 36%,環比回落約 1pct,主要受存儲漲價的影響。
據管理層拆解,剔除 6 月、9 月兩個季度的關稅退款後,整體與硬件毛利率環比均下降約 1 個百分點,且幾乎全部來自存儲:存儲成本的實際衝擊更大,只是被低價庫存的消耗、非存儲元器件降本以及產品漲價部分對沖。截至本季度公司已收回絕大部分已繳關稅的退款,後續季度將不再有這部分正向貢獻。
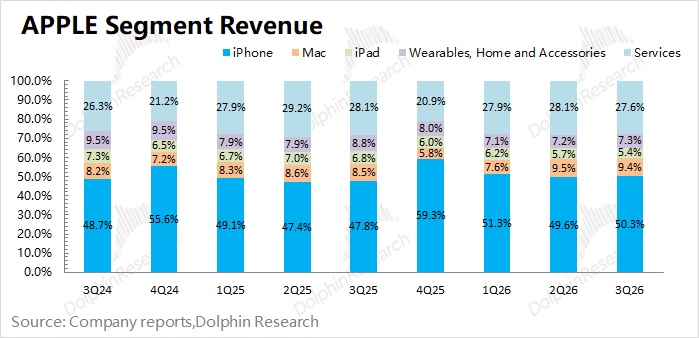
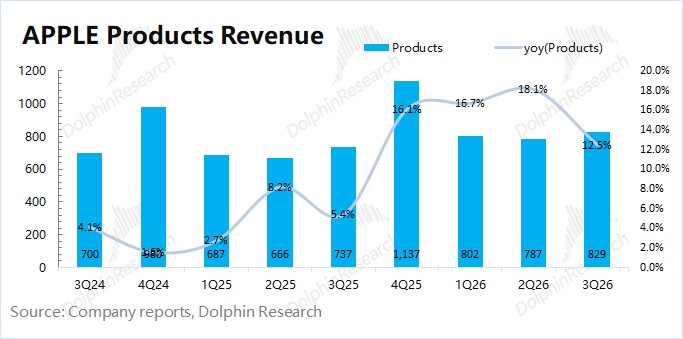
2、iPhone:本季度公司 iPhone 業務實現營收 575.8 億美元,同比增長 17.5%,高於市場預期(565 億美元)。在供應受限和匯率逆風下,本季度手機業務的增長主要來自 iPhone 18 Pro 系列漲價後的均價提升,以及 iPhone 17 系列的延續需求;美國和大中華區均實現強勁的雙位數增長。
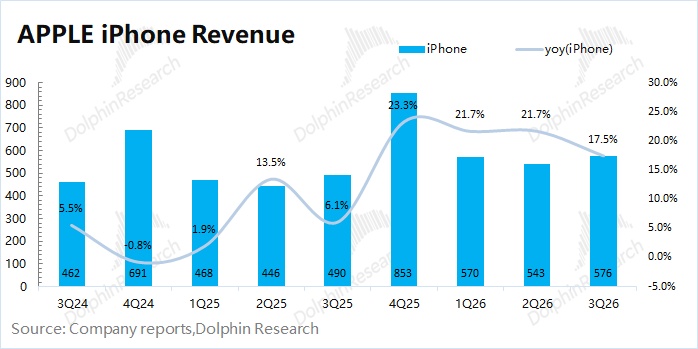
海豚君具體從量價關係來看,本季度 iPhone 業務增長主要來源於均價提升:
1)iPhone 出貨量:根據 IDC 的數據,2026 年第三季度全球智能手機市場出貨約 2.55 億部,同比下滑 21%。蘋果本季度全球出貨約 5730 萬部,同比下滑 2%,市場份額由去年同期的 18.2% 提升至 22.4%,公司的出貨量表現明顯好於整體市場。
存儲漲價讓安卓品牌紛紛上調價格,蘋果這次也選擇了對 Pro 系列提價 100 美元。從交付週期看,提價後的需求依然穩健,iPhone 18 Pro/Pro Max 的交付週期到 10 月下旬已與去年同期持平。
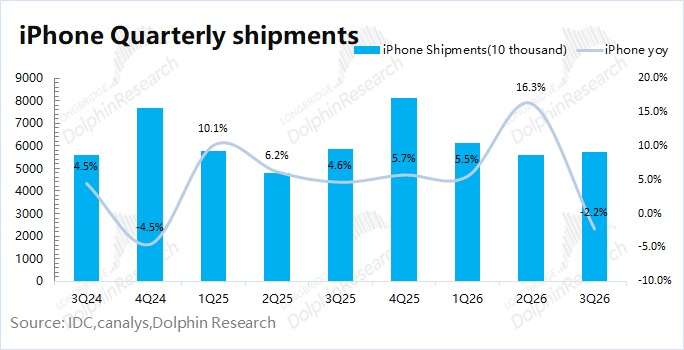
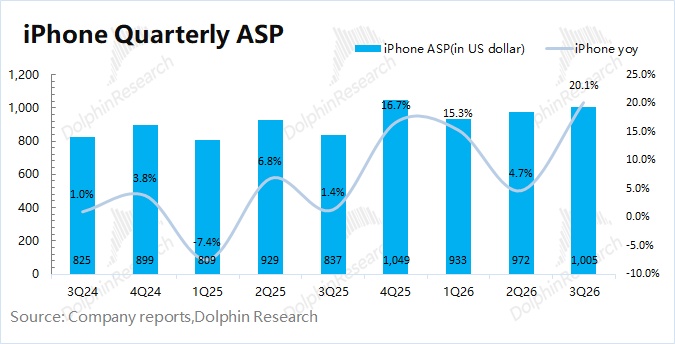
2)iPhone 出貨均價:結合 iPhone 業務收入和出貨量測算,本季度 iPhone 出貨均價約爲 1005 美元,同比增長約 20%(去年同期約 837 美元)。
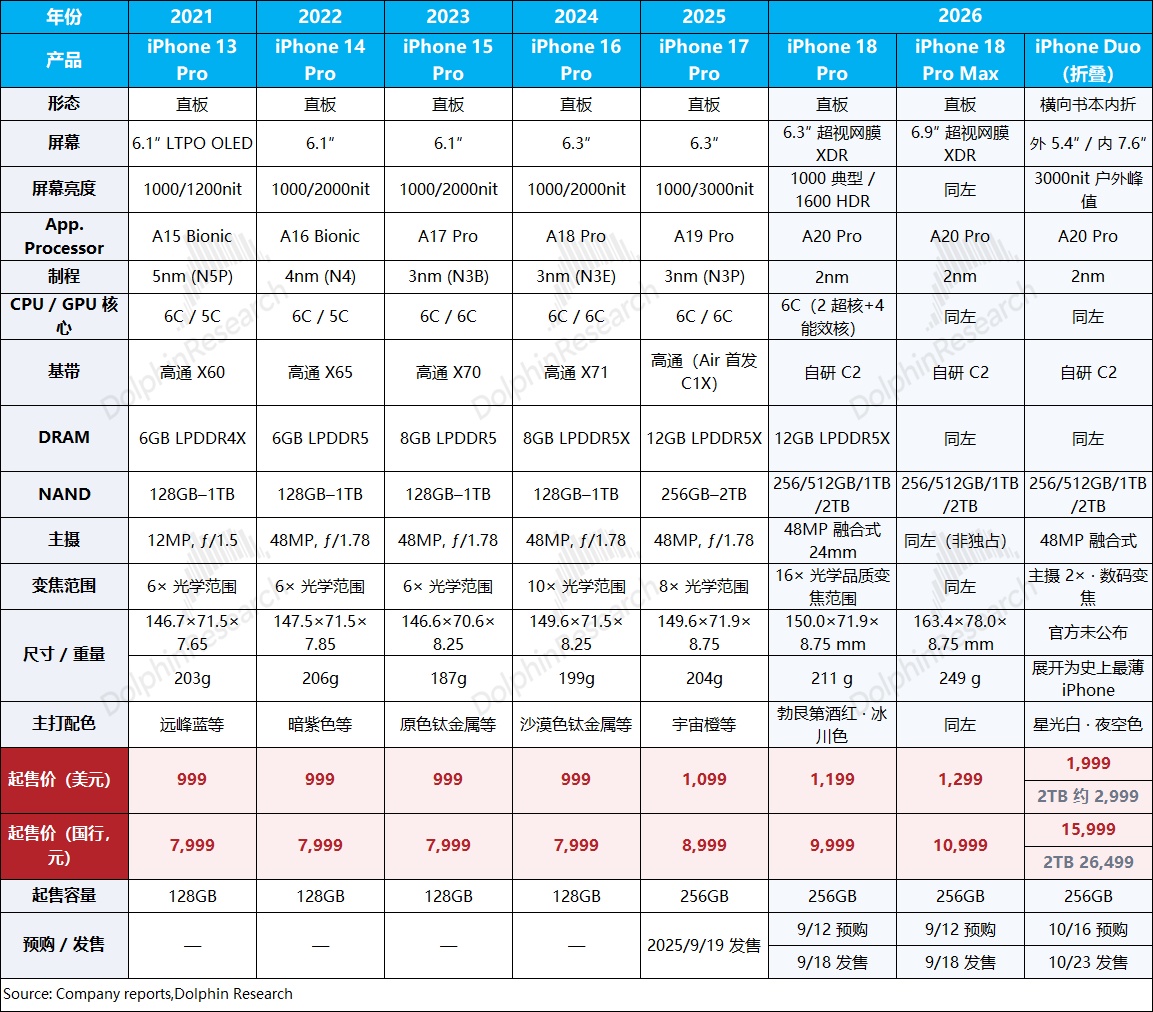
蘋果的本次調價主要是 18 Pro/Pro Max 起售價各上調 100 美元、舊款 iPhone 17 同步漲價 100 美元,且今年秋季沒有發佈基礎款,產品結構偏向 Pro。
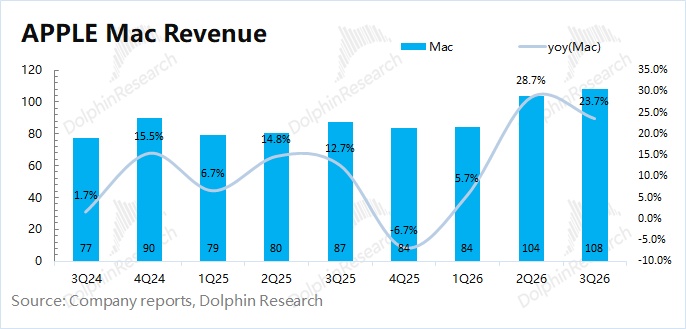
3、iPhone 以外其他硬件:公司本季度 Mac 業務收入 107.9 億美元,同比增長 23.7%,大幅高於市場預期(97 億美元)。Mac 繼續受益於 MacBook Neo 和 MacBook Pro 的熱銷,在供應受限下仍實現兩成以上增長(其中量同比-13%,價同比 +42%)。
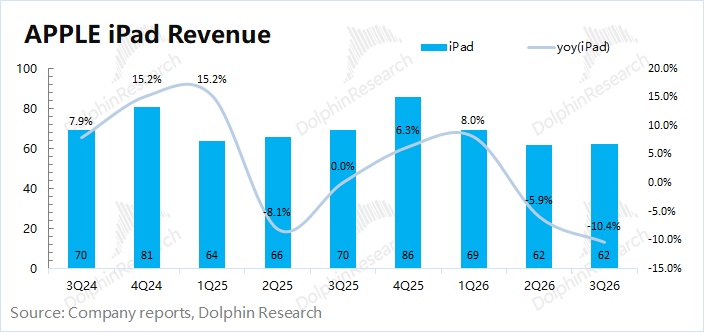
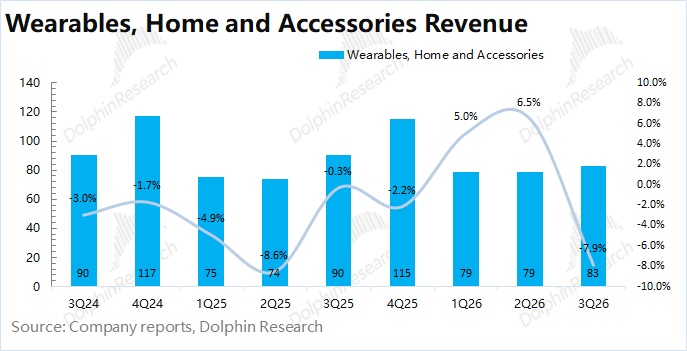
iPad收入 62.3 億美元,同比下滑 10.4%;可穿戴等其他硬件收入 83 億美元,同比下滑 7.9%,兩者均低於市場預期(68 億、90 億美元)。
iPad 受供應約束及去年同期的高基數拖累;可穿戴則面臨去年同期 Watch SE3 和 AirPods Pro 3 發佈的高基數,新款 Watch S12/Ultra 4 和 AirPods 5 在 9 月中旬才上市,對本季度貢獻有限。
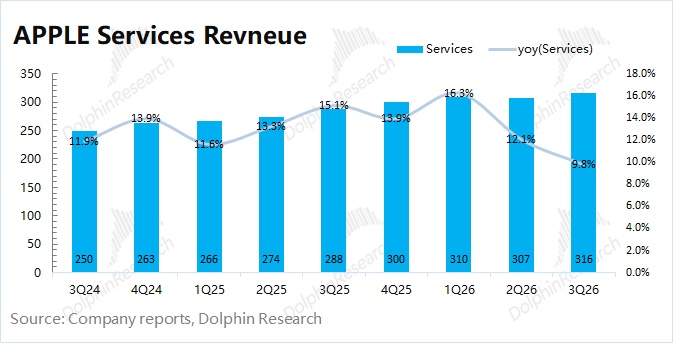
4、軟件服務:公司軟件服務本季度收入達到 315.7 億美元,與市場預期(316 億美元)一致,同比增長 9.8%。憑藉 76.0% 的高毛利率,公司軟件業務以 27.6% 的收入佔比,產生了公司 43.7% 的毛利潤。
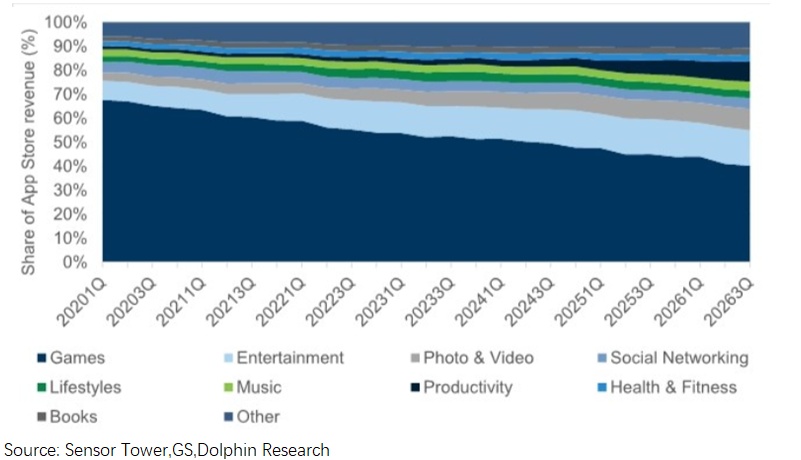
從分項看,視頻、雲服務、支付和廣告均創歷史新高,音樂創 9 月季度紀錄;App Store 表現與去年同期相近,手遊仍是拖累。匯率是服務增速放緩的主因:從 3 月季度到 9 月季度,服務同比增速的回落中約 4 個百分點來自匯率。歐盟 App Store 降費(30% 降至 26%)從 10 月 1 日生效,影響主要在下季度。
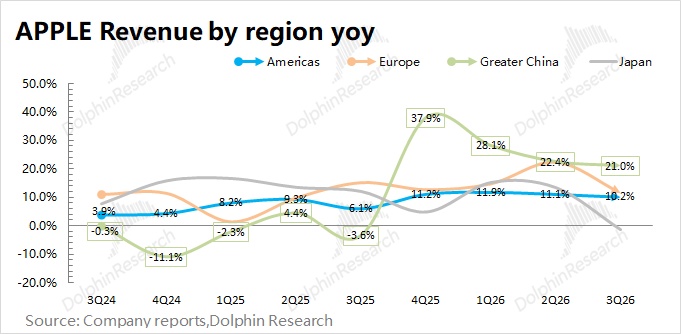
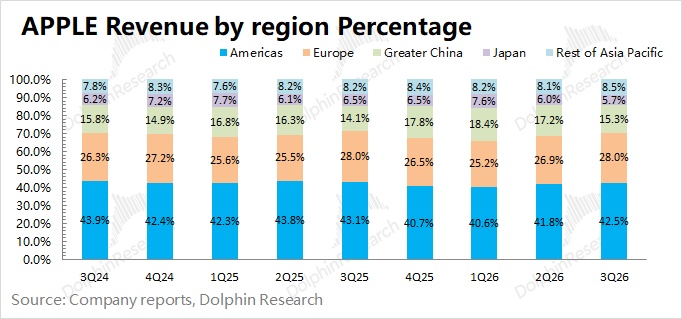
5、分地區收入:美洲地區依然是公司基本盤,收入 486.8 億美元,佔比 42.5%,同比增長 10.2%;歐洲地區收入 320.1 億美元,同比增長 11.5%;大中華區收入 175.4 億美元,同比增長 21.0%,仍是增速最快的地區;日本同比下滑 1.4%,其他亞太同比增長 15.0%。
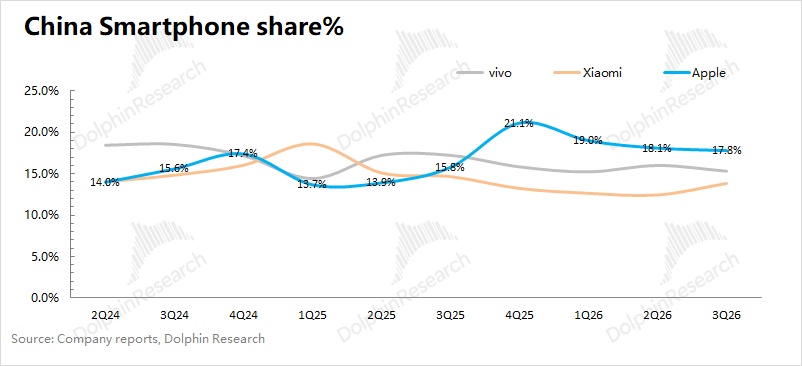
iPhone 本季度在中國市場的出貨約 1033 萬部,同比-4%,而中國市場的智能手機整體同比下滑達到 15%,存儲漲價壓制了低端安卓,iPhone 的市場份額同比被抬升了 2 個百分點。
紀要請點擊
海豚君整體觀點:收入 “平穩過關”,利潤卻被存儲喫掉了
蘋果這季成績單不錯,收入比公司自己給的最高預期還高。不過毛利率裏還有關稅退款,剔除這個因素,存儲漲價的壓力已經開始冒頭。
收入能漲,基本全靠 iPhone 和 Mac 賣得更貴,而不是賣得更多,銷量其實還小降了。今年 Pro 系列直接提價,秋天又沒出基礎款,賣出去的自然以貴的爲主。
利潤這邊沒那麼輕鬆。存儲瘋漲,新款 Pro Max 多出來的成本幾乎都花在了存儲上,管理層自己都說漲幅 “前所未有”。這季靠便宜的老庫存和提價頂住了,但庫存越用越少,採購價還在漲。好在蘋果本來就賣中高端,又已經提了價,比對手更扛得住。
在本季度數據之外,公司管理層還給出了下季度指引:公司預計 12 月季度營收同比增長 7–10%,對應約 1538–1581 億美元,略高於市場預期(1526 億美元);其中軟件服務同比增長 8–9%(約 324–327 億美元),低於市場預期(同比 +12%),主要受第三方授權收入(主要是谷歌向蘋果支付的搜索默認引擎費用)環比走弱及匯率逆風的拖累。
服務收入增長進入高個位數區間,三方授權主要來自於谷歌等給蘋果默認搜索位的 “租金費”,這裏不排除谷歌傳統搜索收入放緩,也影響了給蘋果的分成。
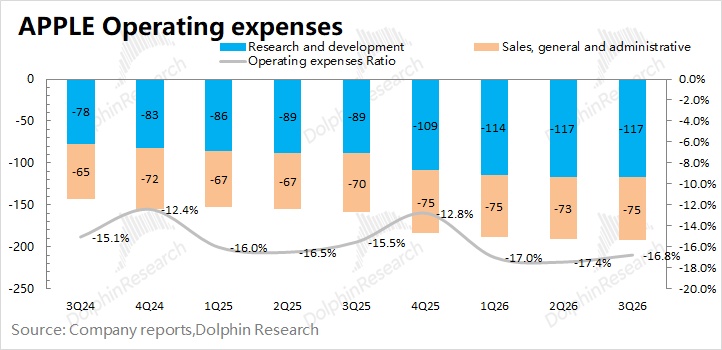
公司預計下季度的毛利率爲 45–46%,低於市場預期(46.7%),中值較本季剔除關稅退款後的 46.9% 再降約 1.4 個百分點,主要來自存儲成本上漲,以及 Siri AI 相關的雲成本。
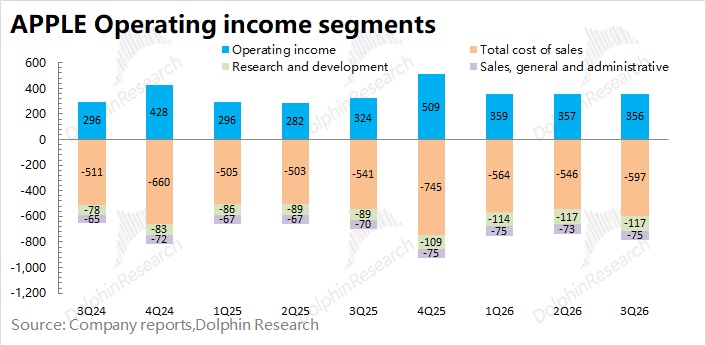
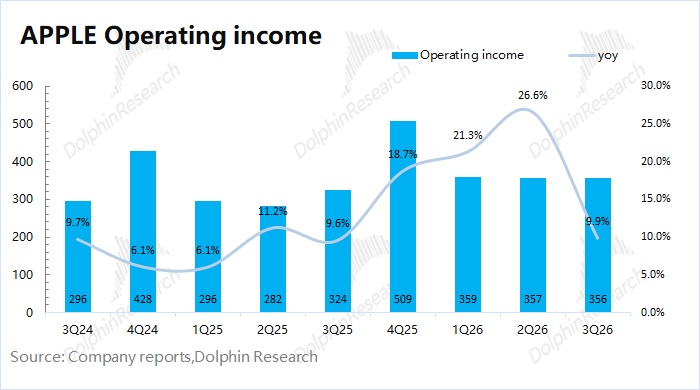
海豚君按指引推算,12 月季度的經營利潤約 500 億美元,甚至可能低於去年同期(509 億美元)。也就是說,“收入高個位數增長、利潤卻下滑了”,多出來的收入基本被存儲成本喫掉了。
管理層表示 9 月季度供應端的約束主要來自先進製程,隨着更多產品轉向 2nm 節點已在緩解;12 月季度的主要約束將轉向存儲。
爲了改善供給,公司的製造採購承諾從 6 月季度到 9 月季度增加了 330 億美元,期末存貨也從上季度末的 111 億美元增至 145 億美元(去年同期 57 億美元),提前鎖定物料的意圖相當明顯。
在蘋果公司本次財報之外,市場還關注以下幾方面:
a)中國市場:份額守住,總量下滑
本季度大中華區收入同比增長 21%,主要由 iPhone 和 Mac 帶動。從出貨量看,中國手機市場受存儲漲價衝擊明顯:2026 年三季度中國智能手機出貨約 5806 萬部,同比下滑達到 15%;iPhone 出貨約 1033 萬部,同比-4%,份額在 18% 左右,相對整體市場仍然跑贏。
b)iPhone 18 週期:漲價後的需求 “韌性”
9 月 9 日發佈會上,蘋果一次性推出 iPhone 18 Pro/Pro Max(起售價 1199/1299 美元,各漲 100 美元)、首款摺疊屏 iPhone Duo(1999 美元起)、自研 A20 Pro 芯片和 C2 基帶,基礎款推遲到明年春季。從高頻數據看,需求 “不差但也不強”:全球 Pro/Pro Max 交付週期在第 7 周分別爲 7/21 天,與去年同期完全持平;Duo 交付週期約 94 天,所有地區都無法到店取貨,明顯供不應求。
近期也有負面消息傳出(日經):10 月 Pro 零部件砍單,大立光稱客戶發佈後不久即砍單,比原計劃下調 15–20%。電話會上,管理層表示 iPhone 剛剛調價,現在評估價格彈性 “爲時尚早”;對於秋季未發佈基礎款的原因,管理層沒有正面回應,只表示 iPhone 17、iPhone Air 和 iPhone 17e 將與 18 Pro 系列一起組成假日季的產品線。
c)AI 戰略:Siri 升級落地,但中歐缺席
WWDC 上承諾的新版 Siri(Siri AI)已在 9 月以測試版面向美國英語用戶推出,10 月擴展到法語、日語、韓語、葡萄牙語和西班牙語,但首發不覆蓋歐盟和中國。
依賴服務器側模型的功能(如 Siri AI、智能修圖)將設用量上限,需要更多額度的用戶未來可付費擴容,這給 iCloud+ 等訂閱打開了 AI 變現的口子。管理層披露 Siri 每日請求量超過 25 億次,目前仍以 “請求式” 交互爲主,但底層基於可擴展的編排架構,後續會逐步擴展智能體能力。
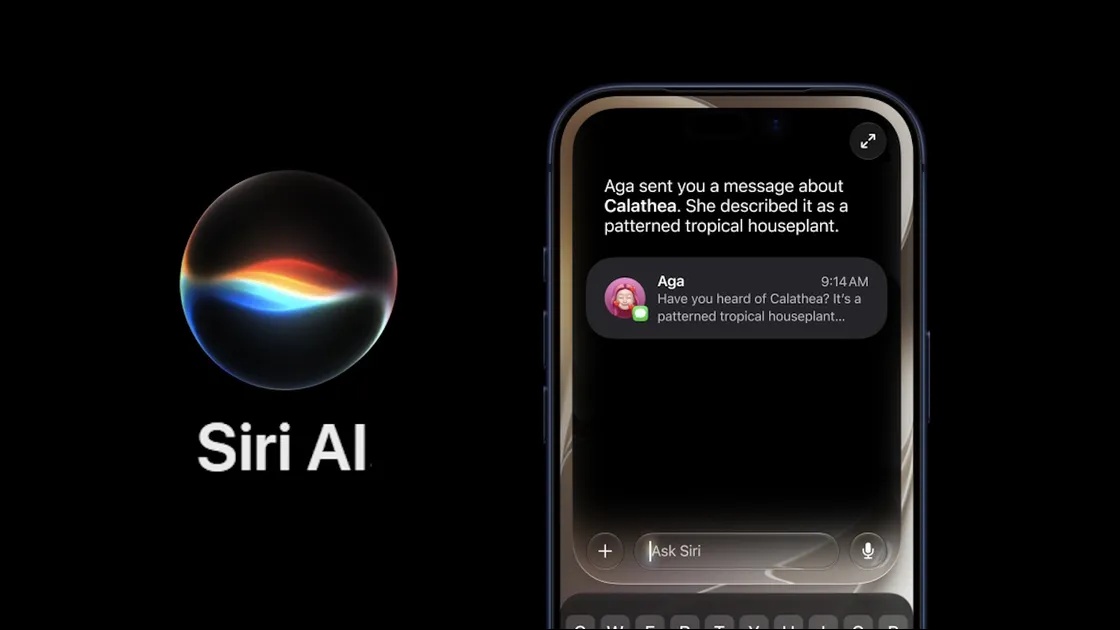
在中國,“Apple 智能” 已於 7 月通過生成式人工智能服務備案,公司與阿里巴巴合作提供本土模型能力。成本端,管理層首次明確了 Siri AI 的財務影響:服務器側推理的雲成本計入服務成本,硬件銷售中捆綁的 Siri AI 將遞延部分收入,兩者都會拖累毛利率,這也是 12 月季度毛利率指引偏弱的原因之一。
資本開支方面,蘋果依然保持克制,本季度資本開支約 22 億美元(同比-31%),與其他大廠動輒數百億美元的季度投入形成鮮明對比。
蘋果公司當前市值約 4.94 萬億美元,對應 2027 財年淨利潤的 PE 約爲 36 倍(營收兩年複合增速 13%,毛利率 46.5%,稅率 17%);參考公司歷史 PE 區間爲 25X-40X,公司當前股價位於區間上沿附近。
上季度是一個 “業績小超、指引偏弱” 的季度:當時給出的 9 月季度收入指引(+9–11%)低於一致預期(+12%),服務連續兩次不及預期,次日股價下跌 7.5%。
此後 iPhone 18 發佈會(9/9)的定價並未產生太大影響,交付週期與去年持平,股價修復並在 10 月下旬創出新高附近的$348;但近期市場傳出供應鏈砍單、交付週期回落和運營商換機率走弱等消息,讓市場對 12 月季度的擔憂開始升溫。
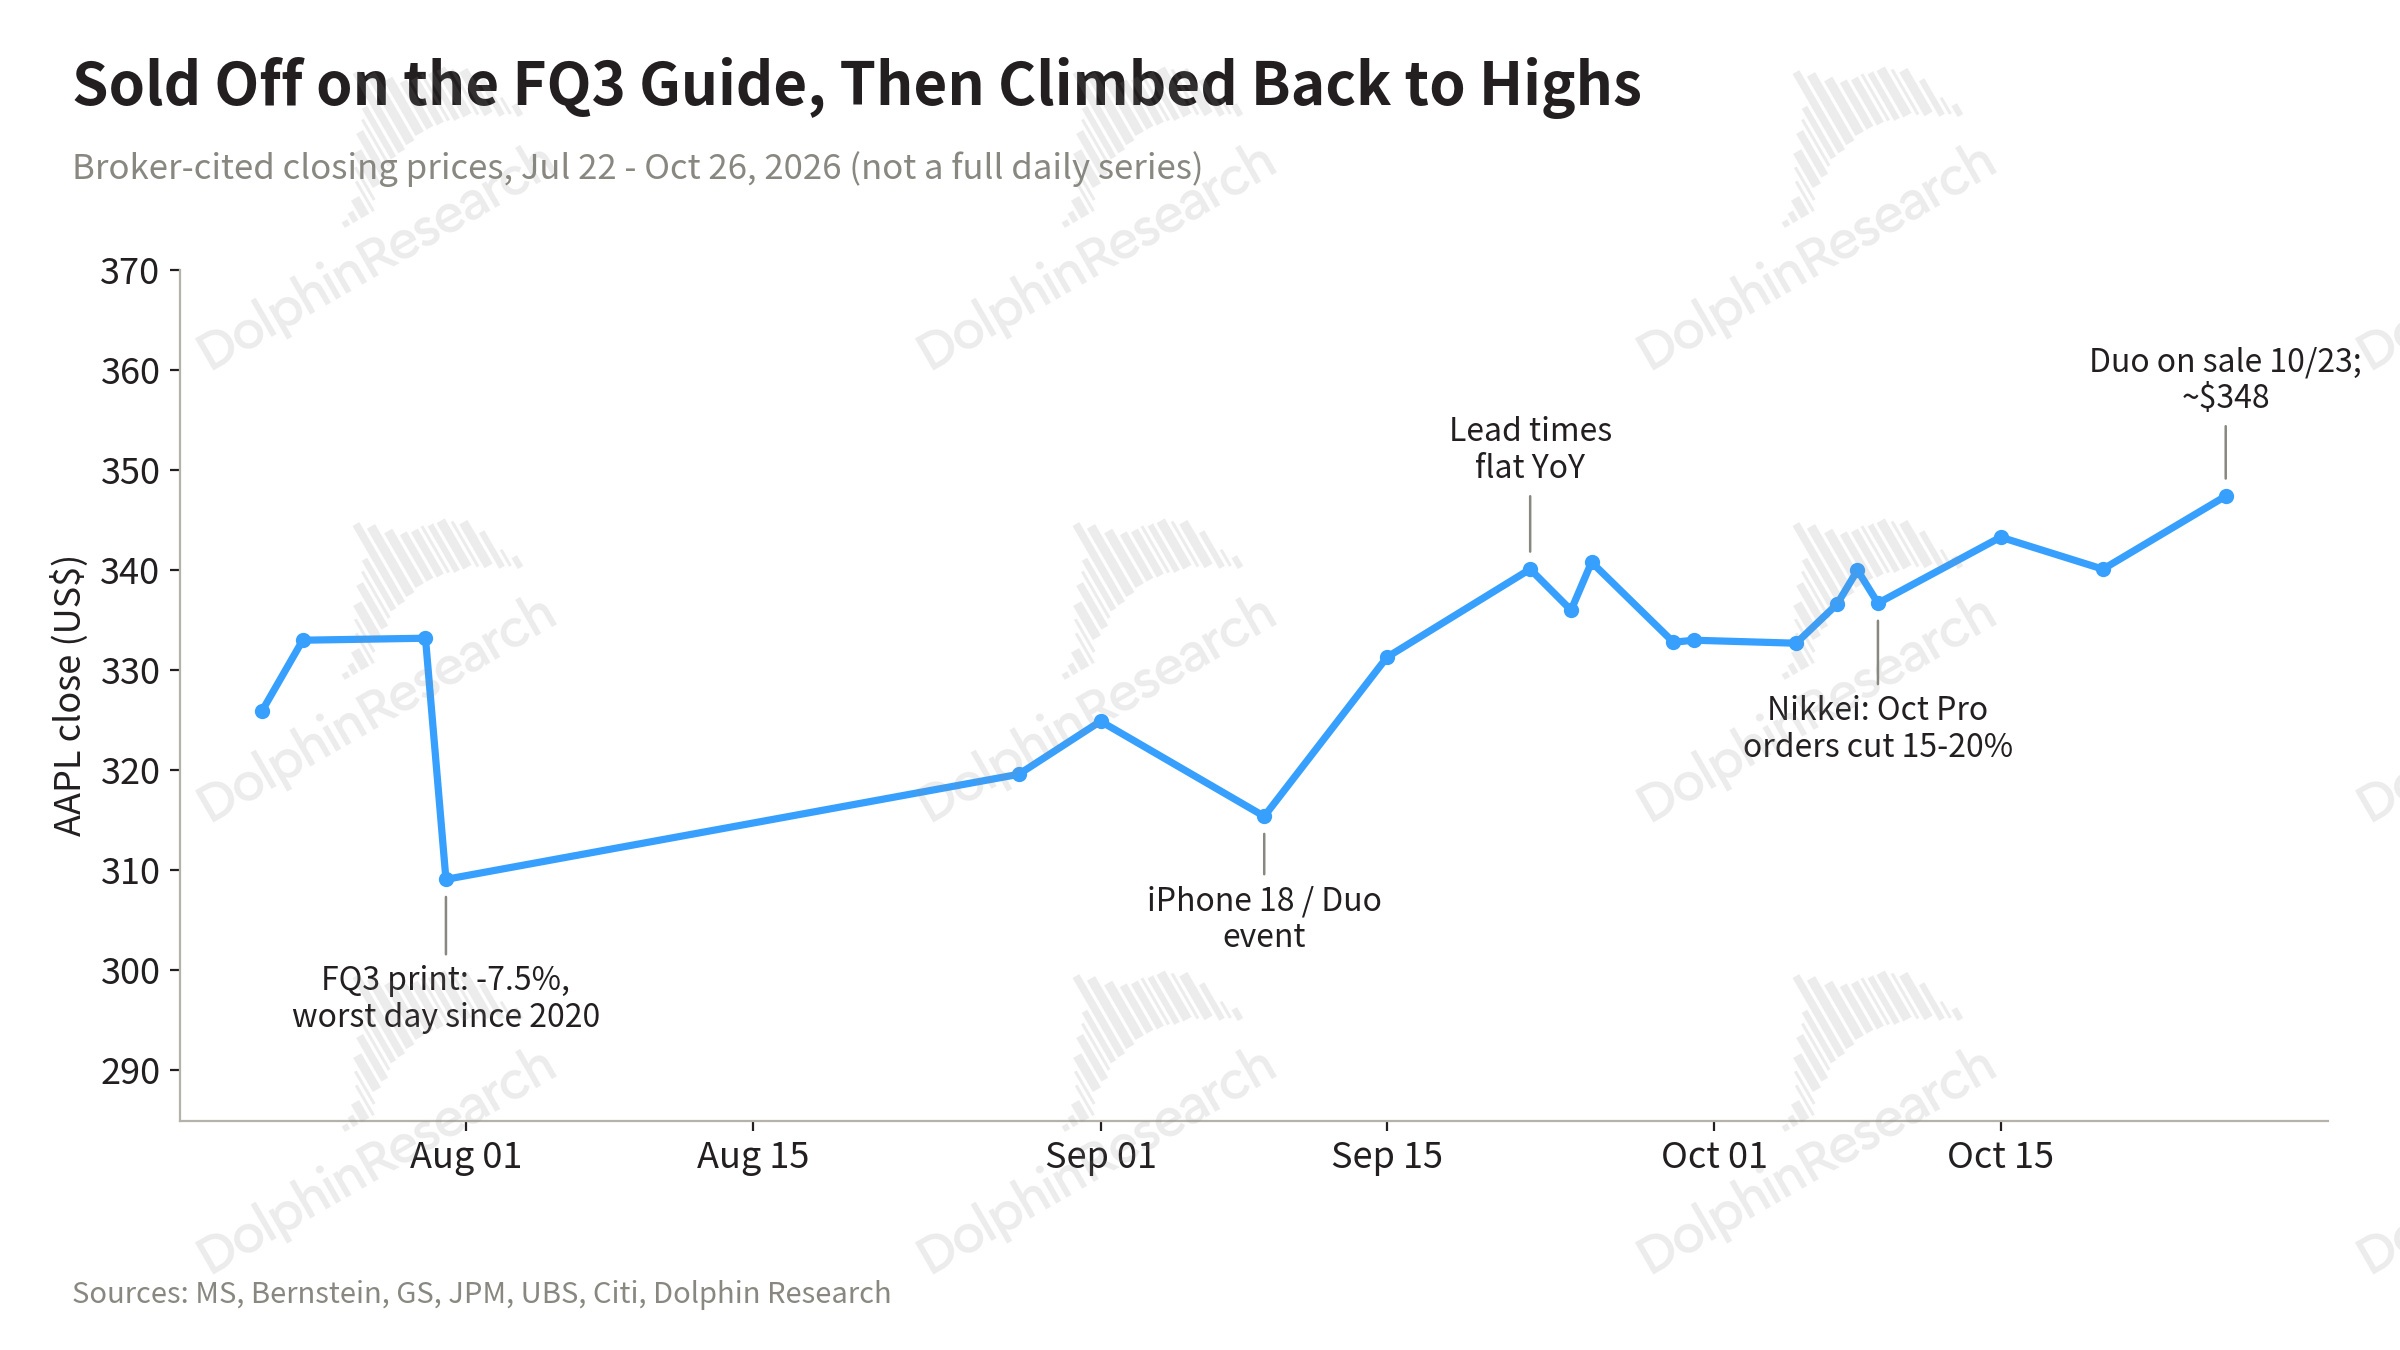
在上季度海豚君就提到,蘋果已經成爲了 AI 大回調中的 “避風港”,估值從 29xPE 提升至 35xPE 以上。即便市場認爲公司增速將放緩(存儲壓力及需求擔憂),過去三個月,市場對蘋果的估值不降反升。
海豚君認爲,本季度財報及下季度收入指引 “平穩過關” 且略好於預期,表明 “漲價換增長” 的邏輯在收入端得到了驗證。但問題在利潤端:毛利率指引 45–46% 低於一致預期,存儲漲價疊加 Siri AI 雲成本,正在喫掉漲價帶來的收入彈性;還有服務增速指引降至 8–9%,同樣低於市場預期。
在 2027 財年仍然達到 36xPE 的情況下,市場爲蘋果支付的是 “確定性溢價”,而本次指引給出的是 “收入沒問題、利潤不確定”。後續需重點跟蹤:①低價庫存消耗完之後的硬件毛利率;②iPhone Duo的爬坡節奏;③Siri AI 的付費變現能否讓服務增速企穩。
海豚君判斷,這份財報無法推動估值繼續向上突破,股價更可能進入 “平穩但缺乏上行動力” 的估值消化期。但這份財報還不足以讓市場改變它作爲 AI 交易對面的對沖資產的定位。畢竟目前大廠中,也只有它和英偉達還保持着不錯的正向現金流了。
海豚君對蘋果財報的詳細數據及圖表:
<此處結束>
海豚君蘋果公司歷史文章回溯:
2026 年 9 月 10 日秋季發佈會《蘋果:存儲暴漲逼提價,摺疊屏能救場嗎?》
2026 年 7 月 31 日電話會《蘋果(紀要):賣太好反成煩惱?九月季指引受匯率與供應雙重製約》
2026 年 7 月 31 日財報點評《蘋果:硬剛漲價,硬件老大的底氣還能撐多久?》
2026 年 5 月 1 日電話會《蘋果(紀要):不再堅持 “淨現金中性”,新 Siri 將在今年推出》
2026 年 5 月 1 日財報點評《蘋果:AI 缺位、存儲漲價,照樣 “穩穩幸福”?》
2026 年 1 月 30 日電話會《蘋果(紀要):新版 Siri 將與谷歌合作,公司依然不放棄自研》
2026 年 1 月 30 日財報點評《iPhone 炸場、Gemini 助攻,蘋果 AI 時代真來了?》
2025 年 10 月 31 日電話會《蘋果(紀要):加大 AI 投入,明年推出新版 Siri》
2025 年 10 月 31 日財報點評《蘋果:iPhone 穩住 C 位,AI 何時露真容?》
2025 年 9 月 10 日發佈會點評《蘋果:iPhone“小打小鬧” 撐場面,AI 大招還得憋?》
2025 年 8 月 1 日電話會《蘋果(紀要):資本開支增長主要來自於 AI 相關投資》
2025 年 8 月 1 日財報點評《蘋果:AI 難產,還得靠 iPhone 救場》
本文的風險披露與聲明:海豚研究免責聲明及一般披露









