


Palantir:指引越給越猛,新訂單卻成了被 “挑刺” 的把柄?


$Palantir Tech(PLTR.US) Q3 業績當期依舊強勁,不過因爲資金預期太高 + 前瞻指標不佳,股價上這份財報短期給不了太多正反饋。
具體來看:
1. 展望:指引 beat vs 前瞻指標 miss
因爲 Palantir 的高估值都是靠未來增長預期支撐,因此海豚君先來說展望問題。
這裏的展望包括公司直接給的下季度和年度指引,以及訂單情況、客戶量等前瞻指標。
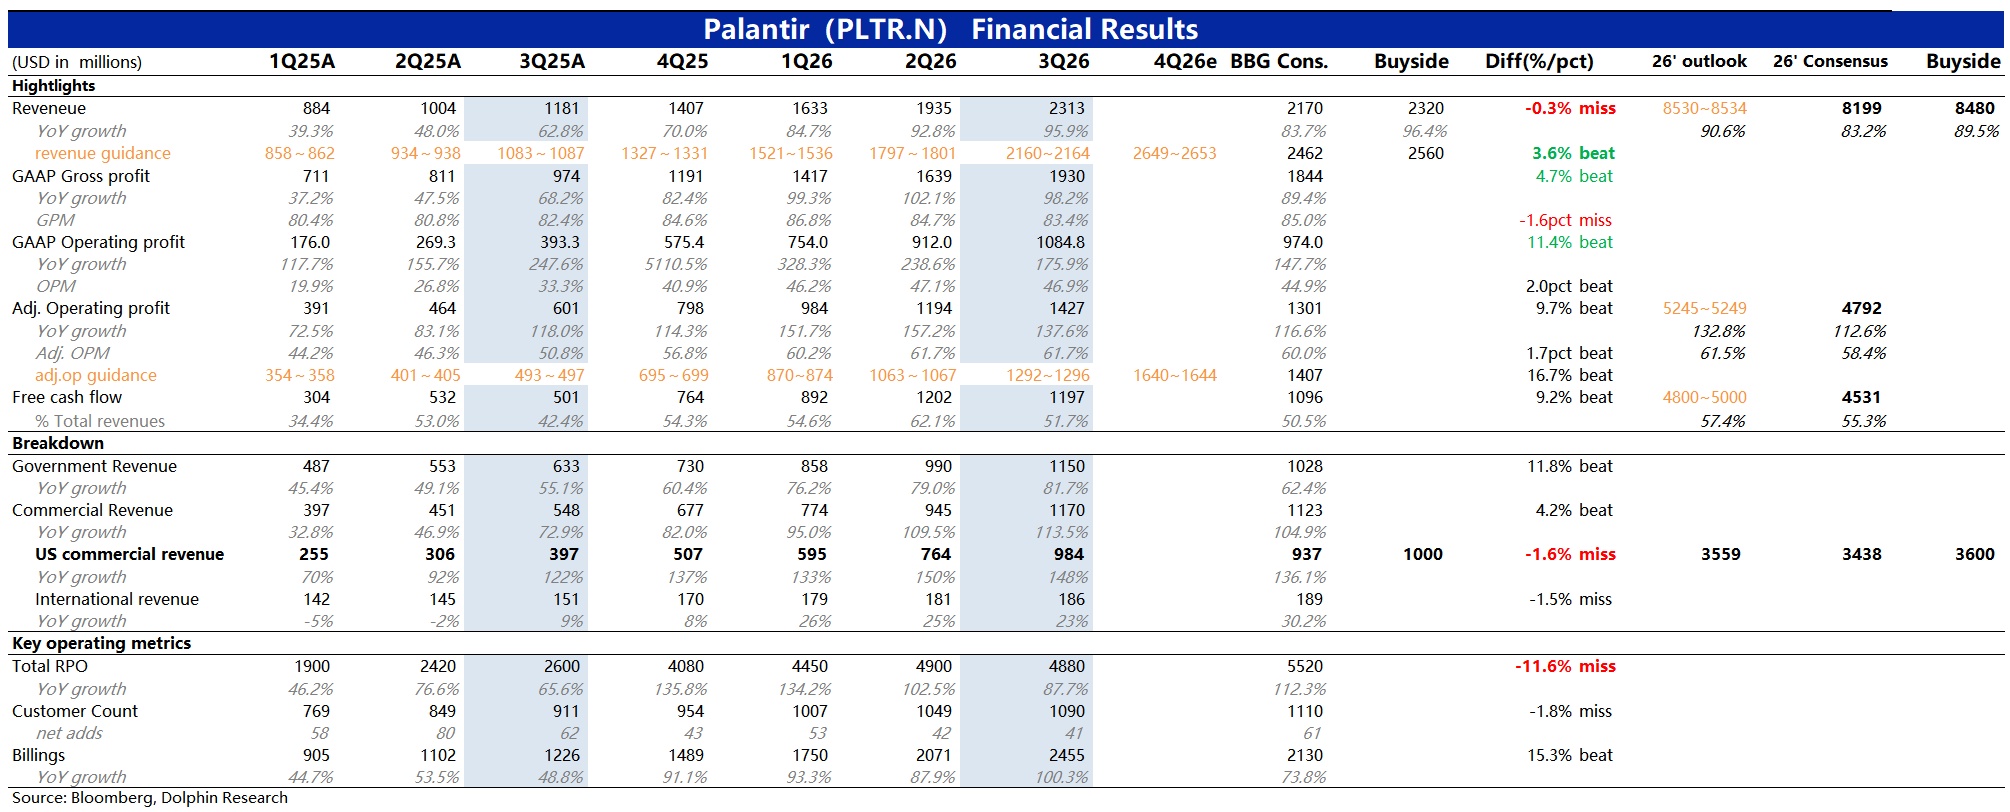
Q3 財報給出的信息,呈現的就是一個矛盾體,Q4 給的收入、盈利指引非常好,體現的是一個增長加速並且盈利不斷提升的趨勢。但新增訂單合同環比下降、在手履約訂單絕對額在下降,又給 Q4 之後的增長加上一層陰影。
(1)新長約獲取節奏放緩:三季度 TCV(當期新增合同價值)29 億美金,絕對值環比下降。而這裏的下降主要來自挑大樑的美國商業訂單,也是市場對財報主要不滿意的地方。
新增訂單的減少,也使得剩餘履約訂單 RPO 環比下降。細分來看,主要來自長期訂單額的減少。
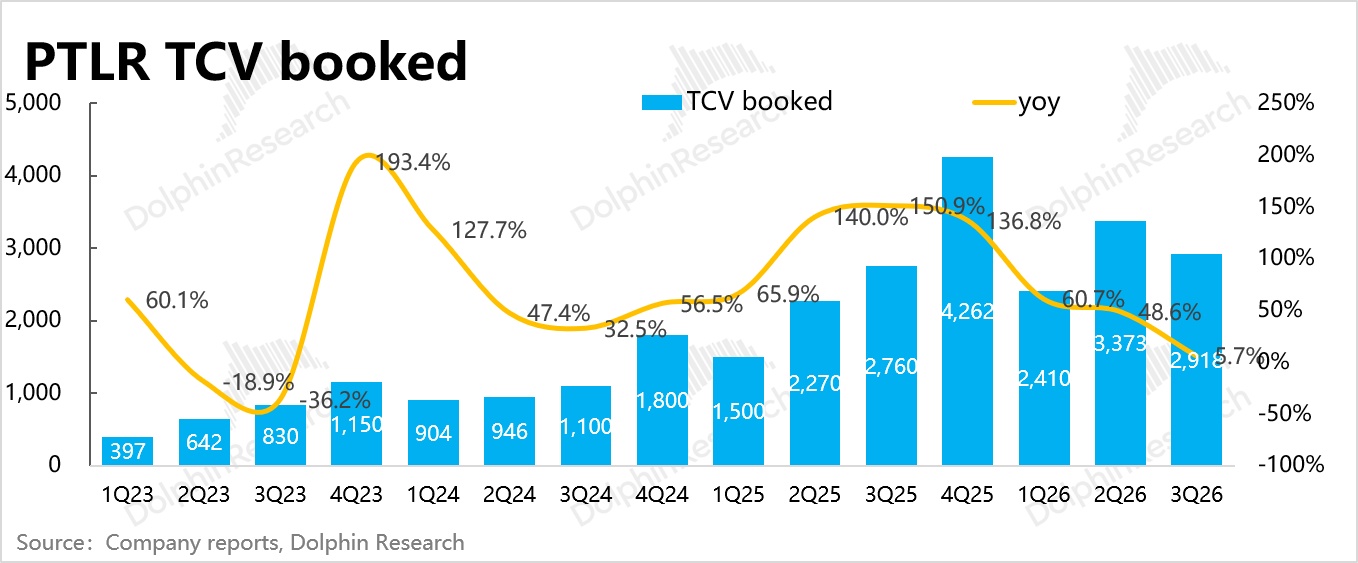
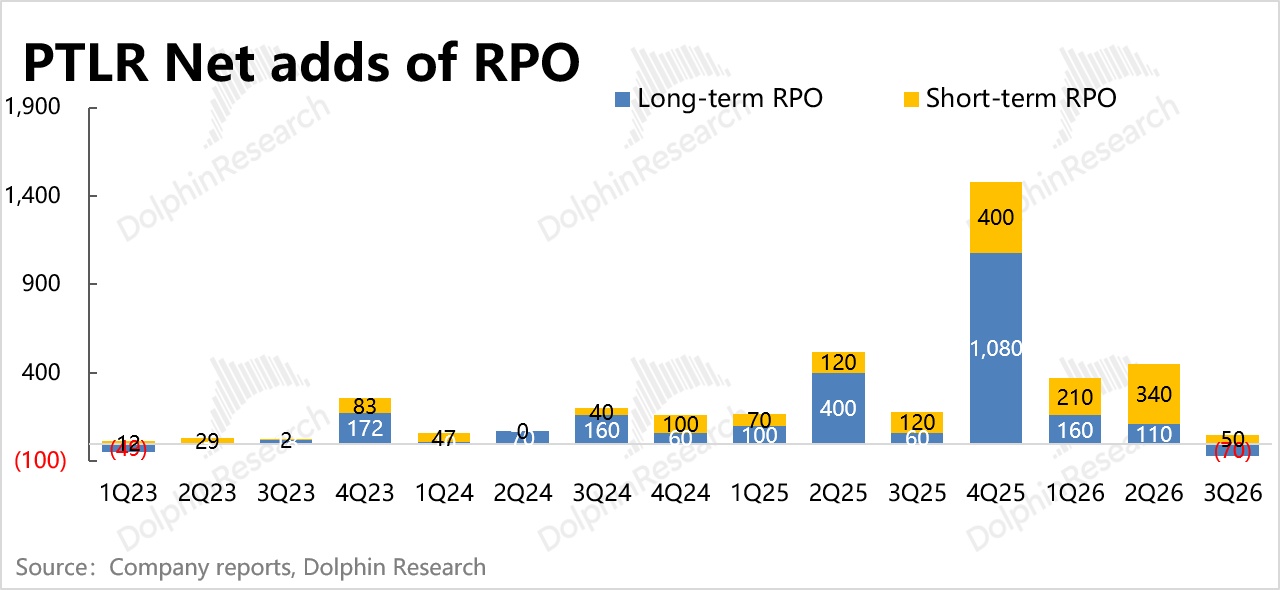
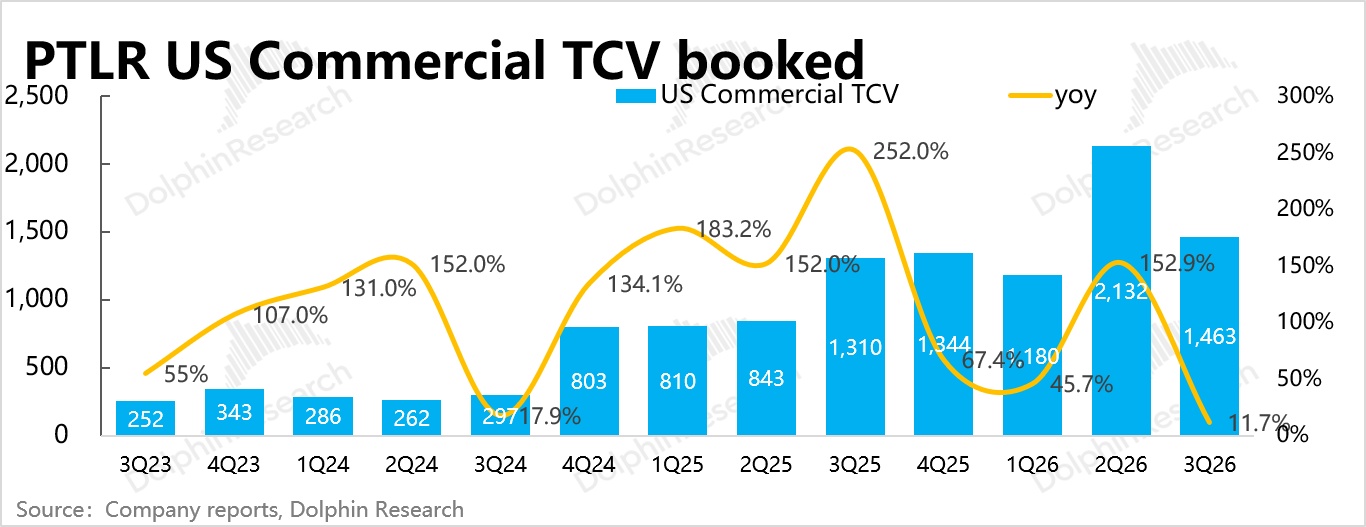
(2)短期付費意願仍高:不過,存量合約的交付兌現上則還不錯。一方面,Q4 指引(收入 26.5 億,同比增速 88%)體現收入繼續高增。增速看似放緩,實則 Palantir 一向給保守指引,從實際與指引的 beat 幅度來看,增速持平或加速都是有較大可能的。
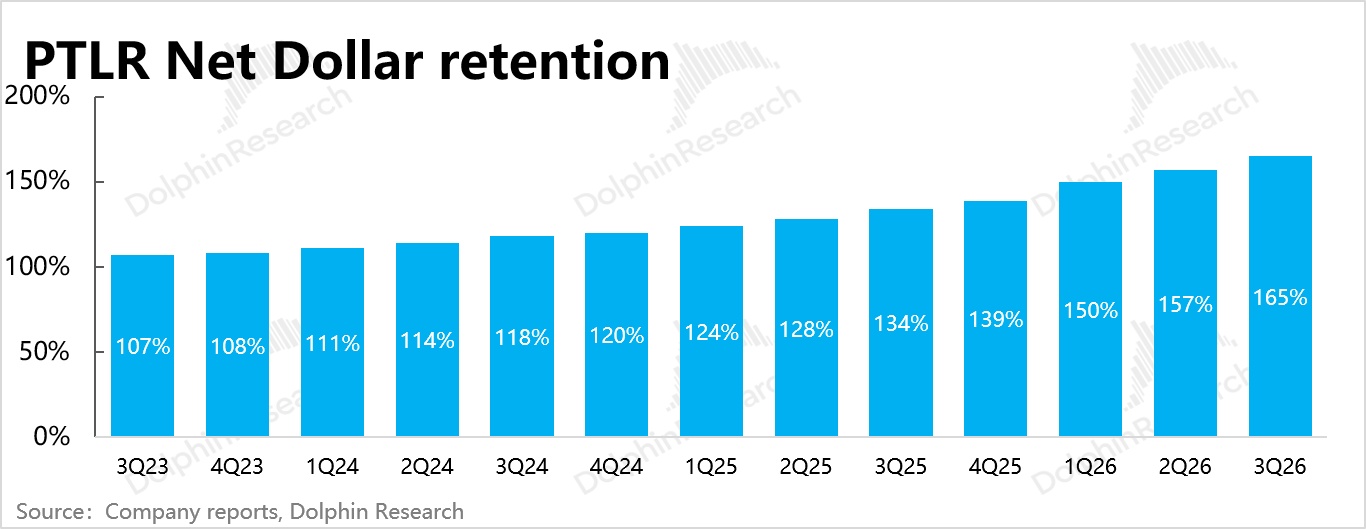
Q3 的 Billings 增長 100%,整體合同負債(含客戶定金)環比淨增加近 1.4 億。來自老客戶的淨擴張率 NDR 也進一步提升到了 165%,由此可見,現有訂單的履約和老客戶的付費升級都超預期地健康。
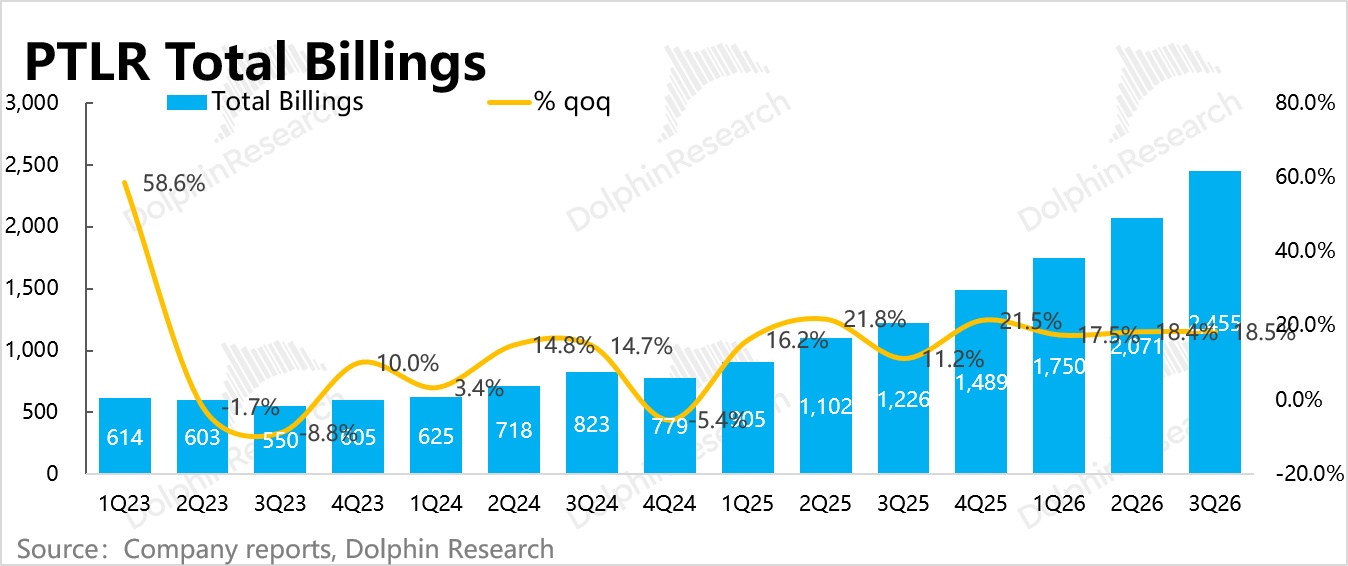
(3)如何看待 “指引 beat vs 前瞻指標 miss”?
雖然都代表了展望,但收入是短期存量合同在履約兌現,訂單代表的纔是中長期收入。
三季度訂單簽收不佳,一方面可能有季節性因素,尤其是上季度有 AIPCon 10 帶來的熱銷高點;另一方面則還是體現拓展新客戶或者長期訂單需求出現了問題。
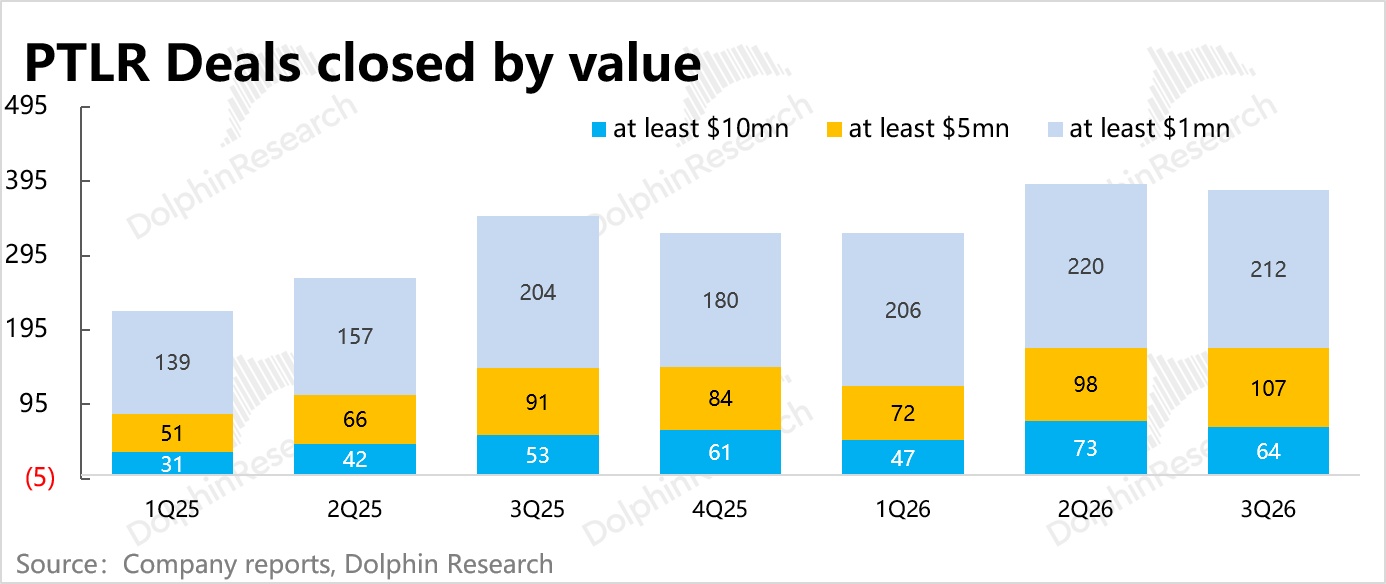
這也可以從單筆 1000 萬美元以上訂單數量環比下降、剩餘履約合同中長期合約環比下降得到印證。與此同時,客戶新增數量也在季度間下滑,也能說明拓新的難度在悄悄升高。
但存量客戶保持慣性的付費升級,甚至願意加大使用量。這側面反映 Palantir 的產品服務確實能夠滿足核心客戶的定製化需求,但高成本投入和部署週期的考慮,使得核心圈之外的企業的滲透轉化並非那麼順暢。
2. 當期業績:高景氣、但預期飽滿
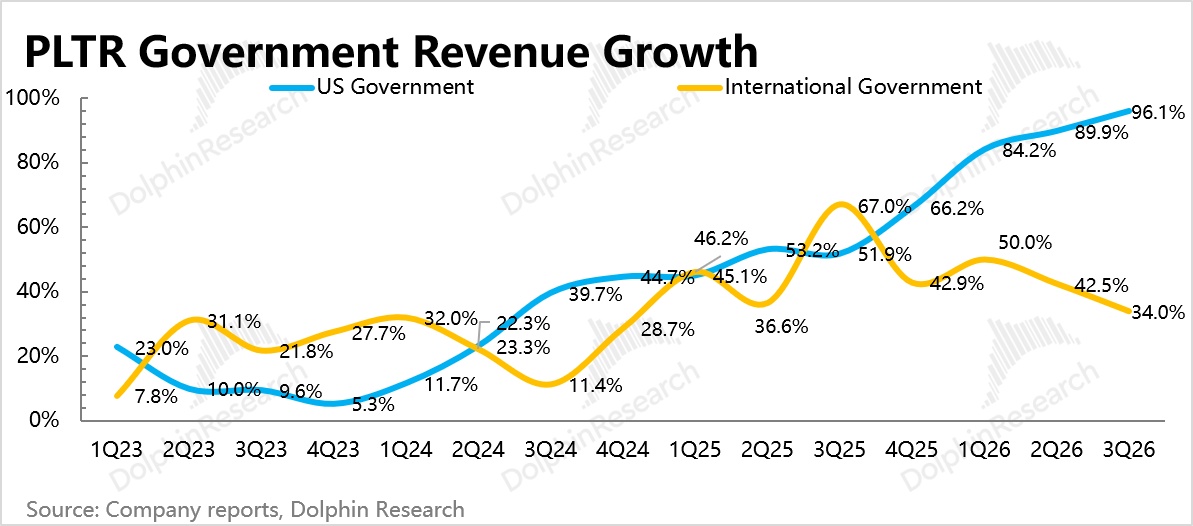
(1)政府服務:小幅加速增長。分地區來看,仍是美國地區同時貢獻規模(9.5 億)和增速(+96%yoy)。近期美國政府動態支持 Palantir 從獨立項目向生產部署及企業級平臺轉型,有利於 Palantir 提高基本盤的壁壘。
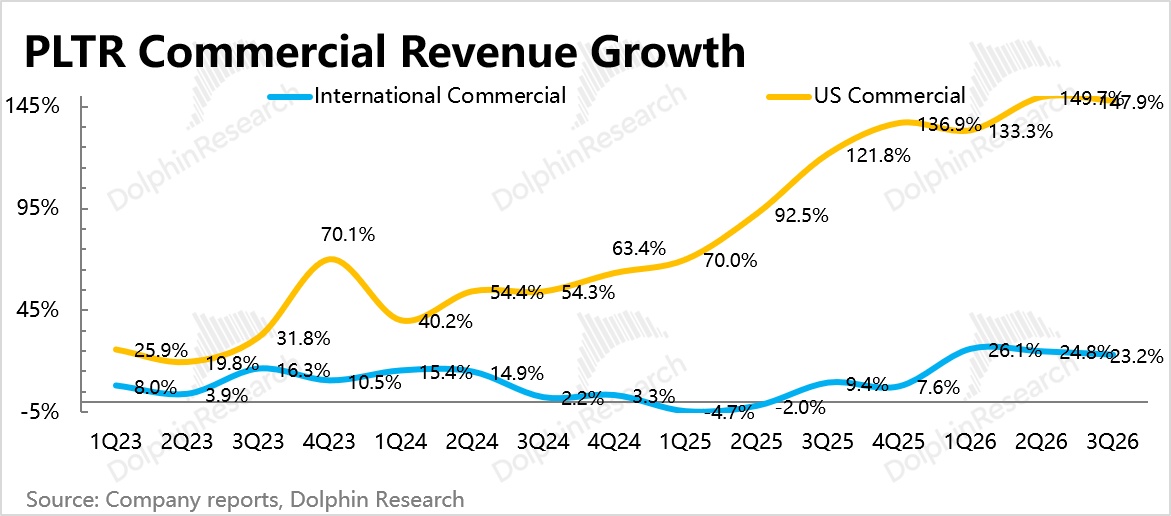
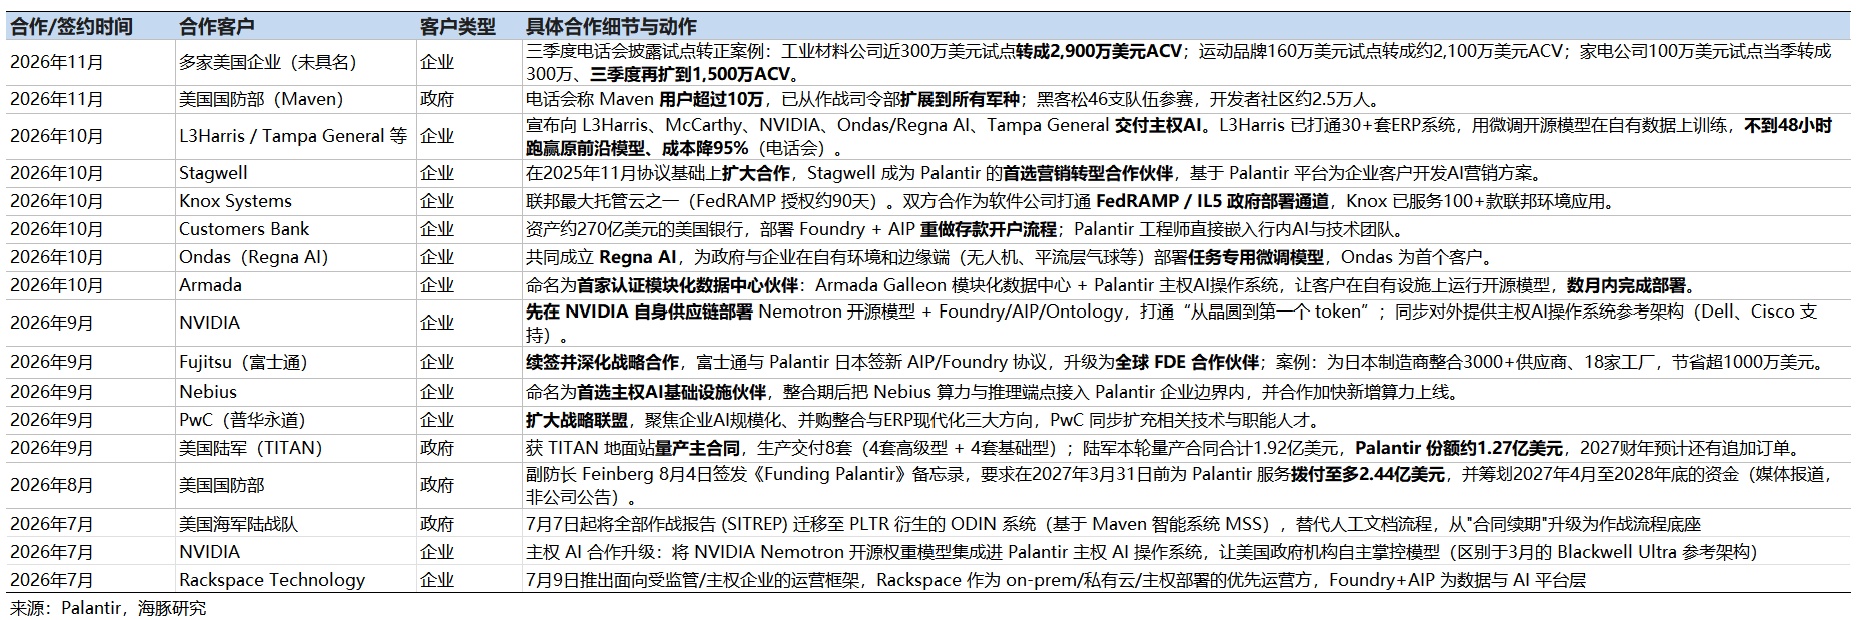
(2)企業商業:繼續加速增長。扛把子的美國地區收入增長 148%,國際地區增長 23%,環比都幾乎持平,但買方資金預期更高。Q3 以來,客戶範圍有所延伸,同時繼續圍繞垂直化戰略三大引擎(客戶軟件密度較低的行業領域)——金融、半導體、新雲,加深並擴大生態合作。
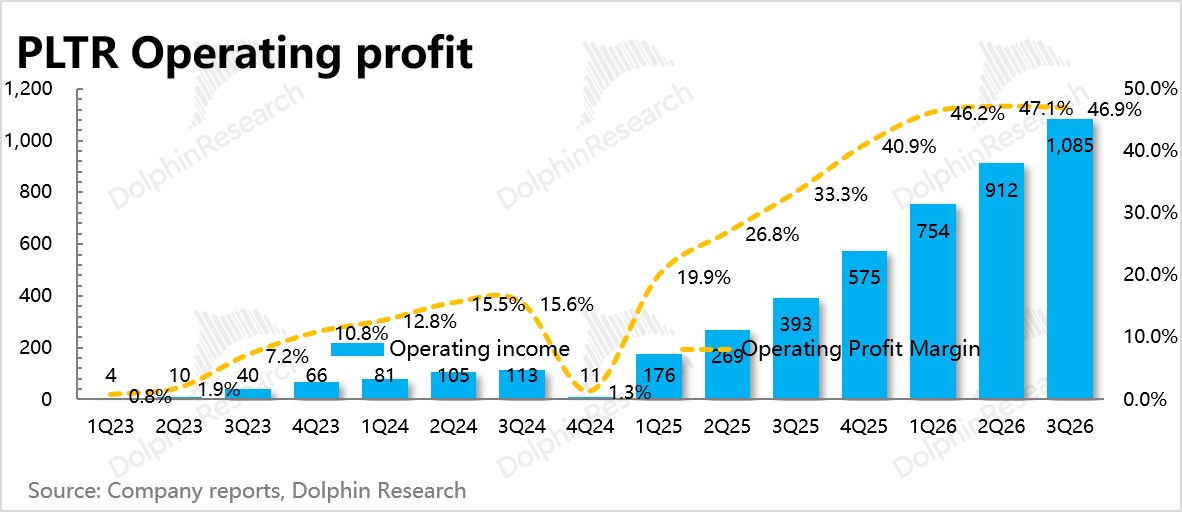
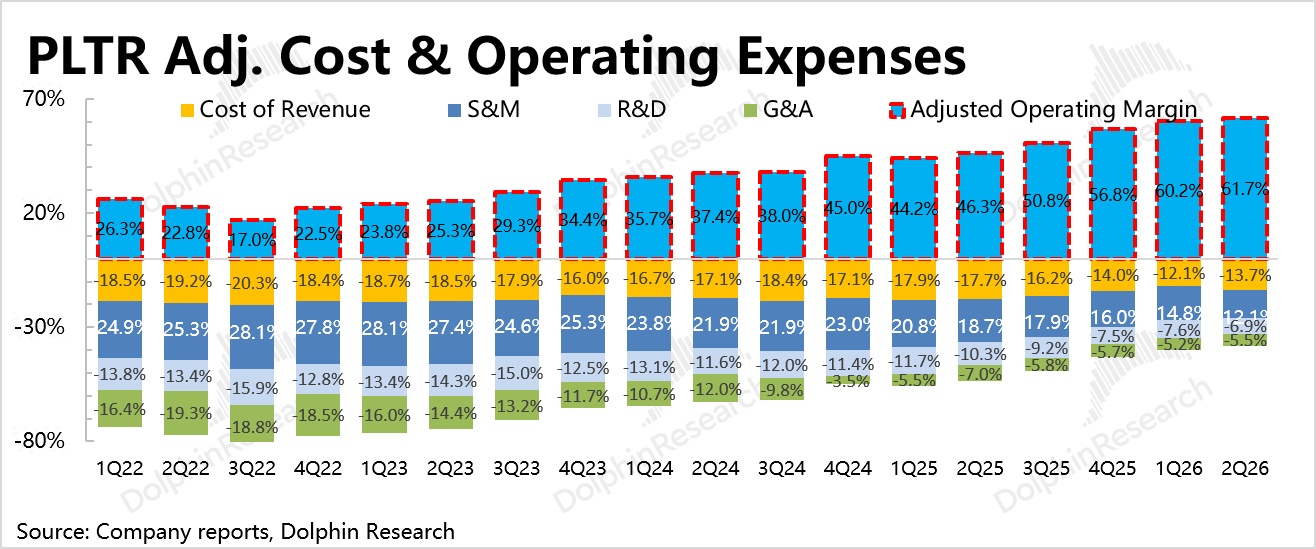
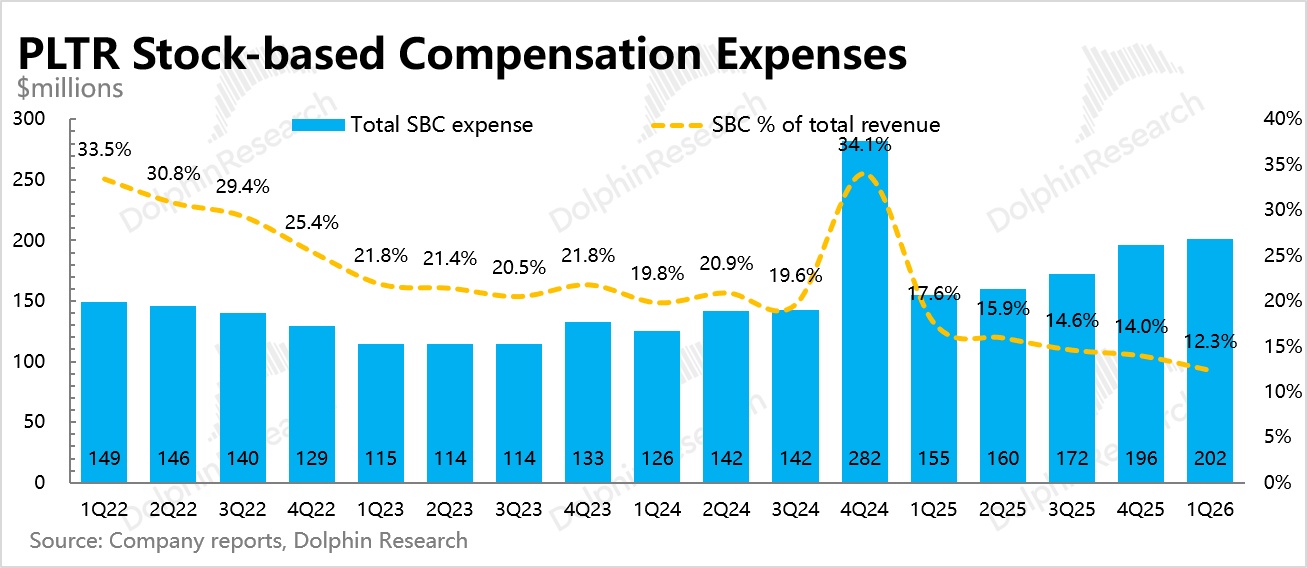
3. 利潤率暫時穩定:Q3 毛利率環比略微下滑,費用端則繼續控制和優化,最終剔 SBC 之後的經營利潤率環比持平,保持穩定。
因爲目前還是高速擴張期,因此短期季節間的放緩並不是大問題,就算競爭邊際增加,也還沒大到需要加大投放和產品開發投入、從而影響利潤率的程度。
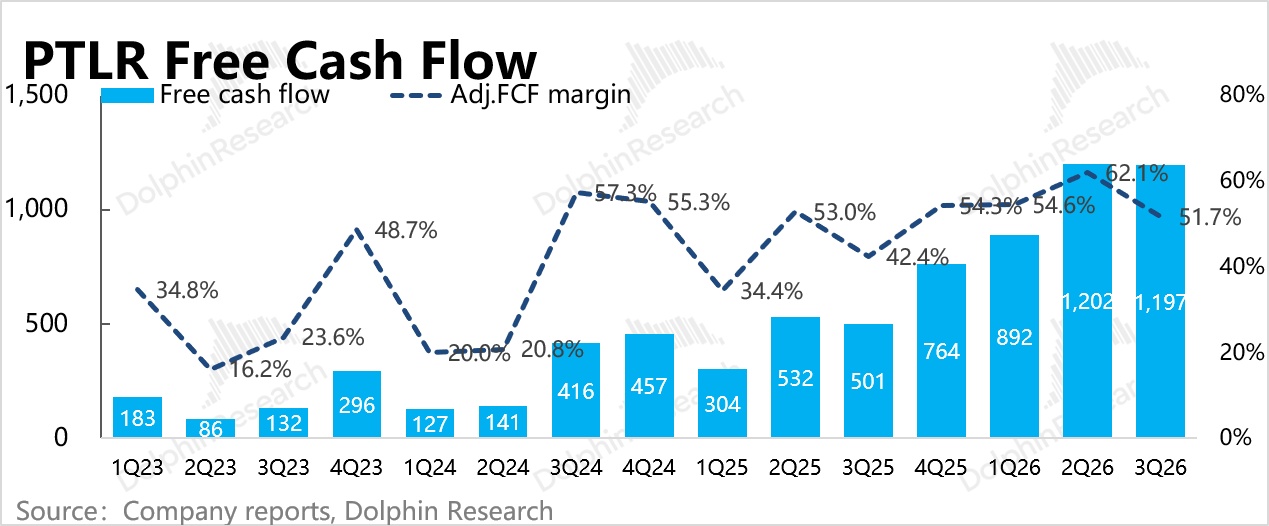
Palantir 的現金流與合同打款有關,因此會出現季節間的波動。Q3 客戶打款積極,尤其是存量兌現上,但新訂單獲取放緩也有一些影響,因此當期現金流保持高位持平。管理層全年指引現金流 48-50 億,截至三季度末賬上已積存現金 + 短期投資達到 105 億美金。
4. 業績電話會紀要《Palantir(紀要):美國商業首超政府,全年指引再上調》
5. 業績指標一覽&生態合作當季動態
海豚君觀點
總體看下來 Palantir 短期基本面仍然沒有什麼大問題,但財報體現的訂單新增放緩問題,仍然會被空頭當下拿出來挑刺。海豚君認爲,這種放緩不排除有季節性波動,尤其是產品銷售週期的影響,像上季度應該就包含了 AIPCon 10 的帶動。
與此同時,存量合同的消耗加快、老客戶的續費率提升,還是展現了 Palantir 產品服務的競爭力,一旦核心客戶使用體驗後,進一步轉化的可能性很高。
不過謹慎點說,當下新客戶傾向於籤短約的問題,還是需要提醒我們去關注下 AI 帶來的邊際競爭變化。尤其是前沿 AI Lab,以及擁有企業渠道優勢的傳統軟件 AI 轉型後的動作,典型例子就是 OpenAI、Anthropic 和微軟。自今年起,這些同行也在積極開展 FDE 模式,來模仿 Palantir 的成功路徑。
海豚君認爲,現下的競爭對 Palantir 來說還未帶來多少影響,畢竟產品服務的實用性上仍然有很大的差距。Palantir 雖以 FDE 模式(前置部署)出名,但並非只靠 FDE。
Palantir 的 FDE 也不是簡單的人力堆疊,而是部署團隊、產品開發、本體論構建與平臺垂直化之間的閉環反饋機制,AI FDE 與 AIP Evolve 正將部署智能固化爲產品代碼。
也就是說,Palantir 的 FDE 重在將部署過程中客戶所屬行業 know-how 回流到平臺,並固化爲平臺知識和可複用的軟件,將與單一客戶交互的經驗嵌入整個平臺,從而快速複用到其他同業客戶上。這與目前 AI 模型、Agent 銷售過程中的着重客戶部署而非回流的粗放 FDE 模式有差別。
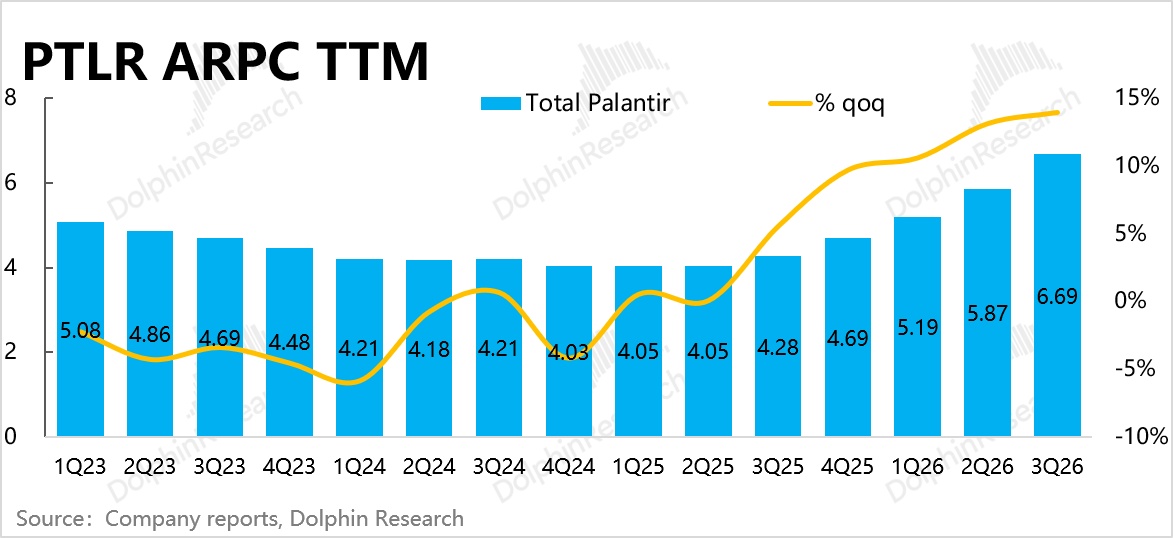
因此,核心需求的競爭替代,海豚君認爲短期不用擔心,但 AI 對於非核心用戶的一些需求,可能仍然可以用成本優勢來替代。畢竟 Palantir 客單價過去 12 個月已經達到 669 萬美元,Q3 又環增了 14%。鑑於預期飽滿、估值較高(隱含 27 年 PS 35x、GAAP PE 84x),訂單放緩是否會持續受到競爭影響,在估值過高時會影響當下的多頭情緒。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚投研「Palantir」歷史研究:
財報
2026 年 8 月 4 日電話會《Palantir(紀要):預計美國企業收入到明年底繼續保持 Q2 高增速》
2026 年 8 月 4 日財報點評《Palantir:瑕疵修復,信仰股滿血復活?》
2026 年 5 月 5 日電話會《Palantir(紀要):專注服務企業差異化定製、真正自主執行,與傳統軟件和理論 AI 不一樣》
2026 年 5 月 5 日財報點評《Palantir:軟件末日論洶湧,最牛信仰股也鬆動了?》
深度
2023 年 10 月 13 日《Palantir:靠什麼定價高估值?》
2023 年 9 月 26 日《Palantir:被 AI 激活的 “神祕” 軍事武器》









