海豚日報 | Risk Off!AI 基建全線被清算?


早上好!今天是北京時間 2026-10-23,海豚君帶你一眼看全球市場!

交易熱點:META 披露約 8,100 億美元租賃與採購承諾、14C 暗示股權融資,收跌 7.0%,把"AI 基建誰來出錢"重新推回臺前。
LRCX 12 月指引低於私下預期、伯恩斯坦稱 2027 年 WFE 超 2,000 億不現實,設備股集體 -7% 到 -12%;資金轉向軟件、網安和 SPOT。
宏觀情緒:10Y 美債 -18bp 至約 4.96%,兩年多來最大單日跌幅,10/28 加息概率降到約 0%;布油 +4% 至 113 美元,胡塞襲擊沙特設施。
核心標的漲跌:費城半導體 -6.7%、納指 100 -2.9%,標普 -1.2%、道指收平;NOK -14.8%、COHR -12.5%、LITE -11.5%,TTMI -27.7%。
逆勢的是 SPOT +11.1%、ACN +7.7%、CHKP +6.0%、AAPL +1.2%;盤後 WDC 業績超預期仍 -6.6%,BE 第三次上調指引仍 -7.1%。
短期關注:今天 AAPL Duo 發售;今晚 21:45 美國 10 月 PMI 初值(預期製造業 55.5、服務業 58),22:00 密歇根消費者信心終值。
下週:10/27 GLW、STX、SK 海力士財報;10/28 MSFT、GOOGL、NOW、GEV、VRT 財報;10/29 凌晨 FOMC 決議,同日 AMZN、INTC、SNDK 財報。

$Meta(META.US) , $英偉達(NVDA.US) , $亞馬遜(AMZN.US) , $西部數據(WDC.US) , $Spotify(SPOT.US) , $諾基亞(NOK.US) , $臺積電(TSM.US) , $博通(AVGO.US) , $美光科技(MU.US) , $阿斯麥(ASML.US) , $特斯拉(TSLA.US) , $SpaceX(SPCX.US) , $Bloom Energy(BE.US) , $Coreweave(CRWV.US)
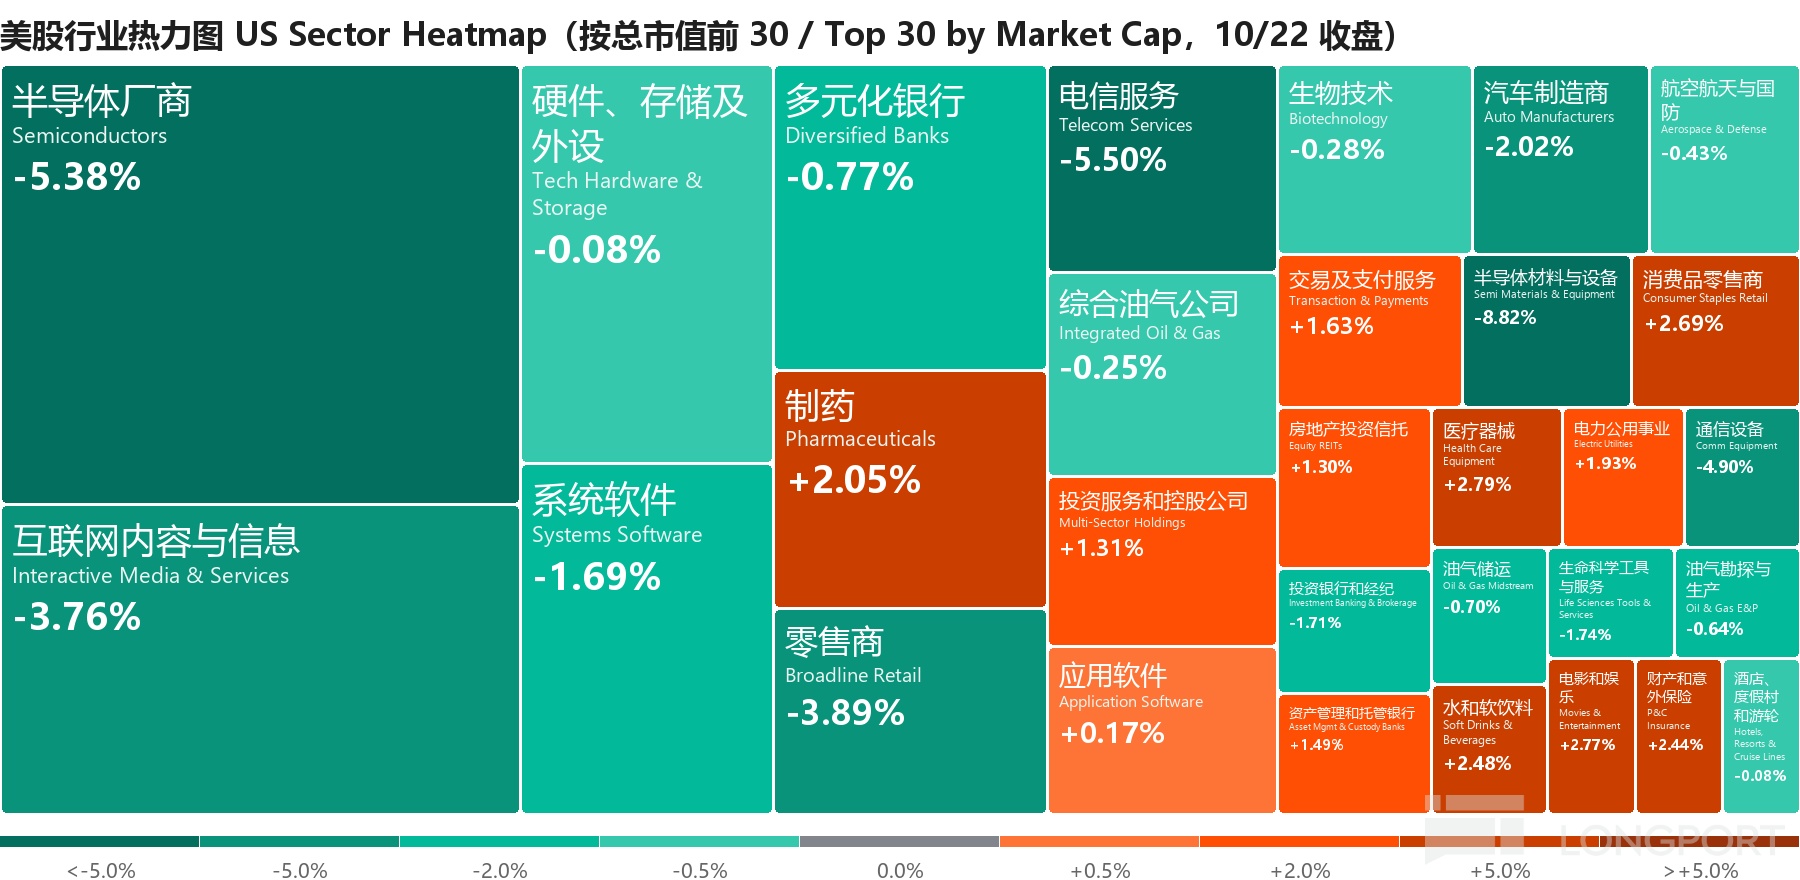
漲跌幅:美股及全球資產爲 10/22(週四)收盤較前一交易日;亞洲市場截至北京時間 07:40 尚未開盤,看股指期貨

1. META 的 8,100 億"賬單",把 AI 基建拉回"誰來出錢"
META 財報數字不差,但收跌 7.0%、回吐盤後 6% 的漲幅——管理層對市場更關心的 2027 年關鍵指引,沒有給出定量的信息,包括 Muse 變現、Capex、Opex。但同時宣佈的股權融資計劃(理論上限爲 7000 億美金),反而留下了未來將不定期面臨股權稀釋的風險預期。
另外,10-Q 顯示約 3,560 億美元未起租租賃 + 4,550 億不可撤銷採購承諾(2027 年到期約 1,220 億),合計約 8,100 億。
市場的推論鏈:META 都要股權融資(管理層表示要搶在別人之前融資、暗示市場資金不多或融資成本較高)→ 超大廠"自有現金流覆蓋 capex"的敘事鬆動 → AMZN -4.6% 被視爲下一個;ORCL 5 年期 CDS 破 300bp。
黃仁勳在柏林 GTC 說新雲需求"爆表",但"缺的是支撐增長的營運資金",並強調"我們投資了它們,這和擔保是兩回事",NVDA -4.4%、CRWV -10.1%。
反方:摩根大通測算全球科技公司今年經營現金流約 2.2 萬億美元、capex+ 研發約 1.8 萬億,仍有約 4,000 億盈餘,新雲缺口可由超大廠兜住。
海豚君觀點:廣告主業依舊強勁、費用控制也比預期好,Muse 給出了變現信號,但 2027 年的 ROI 賬單細節仍懸而未決;股權增發安排是短期壓制多頭的主要因素。(財報點評)(火線速讀)
2. Lam 澆冷 2027 年 WFE:設備股集體被"砍估值"
LRCX -11.8%:12 月收入指引 86 億美元,符合一致預期但低於買方預期;CFO 稱"若非短期供應鏈約束會更高",中國收入佔比升至約 35%。
管理層仍稱 2027 年 WFE(Wafer Fab Equipment) 市場規模超 2,000 億美元,伯恩斯坦認爲在潔淨室約束下不現實。
KLAC -9.5%、AMAT -8.2%、ASML -6.9%、AEHR -12.9%。
同日 INTC CTO 對 Dwarkesh 稱,全球設備存量只能讓先進製程產量翻一倍,而 AI 算力需求每年漲 3 倍。
反方觀點認爲 WFE 是"二階導",即使 WFE 持平,芯片產出的金額仍能增長;設備股被交易成"明年 capex 增速見頂"的先行指標。
訂單端也有裂縫:PCB 廠 TTMI -27.7%,稱三季度數據中心指引未達標、一個高層數板項目推遲,有空頭稱 TPU 客戶在推遲或取消訂單。
海豚君觀點:ASML 此前稱頭部客戶需求至少到 2028 年都超過供給,設備的瓶頸是潔淨室和交付,不是需求;短期估值跟着 capex 預期走,等超大廠下週給 2027 年 capex 口徑再看。(電話會紀要)
3. Anthropic 的 ARR 可信度,變成"終端需求能否撐起建設"的考題
上週 Anthropic 9 月 ARR 約 700 億美元,低於市場 780–800 億的預期;夏天投資者對媒體說的"年底遠超 1,000 億"開始被下修。
有機構基於泄露的 S-1 草稿建模:12 月 ARR 基準約 860 億(多數買方在 900 億以上),9–10 月的降價按不變用量算拿走約 100 億 10 月 ARR。
該機構估計集羣只有約 38% 用於推理、約四分之一真正產生收入;Ramp 數據顯示兩家頭部實驗室 80% 企業收入來自 1% 的客戶,8–9 月 Token 支出幾乎零增長。
一級市場同步降溫:據 FT 和 CNBC,OpenAI 把估值目標從 1.4 萬億下調到 1.25 萬億美元,正談最多 300 億美元的過橋融資。
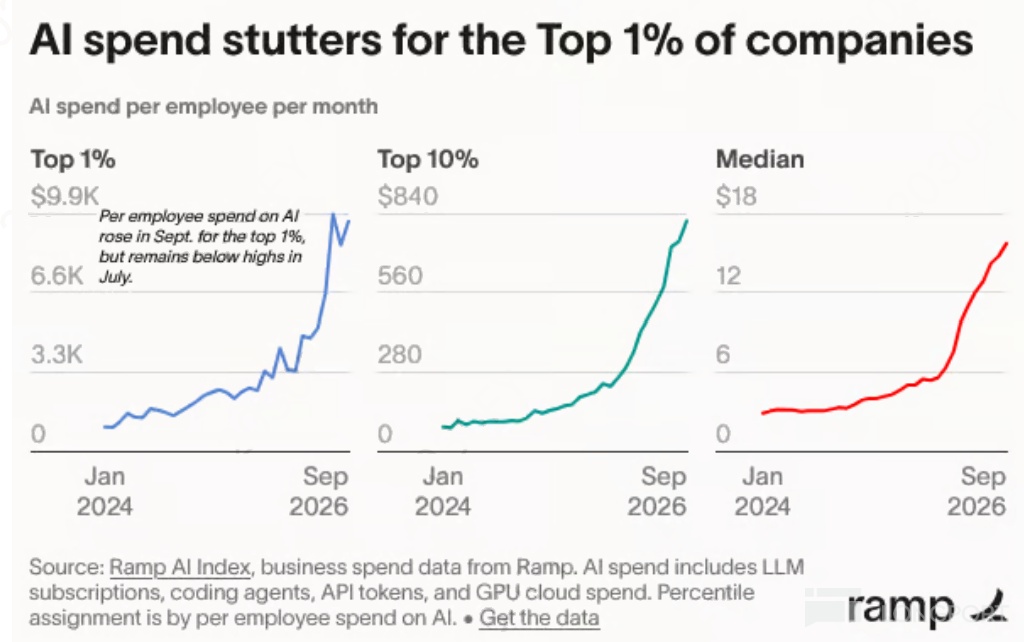
海豚君觀點:前沿 LLM 實驗室是 AI 算力的邊際買家,ARR 一旦不及預期,路演裏的遠期數字都會被打折;S-1 正式披露前,悲觀推演帶來的情緒壓制可能會繼續,對訂單相對遠期的部分設備和光模塊這類高 beta 環節,較難有估值修復。(待覈實)
4. 資金躲進"AI 輸家"和避險資產
軟件板塊僅 -9bp,"AI 輸家"再遭空頭回補:MNDY、HUBS、ADBE、INTU 漲 5%–7%,IT 服務 ACN +7.7%、CTSH +6%。
SAP +3.4%,雲積壓訂單固定匯率 +26%。
SPOT +11.1%:四季度毛利率指引 33.8% 守住、經營利潤指引 8.2 億歐元小超預期,被視爲少數不受 AI 衝擊的標的;NFLX 無視評級下調 +3.1%。
網安借 PHP 漏洞(PHP2Shell)攻擊激增反彈:CHKP +6.0%、ZS +2.8%、PANW +2.2%;高盛 Prime 顯示 AI 相關淨敞口占比已從夏季約 31% 降到約 25%。
海豚君觀點:Spotify 的三季報本身不驚豔,但"排雷"了財報前資金對四季度毛利率和費用增速兩大擔憂,小超預期的用戶數也暫時削弱了 AI Agent 顛覆流媒體的敘事,因此整體情緒修復,疊加當天 AI 敘事較弱,還有作爲 AI 反面的避險性因素。
Spofity 在舊互聯網時代,作爲流媒體資產就一直享受估值溢價,近一年溢價隨着流媒體行業整體縮水,目前估值處於合理區間,未來更多的應該由 EPS 驅動估值提升,長期有空間、但短期還不到海豚君所認爲的 900 億美金以下高安全邊際區域。(財報點評)
5. 英偉達(GTC 歐洲):不拼性能拼交付,老黃的"經濟賬"算給誰聽?
本次大會唯一新品 DSX POD 主打縮短部署週期,節省一個季度上下,海豚君測算等於爲客戶 100–200 億美元潛在收入機會;。
NVDA 近期跌幅相對小:處於 Rubin 放量週期,當前市值對應 2028 財年核心經營利潤約 13 倍 PE。
海豚君觀點:在 AI 產業鏈承壓的情況下,NVDA 更大可能在 10–15 倍 PE 之間震盪,大致對應 180–260 美元區間;5 萬億美元以上的體量,大幅上漲需要大量資金推動。(海豚君原文)

1. 今天沒有重要數據,但債市給 AI 拋售"讓路"
美債與流動性:10Y 收益率 -18bp 至約 4.96%,9/23 以來首次跌破 5%,兩年多來最大單日跌幅;2Y -17bp 至 4.65%。
美聯儲路徑:10/28 加息概率從前一天約 16% 降到約 0%,今年不再加息的概率升到約 28%,12 月加息仍定價約 72%。
就業:上週初請 19.4 萬,三個月新低,四周均值 2022 年以來最低;暫無證據顯示 AI 引發大範圍裁員。
油價與地緣:據外媒,美以計劃中期選舉後再打擊伊朗,胡塞武裝稱襲擊沙特阿美設施;WTI +2.4% 至 99.47 美元,布倫特 +4% 至 113 美元。
今晚數據:21:45 美國 10 月 PMI 初值,預期製造業 55.5、服務業 58;PMI 偏強會抬升油價下的通脹擔憂,偏弱則繼續壓長端利率。
2. 波動較大的資產(10/22)
費城半導體 -6.7%、納指 100 -2.9%:AI 基建全面去槓桿;標普 500 -1.2%,道指 +0.02%。
VIX +14.1% 至 19.0:多空因子價差創紀錄,高 beta 對低 beta 是有記錄以來第三差的一天。
布倫特 +4% 至 113 美元:中東供應擔憂;歐洲法國 10Y 一度升破 5%。
白銀 -5.3%、黃金 -2.7%:美元企穩壓制貴金屬;比特幣 -3% 至約 8.1 萬美元。
3. 亞洲開盤與今日推演(10/23)
亞洲開盤:截至北京時間 07:40 日韓臺港 A 股均未開盤;日經 CME 期貨 -0.8%,納指期貨 -0.2%、標普期貨持平。
風險鏈條:美股設備 -8% 到 -12%、光模塊和 PCB 大跌 → 日本設備股、韓國存儲、A 股光模塊與 PCB 鏈承壓。
相對佔優:美股軟件、IT 服務和網安走強 → 港股軟件與平臺股相對抗跌;油價上行利好油氣與航運。
存儲映射:WDC 業績和指引大超預期仍盤後 -6.6%、MU -6.3% → SK 海力士 10/27 財報前情緒偏謹慎。


META|1.65 萬億美元|-7.0%
買方 2027 年 EPS 約 34–35 美元,多頭給 25 倍,空頭看 30 出頭的 EPS、20 倍以下,即 650 美元以下。
紀要補充:美國 Muse 用戶中 20% 以上是年 ARPU 超 1,000 美元的高價值用戶,交易和廣告變現要等用戶規模起來。
海豚君觀點:Muse 的訂閱收入不會太多、單用戶成本很高,真正的變現要靠交易抽佣;今明兩年都是投入高峰,資金要的是 2027 年 ROI 賬單。
導致業績後情緒反轉的主要原因,不是業績本身,而是融資風險:Meta 的最高理論上限爲數千億美金框架的股權融資規劃,以及小會上表達對當下融資成本高、資金少,需要搶在同行前面融資的問題現狀。
海豚君在點評中也提及,Muse 當下的單位經濟還很差,每月每人 20 美元的訂閱 vs 50 美元的 Muse 成本,缺口來自於廣告和抽佣,但 50 美元的成本需要先燒錢。
與此同時,還有算力供給的細賬:1 億 DAU 不同額度消耗的情況下,對應的算力需求爲 1-4GW,僅 3 億-5 億就可能把 26-27 年兩年的新增算力喫光,不僅完全擠佔了短期 ROI 更高的雲租賃算力供給,並且還有額外增加計劃之外的算力部署可能。(財報點評)(電話會紀要)
AMZN|2.70 萬億美元|-4.6%
被 META 融資擔憂連帶:市場擔心 AMZN 也需要外部融資,"誰先籌到錢"變成競賽。
財報前(10/29):一致預期收入 2,022 億美元(+12%)、EPS 幾乎零增長,關注 AWS 增速和 capex。
海豚君觀點:融資擔憂壓的是估值,不是 AWS 需求,從 SpaceX 的雲收入來看,亞馬遜應該也不會差,但亞馬遜同樣存在經營現金流撐不起 CapEx 問題。(海豚君原文)
GOOGL|3.97 萬億美元|-3.1%
第三方調研(M-sci)顯示 9 月底到 10 月廣告放緩;GPT-6 系列與 Codex 將上線 Google Cloud。
海豚君觀點:Muse 現階段的購物場景(包含旅遊等服務需求),提及更適合用戶主觀意圖型的廣告應用,這最有可能影響的就是廣告主原本投放在 Google Search 上的預算,同時旅遊廣告也是原搜索廣告中的優勢領域。
10/28 發財報,詳見文末財報前瞻。
MSFT|3.87 萬億美元|-2.2%
跟隨 AI 基建回調;OpenAI 估值下調至 1.25 萬億美元,MSFT 所持股份的賬面價值隨之重估。
10/28 發財報,詳見文末財報前瞻。
ORCL|-2.8%
跌幅相對小,但 5 年期 CDS 破 300bp。
海豚君觀點:"AI 撐起了面子,但誰來兜底裏子":CDS 破 300bp 說明裏子的問題還在被定價。(海豚君原文)
CRWV -10.1% / NBIS -7.2%
高盛測算 CRWV 爲消化 1,290 億美元積壓訂單面臨約 600 億 capex 牆,客戶預付款可覆蓋約 20%。
SPOT|1,200 億美元|+11.1%
三季度訂閱用戶 3.06 億超指引 100 萬,廣告增速從上半年 3% 回升至 9%,2027 年暫不給指引。
海豚君觀點:2027 年是從投入期轉向變現期的拐點,接下來盯漲價驅動的持續性和費用增速回落。(財報點評)(電話會紀要)

LRCX|2,880 億美元|-11.8 / KLAC -9.5% / AMAT -8.2% / ASML -6.9%
受 LRCX 指引拖累;AMAT 11/12、ASML 已於 10/14 發財報。

NVDA|5.12 萬億美元|-4.4%
黃仁勳稱 GPU 壽命可達 7–8 年,已爲部分融資項目提供芯片轉售殘值擔保。
財報前(11/17):一致預期收入 1,090 億美元(+91%),擔憂集中在新雲融資和實驗室收入。
TSM|2.14 萬億美元|-4.5%
跟隨半導體拋售;10/15 已發三季報。(海豚君原文)
AVGO|1.54 萬億美元|-4.3%
美股 PCB 公司 TTMI 電話會後有空頭稱"某些 TPU 客戶"在推遲或取消訂單,指向 AVGO 鏈條。
AMD -8.1% / INTC -8.0% / ARM -7.3% / CBRS -7.7%
高 beta 芯片集中去槓桿;INTC 10/29、AMD 11/3、ARM 11/4 發財報。

WDC|1,330 億美元|-6.4%(盤後 -6.6%)
盤後財報:9 月季收入 43.8 億美元(+55%),超指引上沿;毛利率 58.1%;EPS 4.64 美元,高於一致預期約 13%。
12 月季收入指引 51 億美元(+66–72%),高於看多者約 50 億的預期;EPS 指引 5.80 美元,季度股息上調 17%。
反方:增長主要靠價而非量,出貨 248EB 同比 +22%,低於買方希望的約 25% ;這延續了"出貨受限"的爭論,也是部分投資者偏好 STX 的原因。
海豚君觀點:存儲漲價邏輯兌現,但市場已開始更關注"量";板塊定價已從業績轉向 2027 年價格的可持續性。
MU -6.3% / SNDK -8.5% / STX -7.9%
跟隨半導體拋售;STX 10/27、SNDK 10/29 發財報。

NOK|-14.8%
開盤 -7%、收於低點:EBIT 6.05 億歐元,遠超預期 4.54 億;2027 年光網絡/IP 指引 +25–30%,高於預期約 20%。
負面:四季度收入指引中值 62.9 億歐元,低於預期 63.4 億;FCF 轉化率下調到 35–55%,AI 與雲訂單 15 億歐元,低於上季 28 億。
COHR -12.5% / LITE -11.5% / GLW -8.1% / APH -7.7% / ANET -7.2%
光互連與連接器隨 AI 基建拋售;GLW 10/27、APH 10/28、ANET 11/3 發財報。
TTMI|-27.7% / ALAB -11.1% / CRDO -10.7% / AMKR -10.7% / AEHR -12.9%
高速互連、封測與測試設備隨半導體拋售。

TSLA|1.48 萬億美元|-3.1%
財報:收入 280.5 億美元,略低於預期;真實賣車毛利率 18.1%,高於預期 16.7%;儲能收入比預期低約 27%。
北美 FSD 選裝率超 75%;里昂稱 2026 年 capex 從 250 億削減到約 200 億,引發對商業 AI 需求的質疑;據彭博,馬斯克希望 2027 年上半年宣佈與 SPCX 合併。
海豚君觀點:畫餅"超前症"、落地"拖延症":消費者無人監督 FSD 推遲到 2Q27,Optimus 規模化至少還要一年,AI 的實質變現集中在 2027 年之後,託底再次回到汽車。(財報點評)(火線速讀)
SPCX|1.91 萬億美元|-9.1%
上漲是因爲 AI 基建收入超預期,跌是因爲市場擔憂轉向超額 CapEx 的可持續性;據彭博,SPCX 在談至少 8 萬個美國基站,準備推出無線運營商業務。
海豚君觀點:SPCX 從"火箭哥"變"包租公",2027 年新增 10GW 算力的錢從哪來,在融資收緊時最先被追問。(財報點評)

BE|640 億美元|-8.7%(盤後 -7.1%)
盤後財報:三季度收入 12.4 億美元,同比 +138%;全年收入指引年內第三次上調到 44–46 億美元,中值同比約 +122%。
全年毛利率指引維持約 34% 不變,單季經營現金流淨流出 2,700 萬美元;公司開始爲 5GW 之後的擴張做準備。
海豚君觀點::收入翻倍、毛利率溫和改善,指引大幅上修,基本面沒有問題。唯一的瑕疵是沒給 27 年展望和在手訂單,當前估值下,市場對 “下一步增長有多大” 會越來越敏感。這樣的業績,基本面短期有支撐,但遇到市場要殺中期預期,就得等四季度給出的更具體的中長期指引信息了。(電話會紀要)。
GEV -10.6% / VRT -7.8%
AI 電力隨基建去槓桿;兩家均於 10/28 發財報。

AAPL|5.08 萬億美元|+1.2%
在半導體拋售中,作爲非-AI 避險股逆勢收漲;Duo 週五(10/23)發售,部分早期評測一般。
財報前(11/2):一致預期收入 1,134 億美元(+10.6%),關注內存漲價對毛利率的影響。
DELL|-6.8%
服務器鏈條隨 AI 基建拋售;同鏈條 CLS -10.2%、FLEX -12.3%。

CRM +3.5% / PANW +2.2% / CRWD -0.6% / DDOG -5.6%
CRM:據 The Information,11 月起對外部 AI 智能體(含 Claude)按操作次數收費;
DDOG:據報出價近 40 億美元收購雲安全公司 Upwind,對方尚未接受,且正以約 38 億美元估值融資,溢價不高。

BABA|2,530 億美元|-2.5%
ADR 跟隨科技股回落。低迷的消費環境、電商增長停滯,同時未來短期政策刺激可預見性不高、信託補稅臨近期限下,出於對未來持續一段時間 AI 投入對現有利潤的侵蝕預期,機構資金近兩日對中概資產或存在止損撤退的動作跡象。


| 日期 | 事件 | 看點 |
| 10/23 週五 | AAPL Duo 發售;美國 10 月 PMI 初值(21:45)、密歇根消費者信心終值(22:00) | PMI 與油價共同決定長端利率能否繼續回落 |
| 10/27 週二 | GLW、STX、SK 海力士三季報 | 光纖與存儲價格、出貨節奏 |
| 10/28 週三 | MSFT、GOOGL 三季報(盤後);NOW、GEV、VRT、APH 三季報 | 見下方財報前瞻 |
| 10/29 週四 | FOMC 決議(北京時間凌晨);AMZN、INTC、SNDK 三季報 | 加息概率已降至約 0%;見下方財報前瞻 |
| 11 月(媒體稱最快 10/23 披露 S-1) | Anthropic S-1 正式披露、IPO | ARR 與算力承諾的正式口徑 |

MSFT|10/28 盤後
看點:META 融資後,市場要 MSFT 證明"自有現金流覆蓋 capex";OpenAI 估值下調後其持股價值和 Azure 訂單的穩定性是分歧點。
海豚君關注:Azure 增速(花旗預計 FQ1 46–47%)、FY27 capex 口徑、RPO 中 OpenAI 佔比。
GOOGL|10/28 盤後
看點:廣告放緩的第三方信號 vs 雲業務和 TPU 外供的高增長;2027 年 capex 指引是最大變量。
海豚君關注:搜索與 YouTube 廣告增速、Cloud 增速與積壓訂單、2027 年 capex。
AMZN|10/29 盤後
看點:AWS 增速能否繼續加速;是否需要外部融資是新擔憂。
海豚君關注:AWS 增速與利潤率、Trainium 交付、全年 capex(上季上調至 2,200 億美元)。
INTC|10/29 盤後
看點:CTO"設備只能讓先進產能翻倍"的表態後,18A/14A 外部客戶進展和 capex 是否上調。
海豚君關注:代工外部客戶、CPU 漲價的持續性、2026 年 capex(上季上調至 200 億美元以上)。
近期日報回顧
2026-10-22:海豚日報 | 老馬 13GW 救市、Meta 先燒後賺:AI 交易止跌還是誘多?
2026-10-21:海豚日報 | 馬斯克瘋狂站臺算力投入,AI 投資回口老血?
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露