TradingKey 每日市場簡報:納指跌2.60%,Meta重挫7%,油價升破113美元,金價大跌逼近4000美元



AI 播客


美東時間 10 月 22 日,美股三大指數分化,科技股受 Meta 資本支出憂慮拖累走低,那斯達克指數創 6 月以來最大單日跌幅。中東局勢推動國際油價上揚,避險資金湧入債市,美國 10 年期公債殖利率跌破 5%。同時,黃金與加密貨幣承壓下跌,部分消費與國防股則逆勢走強。
追蹤市場走勢
TradingKey - 美東時間 10 月 22 日,美股三大指數表現分化,Nasdaq 與標普 500 指數明顯下跌,道指微幅收漲。Meta(META)財報重新引發市場對 AI 資本支出及投資回報的擔憂,科技股與半導體股成為主要拖累。與此同時,中東局勢升級推動國際油價上漲,進一步干擾市場情緒。不過,美股多數個股仍收漲,部分消費與國防企業的財報表現為市場提供支撐。
截至收盤,道瓊工業平均指數上漲 0.02%,報 52873.28 點;標普 500 指數下跌 1.21%,報 7663.43 點;那斯達克綜合指數下跌 2.60%,報 26008.86 點,創 6 月以來最大單日跌幅。
類股與個股方面,AI 相關股票承壓。Meta 下跌 6.98%,特斯拉(TSLA )下跌 3.08%,晶片設備製造商科林研發(LRCX)大跌 11.76%。相比之下,寶僑(PG)上漲 5.58%,洛克希德馬丁(LMT)上漲近 7%,財報表現推動部分消費與國防股逆勢走強。
債券市場方面,美國公債價格上漲,資金轉向避險資產。美國 10 年期公債殖利率下降約 19 個基點至 4.953%,重新跌破 5%,創 2023 年 3 月以來最大單日跌幅。
大宗商品方面,國際油價大幅上漲。布蘭特原油上漲 2.64%,收報 112.91 美元;WTI 原油上漲 1.42%,收報 99.09 美元。胡塞武裝在沙烏地境內發動襲擊,令市場重新評估中東能源供應風險,布蘭特原油升至約五個月高點。
貴金屬方面,黃金(XAUUSD)大跌 2.83%,黃金盤中跌破 4100 美元,最低至 4020.95 美元。油價上漲帶來的通膨壓力,以及利率可能在較高水準維持更長時間的預期,繼續壓制金價,市場同時關注下週聯準會利率決策會議。
加密貨幣方面,比特幣(BTC)回吐前一日反彈漲幅,盤中一度跌破 8.1 萬美元,隨後回到約 8.13 萬美元,相關報導時點的 24 小時跌幅約為 3.5%。科技股下挫期間,加密資產同樣面臨風險偏好降溫的壓力。
市場要聞
Meta 第三季營收成長 26%,全年資本支出下限進一步調升。 Meta 公布第三季營收 646.01 億美元,年增 26%;當季資本支出為 349.1 億美元,自由現金流為負 21.2 億美元。公司將 2026 年資本支出指引由 1300 億至 1450 億美元收窄至 1350 億至 1450 億美元,繼續擴大 AI 基礎設施投入。
Meta 批准設立無投票權 C 類股票,計劃實施一比一股票股利。 公司計劃於 2027 年 1 月 19 日使相關公司章程修訂生效,隨後向每股 A 類及 B 類普通股發放一股 C 類普通股。該安排預計具有類似「一拆二」的市場價格效果,具體發放日期尚未確定。
特斯拉下調全年資本支出預期,第三季自由現金流轉為正值。 特斯拉第三季營收約 280 億美元,淨利年減 44% 至 7.87 億美元,調整後每股盈餘為 0.48 美元。公司當季產生約 15 億美元自由現金流,並在法說會上將 2026 年資本支出預期下調至約 200 億美元。
科林研發單季營收達到 82.2 億美元,季增 22%。 公司公布截至 9 月 27 日止季度營收 82.2 億美元,按美國通用會計準則計算的稀釋每股盈餘為 2.19 美元,調整後每股盈餘為 2.20 美元。公司同期毛利率達到 52.3%,營業利益率為 40.0%。
美國上週初領失業金人數降至 19.4 萬,前值上修至 20 萬。 美國勞工部公布,截至 10 月 17 日當週,經季節調整的初領失業金人數為 19.4 萬,較修正後的前一週減少 6000 人。前一週數據由 19.9 萬上修至 20 萬,四週移動平均值降至 19.775 萬。
寶僑單季淨銷售額成長 4%,維持全年有機銷售及獲利成長指引。 寶僑公布 2027 財年第一季淨銷售額約 233 億美元,有機銷售額年增 4%,核心每股盈餘為 2 美元,年增 1%。公司維持全年有機銷售、每股盈餘成長及現金回報指引,並因收購 Thorne 更新淨銷售額預期。
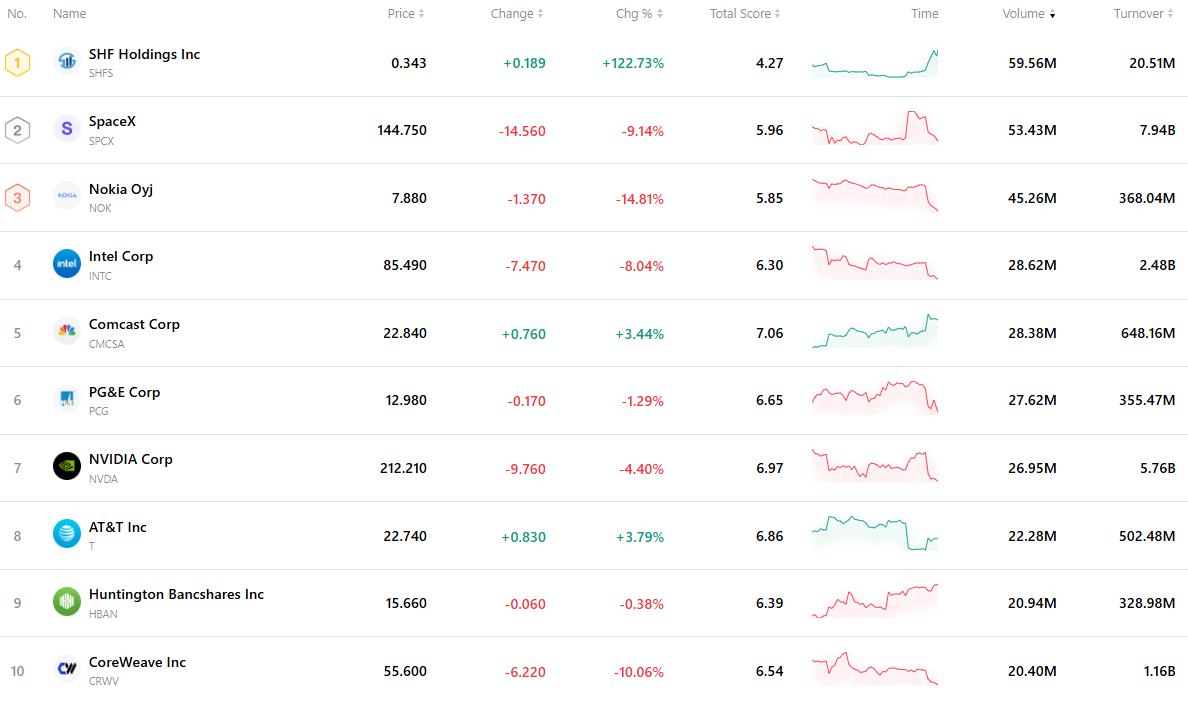
最活躍的前十大股票
下表列出最新市場上交易最熱絡的十檔股票。在龐大交易量與極佳流動性的支撐下,這些資產已成為追蹤全球市場動態的關鍵基準。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。